Quand vous louez votre toiture à un tiers investisseur, chacun assure ce qu’il possède : vous, le bâtiment et son contenu ; l’investisseur, la centrale, ses recettes et sa responsabilité d’exploitant. Ce partage simple se complique au premier sinistre, parce que les deux biens se touchent. Une infiltration par la toiture solaire ou un incendie parti d’un onduleur peut abîmer les deux. Tout se joue donc dans le bail : qui entretient l’étanchéité, qui répond de quoi, et qui renonce à poursuivre qui.
Pour l’infiltration, la réponse dépend de son origine. Si elle provient des travaux de pose, la responsabilité de l’installateur est en première ligne, puis celle de l’investisseur envers vous. Si elle provient de la couverture que vous avez conservée, elle reste à votre charge et à celle de votre assureur. Un bail mal rédigé peut faire tomber cette distinction : une renonciation à recours trop large vous prive du droit de vous retourner contre l’investisseur.
Le montage en clair
Le propriétaire du bâtiment met sa toiture à disposition, souvent pour 20 à 30 ans. L’investisseur, généralement une société de projet, finance, fait poser et exploite la centrale, et perçoit les recettes. Selon la page de photovoltaique.info sur la location de toiture (mise à jour en décembre 2024), le bail civil et le bail emphytéotique sont les formes les plus courantes. Le bail emphytéotique doit être signé devant notaire, et une division en volumes peut séparer ce qui est au-dessus et au-dessous de la couverture. La même page souligne que, lorsque le système fait partie de la couverture, les parties ont une responsabilité conjointe quant à l’étanchéité et à la tenue mécanique : le bail doit la répartir.
Concrètement, cela donne trois patrimoines et trois groupes de contrats :
- Le vôtre : bâtiment, marchandises, matériel, activité. Assurés par votre multirisque et, le cas échéant, votre perte d’exploitation.
- Celui de l’investisseur : modules, structures, onduleurs, câbles, recettes. Assurés par un contrat de dommages et de pertes de recettes, avec une responsabilité civile d’exploitant.
- Celui des constructeurs : leur responsabilité pour les travaux réalisés, couverte par leur RC et, lorsqu’elle s’applique, leur décennale.
Quatre sinistres, quatre circuits d’indemnisation
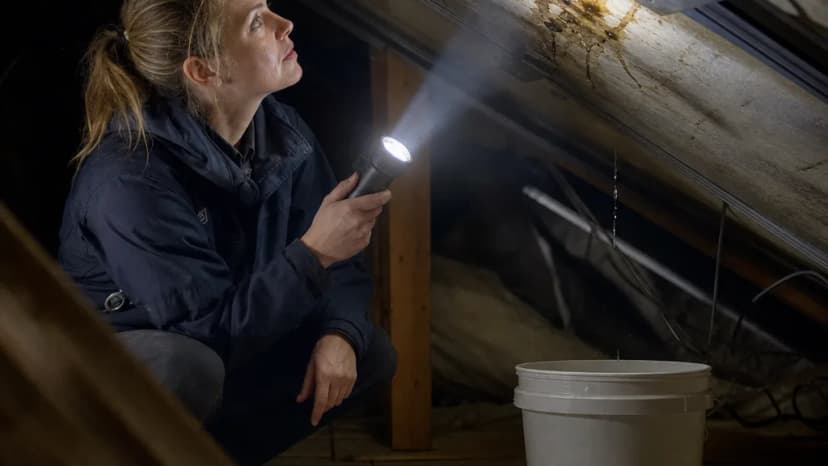
Une infiltration mouille votre stock
Prenons un entrepôt logistique de 4 000 m² dont la toiture porte 500 kWc exploités par un investisseur. Après un orage, de l’eau coule sur des palettes. Trois questions se posent dans l’ordre.
- D’où vient l’eau ? D’une fixation de rail mal étanchée, d’un passage de câble, ou d’un bac acier ancien corrodé à côté des modules ? Une recherche de fuite contradictoire s’impose avant toute réparation.
- Qui a commandé les travaux en cause ? L’action en garantie décennale de l’article 1792 du Code civil appartient au maître ou à l’acquéreur de l’ouvrage, c’est-à-dire en principe à l’investisseur qui a fait poser la centrale. De plus, la jurisprudence récente impose d’examiner la fonction des panneaux : s’ils n’assurent pas eux-mêmes le clos ou le couvert et servent exclusivement à produire et vendre de l’électricité, l’article 1792-7 du Code civil les écarte de la décennale. Sur une pose en surimposition, la responsabilité de l’installateur relèvera donc plus probablement du droit commun. Notre guide sur la décennale des panneaux intégrés et surimposés fait le point.
- Que dit le bail ? Si l’investisseur s’est engagé à garantir l’étanchéité des zones qu’il a percées, vous pouvez vous adresser à lui ; c’est ensuite à lui et à son assureur de se retourner contre l’installateur.
Votre propre assureur peut, selon ses conditions, indemniser le stock puis exercer un recours contre le responsable. C’est précisément ce recours qu’une renonciation peut bloquer (voir plus bas).
Un incendie part d’un onduleur
Le bâtiment brûle partiellement, la centrale est détruite. Votre multirisque indemnise le bâtiment et le contenu selon vos garanties ; le contrat de l’investisseur indemnise la centrale. Reste la question du responsable. Le formulaire de déclaration de risque d’Albingia pour le photovoltaïque propose d’ailleurs une option « RC incendie (RC locative) » de 1, 2 ou 5 millions d’euros, preuve que la responsabilité de l’exploitant envers le propriétaire des murs est un sujet de souscription à part entière. Selon la qualification du contrat, la présomption de responsabilité du preneur en cas d’incendie, prévue par l’article 1733 du Code civil pour les baux et rappelée par la Cour de cassation (par exemple 3e civ., 4 juin 2013, n° 12-20.654, arrêt non publié), peut aussi entrer dans la discussion. Notre article sur l’incendie d’origine photovoltaïque détaille ces responsabilités.
Un module arraché par le vent blesse un passant
C’est la responsabilité civile de l’exploitant de la centrale qui est en première ligne, pour un dommage causé par son équipement. La vôtre peut être recherchée en tant que propriétaire du bâtiment. Le bail doit exiger de l’investisseur une RC couvrant l’exploitation de la centrale, et vous en fournir chaque année l’attestation.
Vous devez refaire votre toiture
Ce n’est pas un sinistre, mais c’est le scénario le plus souvent oublié. Si votre couverture vieillit avant la fin du bail, il faudra déposer puis reposer les modules. Le bail doit dire qui paie la dépose, qui indemnise l’investisseur pour la production perdue pendant les travaux, et quelles assurances couvrent le matériel déposé sur le chantier.
Les renonciations à recours : utiles, à condition d’être symétriques et connues des assureurs
Lorsqu’un assureur indemnise, il est subrogé dans les droits de son assuré contre le responsable, jusqu’à concurrence de l’indemnité, selon l’article L121-12 du Code des assurances. Le même article prévoit que l’assureur peut être déchargé, en tout ou partie, lorsque la subrogation ne peut plus s’opérer par le fait de l’assuré. Autrement dit : si vous renoncez dans le bail à poursuivre l’investisseur sans l’avoir déclaré à votre assureur, celui-ci peut vous opposer cette renonciation.
D’où trois règles pratiques :
- Réciprocité : une renonciation que vous consentez à l’investisseur et à ses assureurs se justifie si l’investisseur renonce symétriquement à agir contre vous et vos assureurs.
- Périmètre : une renonciation peut viser certains événements (incendie, explosion, dégâts des eaux) et réserver la malveillance ou la faute lourde. Une renonciation générale à tout recours, y compris contre les installateurs, est rarement dans votre intérêt.
- Validation : les deux assureurs doivent connaître la clause. Les formulaires des porteurs la demandent : le questionnaire RT photovoltaïque d’Helvetia (janvier 2026) demande si une renonciation à recours est prévue au bail et réclame la copie du bail, et le formulaire d’Albingia demande de fournir le bail ou les extraits concernés.
La renonciation ne doit jamais s’étendre aux constructeurs et fabricants : le formulaire d’Albingia demande précisément si tous les recours sont maintenus contre eux et leurs assureurs.
Liste de contrôle du bail, côté propriétaire
- Description de la toiture avant travaux : constat contradictoire, photos, rapport d’étanchéité, étude de structure.
- Répartition de l’entretien : couverture, zones de fixation, passages de câbles, gouttières, accès en toiture.
- Assurances de l’investisseur : dommages à la centrale, RC exploitation, RC envers le propriétaire, avec montants minimaux et attestation annuelle.
- Assurances des entreprises : attestations RC et, si elle s’applique, décennale de l’installateur, mentionnant le procédé posé.
- Renonciations à recours : réciproques, limitées aux événements nommés, validées par les deux assureurs, sans effet sur les recours contre les constructeurs.
- Travaux de toiture du propriétaire : dépose-repose, coûts, perte de production, délai de prévenance.
- Sinistre : délai de remise en état de la centrale, information mutuelle, accès des experts.
- Fin de bail : cession de l’installation ou remise en état, garantie éventuelle de démantèlement (voir notre article sur les garanties de démantèlement).
N’oubliez pas votre propre assureur
L’article L113-2 du Code des assurances oblige l’assuré à déclarer en cours de contrat les circonstances nouvelles qui aggravent les risques ou en créent de nouveaux. Une centrale installée par un tiers sur votre toiture modifie le risque de votre bâtiment : elle doit être déclarée. Côté marché, certains assureurs sont réticents : l’IPID Bris de machine – Installations photovoltaïques d’Helvetia (novembre 2025, simple résumé du contrat) indique ne pas assurer les installations en toiture de bâtiments abritant certaines activités industrielles, et n’assurer les hangars agricoles que sous conditions. Prévenez votre assureur avant la signature du bail, pas après la pose. Pour la répartition générale entre l’assureur du bâtiment et un contrat dédié, voir notre article sur l’assurance des panneaux solaires sur un bâtiment professionnel.
Comment MENELAS intervient
Nous relisons le projet de bail avec vos contrats en cours, identifions les clauses qui touchent vos garanties (renonciations, obligations d’entretien, assurances exigées de l’investisseur) et préparons la déclaration à votre assureur. Si votre assureur actuel refuse ou restreint sa garantie, nous recherchons des solutions auprès d’autres porteurs, sans pouvoir garantir l’issue de leur étude. Pour les producteurs, notre page assurance des centrales photovoltaïques présente l’autre côté du montage.
Un investisseur vous a remis un projet de bail ? Transmettez le projet et vos conditions d’assurance actuelles à MENELAS avant de signer.
Guide pour les bâtiments situés en France, vérifié le 11 octobre 2026. Les exemples sont pédagogiques et ne remplacent pas la relecture du bail par un notaire ou un avocat. Les garanties applicables dépendent des conditions des contrats et de l’étude des assureurs.