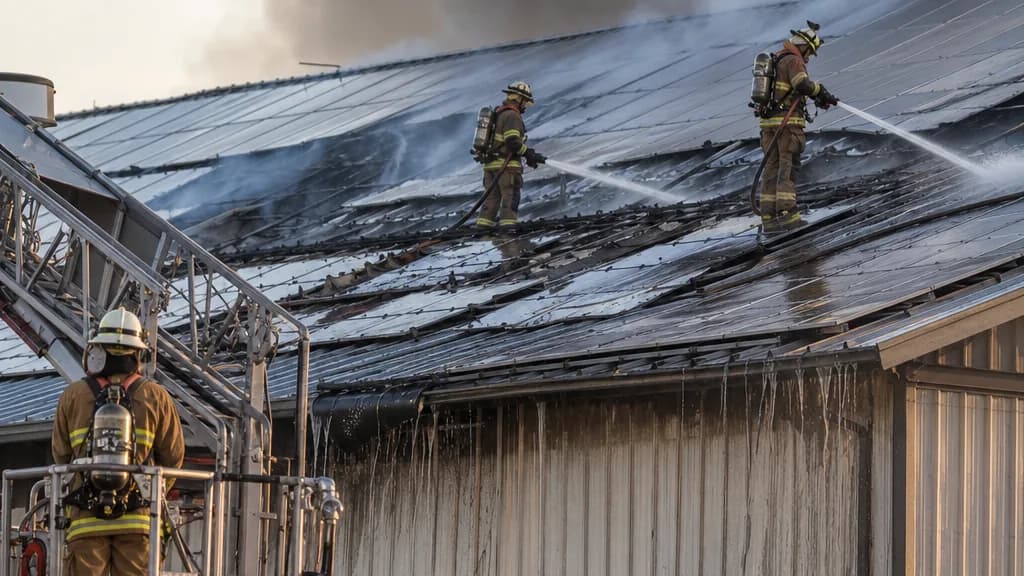
Quand un incendie part d’une installation photovoltaïque, la responsabilité dépend de la cause établie par l’expertise : défaut de pose, défaut d’un composant, manque d’entretien ou événement extérieur. Le producteur n’est pas automatiquement responsable parce que le feu a démarré dans ses panneaux. Envers les voisins, celui qui détient le bien où l’incendie a pris naissance ne répond des dommages que si une faute est prouvée contre lui ou contre une personne dont il répond. L’installateur, lui, peut voir sa responsabilité de constructeur engagée, et le fabricant celle du fait d’un produit défectueux.
Côté assurance, trois couches jouent en même temps. Le contrat dommages de chaque propriétaire indemnise ses propres biens : celui du bâtiment pour le bâtiment, celui de la centrale pour les panneaux s’il est distinct. Les assurances de responsabilité indemnisent les tiers. Enfin, les assureurs qui ont payé se retournent contre le responsable, sauf si une renonciation à recours l’empêche. Le producteur a donc intérêt à savoir, avant tout sinistre, quel contrat paie quoi et qui peut se retourner contre lui.
Le photovoltaïque provoque-t-il souvent des incendies ?
Les données publiques disponibles sont anciennes et partielles. Une synthèse de la base ARIA du ministère de la Transition écologique (2014) recensait 38 accidents impliquant des panneaux photovoltaïques en France, dont 23 dans des locaux agricoles. Elle notait que, dans la majorité des cas, le feu démarrait hors de l’installation, par exemple dans un stockage ou lors de travaux par point chaud, et précisait que ce recensement n’était pas exhaustif. Nous n’avons pas trouvé de synthèse publique plus récente.
Il serait faux d’en conclure que le risque est négligeable. L’Agence Qualité Construction a placé « en observation », par son communiqué C2P n° 74, plusieurs familles de procédés photovoltaïques en toiture. Elle invoque une sinistralité importante, notamment des dysfonctionnements électriques pouvant provoquer un incendie, en particulier par arc électrique. L’INERIS et le CSTB ont étudié en 2010 le panneau comme facteur aggravant possible d’un incendie de bâtiment, notamment pour les fumées et l’intervention des secours.
D’où peut venir le feu, et qui en répond ?
La première question de l’expert est l’origine. Le tableau ci-dessous associe chaque hypothèse aux responsabilités à examiner. Il ne remplace pas l’analyse juridique d’un cas réel.
| Origine retenue par l’expertise | Responsabilités à examiner |
|---|---|
| Connecteurs mal sertis, câbles mal posés, défaut d’étanchéité ayant mouillé une connexion | Installateur : responsabilité de constructeur ou contractuelle selon la nature de l’ouvrage |
| Défaut d’une boîte de jonction ou d’un onduleur | Fabricant (produit défectueux), vendeur (vices cachés), et parfois installateur pour le choix ou la pose |
| Défaut de maintenance, connexions non resserrées, végétation non entretenue | Producteur ou son mainteneur, selon le contrat de maintenance |
| Feu né dans le bâtiment (stockage, atelier) qui gagne la toiture | Occupant ou propriétaire du bâtiment ; le producteur peut alors être victime |
| Foudre, acte de malveillance | Événement extérieur : chacun est indemnisé par son assurance dommages, avec recours éventuel contre l’auteur identifié |
Le producteur doit-il indemniser les voisins ?
Pas automatiquement. L’article 1242 du Code civil prévoit que celui qui détient tout ou partie de l’immeuble ou des biens mobiliers dans lesquels un incendie a pris naissance ne répond, vis-à-vis des tiers, des dommages causés par cet incendie que s’il est prouvé que le feu est dû à sa faute ou à celle de personnes dont il est responsable. Le voisin dont l’entrepôt a brûlé doit donc établir une faute : un défaut d’entretien connu, une installation modifiée sans contrôle, une alerte ignorée.
Ce régime protège le producteur diligent. Il rend aussi la traçabilité décisive : rapports de vérification électrique, comptes rendus de maintenance, suites données aux alarmes. Un producteur qui peut montrer un entretien suivi se défend mieux qu’un producteur qui découvre son installation le jour du sinistre.
D’autres fondements peuvent être invoqués selon les faits, notamment la responsabilité contractuelle lorsque la victime est liée au producteur par un contrat. Le producteur a donc besoin d’une assurance de responsabilité civile, qu’il soit ou non fautif : elle finance aussi sa défense.
Je loue la toiture pour y installer ma centrale : qu’est-ce qui change ?
Beaucoup de centrales sont posées sur le toit d’un tiers, par bail. Envers son bailleur, un locataire n’est pas dans la situation d’un voisin. L’article 1733 du Code civil prévoit que le locataire répond de l’incendie, sauf s’il prouve un cas fortuit ou de force majeure, un vice de construction, ou la communication du feu par une maison voisine. La qualification du contrat compte : bail civil, bail commercial, bail emphytéotique ou convention d’occupation n’emportent pas forcément les mêmes règles, et le bail peut aménager les responsabilités.
D’où l’importance de deux clauses que les assureurs demandent à lire :
- les renonciations à recours entre bailleur, producteur et leurs assureurs, réciproques ou non ;
- les obligations d’assurance de chaque partie : qui assure le bâtiment, qui assure la centrale, avec quels montants de responsabilité civile.
Le formulaire de déclaration du risque du contrat Tous Risques Photovoltaïque d’Albingia demande si une renonciation à recours existe et réclame le bail ou ses extraits. Il propose aussi en option une « RC incendie (RC locative) » avec des montants de 1, 2 ou 5 millions d’euros. Le questionnaire d’Helvetia (janvier 2026) pose la même question sur la renonciation à recours prévue dans le bail. Notre article sur la location de toiture à un tiers investisseur traite ces clauses en détail.
L’installateur peut-il être tenu au titre de la décennale ?
Parfois, et la jurisprudence récente impose une analyse au cas par cas. Dans un arrêt publié du 21 septembre 2022 (Cass. 3e civ., n° 21-20.433), la Cour de cassation a jugé que le risque avéré d’incendie de la couverture d’un bâtiment le rend impropre à sa destination. Dans cette affaire, les panneaux participaient à la fonction de couverture.
Depuis, la Cour raisonne élément par élément. Dans un arrêt publié du 25 septembre 2025 (Cass. 3e civ., n° 23-22.955), rendu dans la même affaire après renvoi, la Cour a rappelé que les juges doivent rechercher si les modules assurent eux-mêmes le clos et le couvert, ou s’ils servent exclusivement à produire et vendre de l’électricité. Dans ce dernier cas, l’article 1792-7 du Code civil les exclut du régime décennal. Selon les commentateurs, une installation en surimposition destinée à la vente relève donc plus difficilement de la décennale ; la Cour n’a pas posé de règle générale excluant tout le photovoltaïque. La responsabilité contractuelle de l’installateur reste alors à examiner. Notre article sur la décennale des panneaux intégrés ou surimposés fait le point sur ces décisions.
Pour le producteur, la conséquence pratique est simple : conserver l’attestation d’assurance de l’installateur valable à la date d’ouverture du chantier, le procès-verbal de réception, le Consuel et le dossier des ouvrages exécutés. Sans eux, un recours contre l’installateur et son assureur devient difficile.
Quelles assurances paient, et dans quel ordre ?
Après un incendie, les indemnités ne suivent pas l’ordre des responsabilités. Chacun est d’abord indemnisé par son propre contrat dommages, puis les assureurs règlent les comptes entre eux.
1. Les dommages aux biens de chacun
- Le bâtiment relève de l’assurance du propriétaire ou de l’occupant, selon le bail. Elle doit avoir été informée de la présence des panneaux.
- La centrale relève du contrat qui l’assure : contrat dédié pour un producteur, ou multirisque du bâtiment si la centrale lui appartient et y a été déclarée. L’IPID Tous Risques Photovoltaïque d’Albingia mentionne aussi un préjudice financier consécutif à la rupture du contrat d’achat d’électricité après un incendie, une explosion ou un dégât des eaux garantis.
- La production perdue n’est indemnisée que par une garantie de pertes de recettes ou d’exploitation, si elle a été souscrite. Une reconstruction après incendie se compte en mois.
2. Les dommages aux tiers
Voisins, occupants du bâtiment s’ils ne sont pas assurés par ailleurs, véhicules stationnés : leurs dommages relèvent de la responsabilité civile de la personne responsable. Le document d’information du contrat Bris de machine photovoltaïque d’Helvetia (novembre 2025) inclut le recours des voisins et des tiers pour les dommages résultant d’un incendie, d’une explosion, d’un dégât des eaux ou de phénomènes électriques survenus dans les biens assurés. Il réserve en revanche toute autre responsabilité civile à une option.
3. Les recours entre assureurs
L’assureur qui a indemnisé son assuré est subrogé dans ses droits contre le responsable, en vertu de l’article L121-12 du Code des assurances. L’assureur du bâtiment peut ainsi se retourner contre le producteur, l’installateur ou le fabricant. Une renonciation à recours prévue au bail limite ou supprime ce retour, et doit être connue des deux assureurs pour ne pas créer de conflit.
Et dans un bâtiment agricole avec du fourrage ?
Le cas mérite une mention à part. La synthèse ARIA de 2014 comptait une majorité d’accidents en locaux agricoles. Le stockage de paille ou de fourrage sous une toiture photovoltaïque augmente la charge combustible et peut transformer un départ de feu en sinistre total. Les formulaires d’Albingia et d’Helvetia demandent d’ailleurs ce qui est stocké dans le bâtiment, et l’IPID d’Helvetia range les installations en toiture de bâtiments et hangars agricoles parmi les risques couverts seulement « sous conditions ». Notre article sur l’assurance d’un hangar photovoltaïque agricole détaille les conséquences de ce stockage.
Que vérifier avant qu’un incendie arrive ?
- L’assureur du bâtiment est-il informé de la centrale, par écrit, et a-t-il accepté le risque ?
- La centrale est-elle assurée en dommages, et par quel contrat ?
- La responsabilité civile couvre-t-elle l’incendie communiqué aux tiers, avec un montant cohérent avec la valeur des bâtiments voisins ?
- Le bail prévoit-il des renonciations à recours, et les deux assureurs en ont-ils connaissance ?
- Les vérifications électriques et la maintenance sont-elles réalisées et documentées ?
- Les documents de l’installateur (attestation d’assurance, réception, Consuel) sont-ils archivés ?
MENELAS peut analyser l’articulation entre le contrat du bâtiment, celui de la centrale et les clauses du bail, puis présenter un dossier complet aux assureurs. Ce travail vise à éviter les trous et les doublons de garantie ; il ne garantit pas une acceptation ou un tarif. Transmettez à MENELAS votre bail, vos contrats et la description de l’installation pour faire examiner votre exposition au risque incendie. Si vous êtes installateur, la page assurance des installateurs photovoltaïques présente l’approche côté constructeur.
Guide pour les installations solaires implantées en France, vérifié le 11 octobre 2026. Les situations décrites sont pédagogiques et ne constituent pas une consultation juridique. Les responsabilités dépendent des faits établis par l’expertise, et les garanties des contrats souscrits et de l’étude de l’assureur.