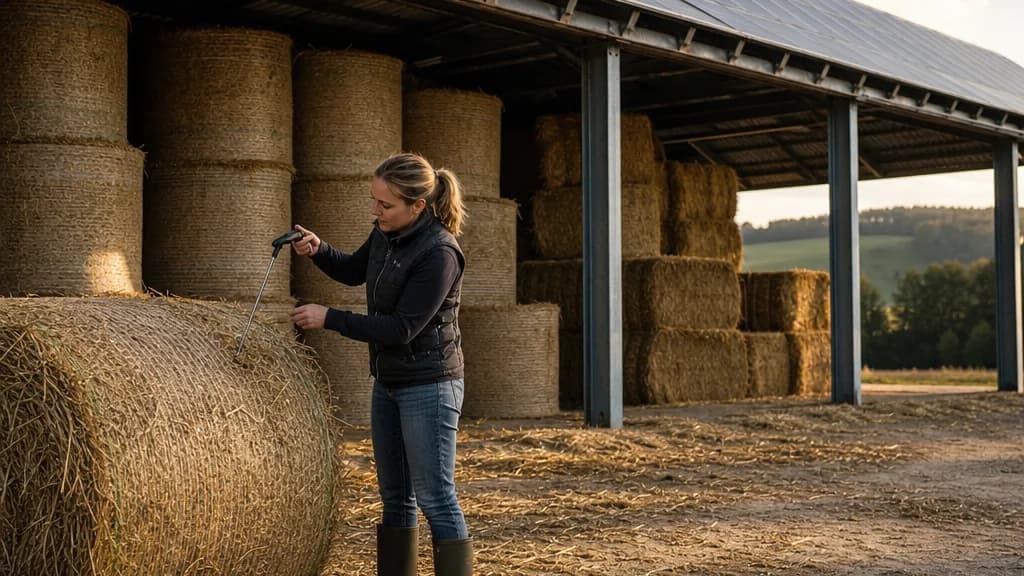
Un hangar agricole couvert de panneaux s’assure en deux volets : le bâtiment et ce qu’il abrite, généralement dans la multirisque de l’exploitation, et la centrale elle-même, par une extension de ce contrat ou un contrat photovoltaïque dédié. Le fourrage change tout parce qu’il est la première question posée : du foin ou de la paille stockés sous les modules augmentent fortement la charge combustible, peuvent s’échauffer seuls et transforment un incendie de stock en sinistre total pour le bâtiment, la centrale et la production.
Concrètement, l’assureur voudra savoir ce qui est entreposé, en quelle quantité, à quelle distance des équipements électriques et avec quelle surveillance. Selon les réponses, il peut accepter, poser des conditions ou refuser la toiture. Ce qui suit vous aide à préparer ces réponses, que vous soyez propriétaire de la centrale ou que vous ayez loué votre toiture à un investisseur.
Pourquoi le fourrage pèse autant dans l’étude
Ce que disent les retours d’accidents
La base ARIA du ministère de la Transition écologique recense des accidents impliquant des panneaux photovoltaïques. Sa synthèse arrêtée en février 2016 porte sur 53 événements en France : le secteur agricole en représente 57 %, et dans 77 % des cas les panneaux n’étaient pas à l’origine du phénomène dangereux. Les données sont anciennes et le recensement n’est pas exhaustif, mais la lecture est claire : les panneaux déclenchent rarement le feu, ils le subissent souvent, et c’est dans les bâtiments agricoles que la situation se présente le plus.
Pour l’assureur de la centrale, la cause importe donc moins que l’environnement. Un incendie de stock sous une toiture photovoltaïque détruit d’un coup les modules, les onduleurs et des mois de recettes.
Un risque qui peut naître sans flamme
Un foin rentré trop humide peut fermenter et monter en température jusqu’à l’inflammation. Groupama, dans sa page de prévention sur l’échauffement du fourrage, recommande des sondes de température dans le stock. Ce risque ne dépend pas de l’installation photovoltaïque, mais il conditionne l’exposition de celle-ci.
Une intervention plus délicate pour les secours
Le rapport INERIS-CSTB de décembre 2010 rappelle que les modules continuent de produire tant qu’ils sont éclairés, y compris pendant l’intervention, et que leurs fumées peuvent contenir des substances dangereuses. Les dispositifs de coupure et les cheminements prévus pour les pompiers deviennent donc des sujets d’assurance.
Ce que demandent les assureurs, document en main
Deux documents publics permettent de voir les questions avant d’y répondre :
- le formulaire de déclaration de risque photovoltaïque d’Albingia (07.2023) classe le bâtiment (commercial, industriel, agricole, habitation), demande l’activité exercée, la présence d’un stockage et sa nature, la part de matériaux incombustibles, les moyens de lutte contre l’incendie et le pourcentage de toiture couvert ;
- le questionnaire d’Helvetia (janvier 2026) propose une case « hangar agricole », demande le type et la quantité des marchandises stockées, l’existence d’un contrat de maintenance, la présence d’onduleurs de plus de huit ans et de batteries.
L’IPID Helvetia de novembre 2025, qui résume le contrat sans le remplacer, indique que les installations en toiture de bâtiments et hangars agricoles sont assurées « sous conditions » et que celles sans contrat de maintenance ne le sont pas. Ce sont des exigences d’un assureur, pas des règles légales, mais elles illustrent ce que le marché regarde.
Votre situation : trois montages, trois points d’attention
Vous êtes propriétaire du hangar et des panneaux
La centrale peut être intégrée à la multirisque agricole ou assurée à part. Dans les deux cas, vérifiez que la valeur à neuf des équipements est déclarée, que les recettes d’électricité figurent au contrat si vous voulez les couvrir et que la responsabilité civile vise bien l’activité de production. Vérifiez aussi que la garantie des bâtiments n’a pas été modifiée par l’ajout de la centrale : franchise particulière, exclusion du stockage sous la partie équipée, mesures de prévention imposées.
Vous louez la toiture à un investisseur
Le montage est fréquent : une société de projet finance le hangar ou la toiture, installe et exploite la centrale pendant la durée du bail. Elle assure ses équipements et ses recettes ; vous assurez le bâtiment, votre stock et votre activité. Le risque se loge dans les recours. Prenons un exemple pédagogique : un stock de paille s’enflamme et détruit la centrale. L’assureur de l’investisseur l’indemnise, puis peut se retourner contre vous, responsable du stock, sauf si une renonciation à recours a été convenue et acceptée par les assureurs. Dans l’autre sens, un défaut de l’installation qui brûle votre fourrage et votre matériel pose la question inverse.
Ces clauses se négocient avec le bail, pas après le sinistre. Elles doivent être réciproques ou, au minimum, connues des deux assureurs : le formulaire Albingia demande d’ailleurs la nature du bail et une copie des renonciations. Notre article sur la répartition des assurances dans un projet agrivoltaïque détaille la mécanique des recours entre plusieurs intervenants.
Vous faites construire un hangar neuf équipé
Pendant le chantier, la question est celle de la construction : qui assure les dommages au chantier, qui porte la responsabilité du charpentier et de l’installateur. Pour la responsabilité décennale, la Cour de cassation a rejeté le 8 juin 2023 (3e civ., n° 21-25.960, arrêt non publié) le pourvoi d’un assureur dans une affaire de panneaux intégrés à la toiture d’un abri de matériel agricole : la cour d’appel avait jugé qu’ils n’étaient pas exclusivement destinés à une activité professionnelle et que le risque d’incendie lié à des boîtiers défectueux rendait l’ouvrage impropre à sa destination. Depuis, la Cour regarde de plus près la fonction exacte des panneaux : s’ils assurent eux-mêmes le clos et le couvert, la décennale peut s’appliquer ; s’ils n’ont aucune fonction de clos ou de couvert et servent seulement à produire et vendre de l’électricité, ils peuvent en être exclus, même intégrés à une toiture en bacs acier (Cass. 3e civ., 25 septembre 2025, n° 23-22.955, publié). Exigez donc les attestations de responsabilité décennale et de responsabilité civile après travaux de chaque entreprise, avec le procédé de pose mentionné.
Mesures qui changent la lecture du dossier
Aucune mesure n’entraîne automatiquement l’acceptation. Voici en revanche ce qu’un assureur peut prendre en compte, en distinguant l’origine de chaque point :
- Séparer le stockage de la partie équipée (autre bâtiment ou zone éloignée des onduleurs et des boîtes de jonction) : recommandation de prudence, à discuter avec l’assureur.
- Sonder le fourrage et ne rentrer que du foin bien sec : préconisation de prévention agricole.
- Éloigner les onduleurs du stock et équiper leur local d’une détection d’incendie : points demandés par le questionnaire Helvetia (local onduleur intérieur ou extérieur, distance d’au moins 5 mètres s’il est extérieur, détection automatique d’incendie).
- Faire contrôler l’installation : vérification électrique et thermographie infrarouge (certificats Q18 et Q19 cités par Helvetia), compte rendu Q20 établi au regard du référentiel APSAD D20 édition 2025 du CNPP. Ces référentiels sont volontaires : ils deviennent obligatoires seulement si le contrat les impose.
- Signer un contrat de maintenance : condition d’assurabilité dans l’IPID Helvetia.
- Prévoir une coupure accessible aux secours et un plan du bâtiment montrant les zones sous tension : pratique de prévention largement recommandée par les services d’incendie.
Les informations à réunir avant de demander une étude
| Information | Pourquoi l’assureur la demande |
|---|---|
| Nature et quantité des produits stockés, saison par saison | Évaluer la charge combustible et le risque d’échauffement. |
| Structure, hauteur et matériaux du hangar ; mode de pose des panneaux | Apprécier la propagation d’un feu et le rôle des panneaux dans la couverture. |
| Puissance, nombre et marque des modules et onduleurs ; date de mise en service | Fixer les capitaux et identifier le matériel ancien. |
| Valeur à neuf par poste | Éviter une sous-assurance au moment du sinistre. |
| Prix de vente de l’électricité, production annuelle, recettes | Calculer la garantie de pertes de recettes. |
| Contrat de maintenance et rapports de contrôle | Vérifier l’entretien, souvent exigé. |
| Bail et clauses de renonciation à recours | Savoir contre qui l’assureur pourra se retourner. |
| Sinistres des trois à cinq dernières années | Albingia demande trois ans d’antécédents, Helvetia cinq. |
La production perdue mérite un calcul à part, surtout si votre contrat d’achat date d’une période où les tarifs étaient élevés. Pour la protéger, la garantie pertes d’exploitation fonctionne comme pour toute entreprise : voir notre article sur l’assurance pertes d’exploitation bien souscrite. Si votre centrale est sur un bâtiment non agricole, notre guide sur les panneaux en toiture d’un bâtiment professionnel est plus adapté.
Faire étudier votre hangar
Pour un hangar photovoltaïque, notre travail consiste à décrire précisément ce que le bâtiment abrite au fil de l’année, à rapprocher la multirisque agricole et la couverture de la centrale, puis à vérifier les recours prévus par le bail. Nous présentons ensuite le dossier aux assureurs susceptibles de l’étudier. Certains refusent le stockage de fourrage sous panneaux ou le conditionnent : nous ne pouvons pas garantir une acceptation, mais un dossier complet évite les refus de principe faute d’information. Retrouvez sur notre page assurance des installations photovoltaïques les garanties que nous étudions pour les toitures agricoles.
Votre hangar porte ou va porter des panneaux ? Transmettez à MENELAS la description du bâtiment, ce que vous y stockez et, si la toiture est louée, le projet de bail.
Guide pour les bâtiments agricoles situés en France, vérifié le 11 octobre 2026. L’exemple de la paille est une illustration. Selon le contrat, la nature du stockage déclaré et l’étude de l’assureur, la réponse peut aller de l’acceptation simple au refus.