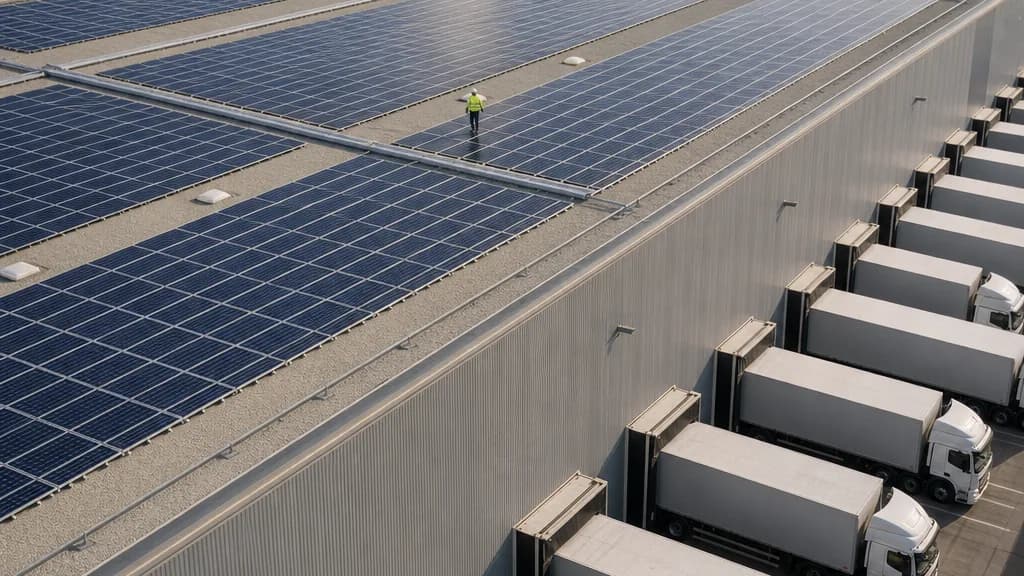
Quand une entreprise pose des panneaux sur le toit de son entrepôt ou de ses bureaux, deux assurances se partagent le travail : celle du bâtiment, qui doit être informée et accepter cette nouvelle installation, et une garantie consacrée aux équipements photovoltaïques et à ce qu’ils rapportent. La première protège la construction, son contenu et votre responsabilité d’occupant. La seconde vise les modules, les onduleurs, le câblage, la production perdue après un sinistre et la responsabilité liée à la production d’électricité. Selon les assureurs, ce second volet peut prendre la forme d’une extension de la multirisque existante ou d’un contrat séparé.
Le bon montage dépend de trois réponses : qui est propriétaire des panneaux, à quoi sert l’électricité (consommée sur place ou vendue) et ce que le bâtiment abrite. Un entrepôt de cartons et un immeuble de bureaux en béton ne seront pas étudiés de la même manière. La démarche la plus utile se fait donc avant la signature du devis de pose : transmettre le projet à l’assureur du bâtiment et vérifier qu’aucun bien ni aucune perte ne tombe entre deux contrats.
Qui possède les panneaux ? La question qui fixe le partage
L’entreprise possède le bâtiment et l’installation
C’est la configuration la plus simple. Deux options sont généralement étudiées : intégrer l’installation dans le contrat multirisque du bâtiment, avec une valeur déclarée pour les équipements, ou souscrire un contrat spécifique de type « tous risques » ou « bris de machine » photovoltaïque. La seconde voie permet souvent de mieux traiter les spécificités : dommages électriques internes, vol de modules, frais d’intervention en hauteur, production perdue.
La nature de la perte change avec l’usage. En vente totale ou en vente du surplus, l’arrêt coûte des recettes d’électricité. En autoconsommation, il coûte surtout l’électricité que vous devrez acheter au réseau à la place. Les assureurs séparent d’ailleurs ces deux montants : le questionnaire photovoltaïque d’Helvetia (janvier 2026) comporte une ligne pour les recettes de vente prévues et une autre pour l’économie attendue sur la facture. La méthode de chiffrage est expliquée dans notre article sur la perte de recettes photovoltaïque.
L’entreprise est locataire des locaux
Les panneaux vous appartiennent, la toiture non. Il faut l’accord écrit du bailleur, mais aussi que l’assureur du propriétaire connaisse le projet, puisque c’est lui qui couvre la charpente et la couverture. Le bail ou un avenant doit préciser qui assure quoi, qui répare la toiture en cas d’infiltration et si des renonciations à recours sont prévues. Sans ces précisions, un incendie parti de votre onduleur peut donner lieu à un recours de l’assureur du bailleur contre vous.
Un tiers investisseur loue votre toiture
Ici, une société de projet finance, possède et exploite la centrale. Elle assure ses équipements, ses recettes et sa responsabilité d’exploitant. Vous conservez l’assurance du bâtiment et de son activité. Le point sensible est l’articulation entre les deux : le formulaire de déclaration de risque photovoltaïque d’Albingia (version 07.2023) demande expressément la nature du bail, l’existence de renonciations à recours et une copie des clauses correspondantes. Votre propre assureur doit en être informé : une renonciation à recours le prive d’un recours contre la société de projet après un sinistre, ce qui peut avoir des conséquences sur votre garantie si elle ne lui a pas été déclarée.
Qui paie quoi : la répartition habituelle, cas par cas
Le tableau suivant décrit une logique de répartition fréquente entre assurances de dommages et responsabilités. Il ne remplace pas la lecture des deux contrats, dont les définitions de biens assurés et les exclusions varient.
| Événement | Contrat qui est examiné en premier |
|---|---|
| Grêlons qui fissurent une rangée de modules | La garantie qui couvre les panneaux (extension de la multirisque ou contrat photovoltaïque). La grêle relève d’une garantie contractuelle, pas du régime des catastrophes naturelles. |
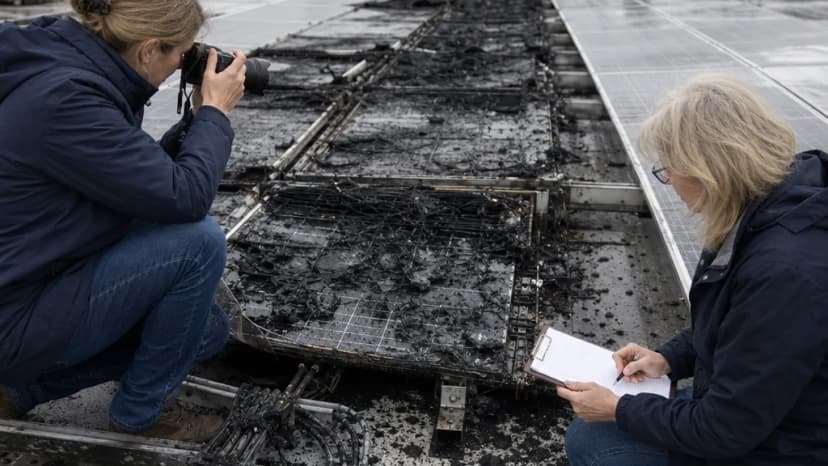
| Feu né dans un coffret électrique en toiture, qui gagne la charpente et le stock | Équipements solaires : leur contrat dédié. Bâtiment et marchandises : la multirisque du bâtiment, à condition qu’elle ait été informée de l’installation. Les assureurs peuvent ensuite exercer des recours entre eux. |
| Infiltration autour des fixations, qui mouille des marchandises | Réparation de la couverture : responsabilité de l’installateur, décennale ou de droit commun selon le cas. Marchandises abîmées : multirisque de l’occupant, qui peut se retourner contre le responsable. |
| Chute d’un module sur le véhicule d’un visiteur | Responsabilité civile du propriétaire ou de l’exploitant de l’installation. |
| Arrêt de production de plusieurs semaines après un sinistre garanti | Option pertes de recettes ou pertes d’exploitation, si elle a été souscrite, avec sa franchise et sa durée d’indemnisation. |
| Onduleur qui cesse de fonctionner par simple usure | Garantie du fabricant en priorité. L’usure est une exclusion courante : l’IPID Bris de machine photovoltaïque d’Helvetia (novembre 2025) exclut ainsi l’usure normale, l’oxydation et la corrosion. |
Sur la grêle et la tempête, le droit pose un cadre : l’article L122-7 du Code des assurances impose la garantie tempête dans les contrats incendie, et l’article L125-1 étend la garantie catastrophes naturelles aux biens couverts par un contrat de dommages, sous réserve d’un arrêté interministériel. La grêle, elle, reste assurable et dépend donc du contrat.
Ce que l’assureur du bâtiment va examiner
Pour un assureur de dommages, ajouter des équipements électriques sous tension permanente sur une toiture n’est pas neutre. Les questionnaires publics montrent les points qui pèsent :
- La combustibilité de l’enveloppe. Le formulaire Albingia demande si murs et couverture comportent plus ou moins de 75 % de matériaux incombustibles, ainsi que la hauteur du bâtiment et la part de toiture couverte par les panneaux.
- Ce qui est stocké dessous. Le même formulaire, comme le questionnaire Helvetia, demande s’il existe un stockage et de quelle nature. Des palettes plastiques ou des produits inflammables n’ont pas le même poids qu’un atelier de mécanique.
- Les moyens de protection incendie déjà présents : robinets d’incendie armés, sprinklers, extincteurs, détection.
- L’emplacement des onduleurs. Helvetia demande si le local onduleur est à l’intérieur ou à l’extérieur, s’il est placé à 5 mètres au moins lorsqu’il est extérieur, et s’il dispose d’une détection automatique d’incendie.
- Les contrôles électriques. Le questionnaire Helvetia réclame le certificat Q18 de vérification électrique en cas d’autoconsommation et le Q19 de thermographie infrarouge, et interroge sur le respect du référentiel APSAD D20.
Le référentiel APSAD D20 « Installations photovoltaïques », édition 2025 du CNPP, est un document de prévention à adhésion volontaire. Le CNPP forme des opérateurs dont l’attestation de compétence permet de délivrer un compte rendu de contrôle Q20, établi au regard de ce référentiel. Aucune loi ne l’impose à une entreprise, mais un assureur peut en faire une condition ou un critère de tarification : c’est une exigence contractuelle possible, pas une obligation légale.
Certaines activités sont plus difficiles à faire accepter. L’IPID Helvetia indique que les installations en toiture de bâtiments abritant « certaines activités industrielles » ne sont pas assurées par ce produit. Pour les installations classées soumises à autorisation, l’arrêté du 25 mai 2016 a ajouté à l’arrêté du 4 octobre 2010 une section consacrée au photovoltaïque : information du préfet avant la réalisation, alarme, organes de coupure d’urgence, isolement coupe-feu des onduleurs, contrôle annuel des équipements de sécurité et contrôle après tout événement climatique pouvant affecter la sécurité.
Enfin, ne pas déclarer l’installation est risqué. Les IPID consultés imposent de déclarer en cours de contrat toute circonstance nouvelle qui aggrave le risque ; celui d’Helvetia fixe un délai de quinze jours. Le formulaire Albingia rappelle les sanctions des articles L113-8 et L113-9 du Code des assurances : nullité en cas de fausse déclaration intentionnelle ; sinon, si l’omission est découverte après un sinistre, réduction de l’indemnité en proportion des primes payées par rapport à celles qui auraient été dues.
Toiture neuve ou rénovée : l’obligation de solariser ne vaut pas accord de l’assureur
Beaucoup de projets naissent d’une contrainte réglementaire. L’article L171-4 du Code de la construction et de l’habitation, dans sa version en vigueur depuis le 28 mai 2026, vise les constructions neuves, extensions et rénovations lourdes de plus de 500 m² d’emprise au sol à usage commercial, industriel, artisanal, administratif, de bureaux ou d’entrepôt, entre autres. Une part de leur toiture doit accueillir un procédé de production d’énergies renouvelables, une végétalisation ou un dispositif équivalent : 30 % initialement, 40 % depuis le 1er juillet 2026 et 50 % à partir du 1er juillet 2027.
Le même article prévoit des exonérations pour des contraintes techniques ou de sécurité, dont l’aggravation d’un risque. L’obligation porte sur la construction ; elle ne contraint aucun assureur à accepter l’installation dans les conditions de votre contrat actuel. Mieux vaut donc consulter l’assureur pendant la conception, quand l’emplacement des onduleurs, les cheminements et les zones de toiture laissées libres peuvent encore évoluer.
La part de l’installateur : décennale ou pas ?
Après la pose, une infiltration ou un défaut électrique met en cause l’entreprise qui a réalisé les travaux. Reste à savoir sur quel fondement. La Cour de cassation raisonne désormais élément par élément :
- dans un arrêt du 21 septembre 2022 (3e civ., n° 21-20.433, publié), elle a censuré une cour d’appel qui avait appliqué l’article 1792-7 à des panneaux dont elle constatait pourtant qu’ils assuraient le clos, le couvert et l’étanchéité du bâtiment ;
- le 25 septembre 2025 (3e civ., n° 23-22.955, publié), dans la même affaire revenue après renvoi, elle a censuré la cour d’appel qui avait retenu la décennale sans rechercher si les modules, bien qu’intégrés à une toiture en bacs acier, n’étaient pas des équipements dépourvus de fonction de clos ou de couvert, servant exclusivement à produire et vendre de l’électricité, et relevant alors de l’article 1792-7 du Code civil ;
- un arrêt non publié du 19 février 2026 (n° 24-10.702) applique le même raisonnement à des panneaux fixés sur des bacs acier formant la couverture d’un bâtiment agricole.
Pour un bâtiment professionnel, des panneaux surimposés destinés à la vente d’électricité risquent donc d’échapper à la garantie décennale, alors que des panneaux qui forment réellement la couverture peuvent y entrer. La solution dépend des faits de chaque dossier. Demandez à l’installateur deux attestations : sa responsabilité décennale, avec l’activité photovoltaïque et le procédé de pose mentionnés, et sa responsabilité civile professionnelle après travaux, qui peut être sollicitée si la décennale est écartée, dans les limites de son contrat (le coût de reprise des travaux eux-mêmes en est souvent exclu). Vérifiez aussi que le procédé figure sur la liste verte de la Commission Prévention Produits : l’AQC maintient depuis 2018 un communiqué de mise en observation de plusieurs familles de procédés photovoltaïques en couverture, en raison d’infiltrations et de risques d’arc électrique.
Nos repères sur la différence entre RC professionnelle et RC décennale aident à lire ces attestations. Si vous êtes vous-même installateur, la page assurance des installateurs photovoltaïques présente le sujet de votre côté.
Avant de signer le devis de pose : sept vérifications
- Envoyer à l’assureur du bâtiment le descriptif du projet : puissance, surface, emplacement des onduleurs, plan de toiture.
- Obtenir sa réponse écrite : acceptation, conditions (contrôles, détection, cheminements) ou refus.
- Décider si les panneaux entrent dans la multirisque ou dans un contrat dédié, et fixer leur valeur à neuf.
- Choisir de couvrir ou non la production perdue, en recettes ou en surcoût d’électricité.
- Faire préciser la responsabilité civile liée à l’installation et à l’injection sur le réseau.
- Si un tiers est impliqué (bailleur ou investisseur) : écrire qui assure quoi et soumettre les renonciations à recours aux assureurs concernés.
- Réunir les attestations de l’installateur et vérifier le procédé de pose.
Pour une exploitation agricole, le raisonnement change sensiblement à cause du fourrage : notre article dédié aux hangars agricoles équipés de panneaux traite ce cas.
Faire étudier le projet
Notre travail de courtier consiste à rapprocher le contrat du bâtiment, le projet de pose et les garanties disponibles pour les équipements, puis à présenter un dossier complet aux assureurs capables de l’étudier. La réponse dépend de leur appréciation du bâtiment et de l’installation : nous ne pouvons pas promettre une acceptation, mais nous pouvons repérer les zones non couvertes avant la mise en service. Notre page assurance des installations photovoltaïques de production détaille les garanties étudiées pour les toitures d’entreprise.
Vous préparez une installation sur le toit de vos locaux ? Transmettez à MENELAS le devis de pose, votre contrat multirisque actuel et, le cas échéant, le projet de bail : nous identifierons les questions à poser à chaque assureur.
Guide pour les installations situées en France, vérifié le 11 octobre 2026. Le tableau de répartition décrit une logique fréquente, pas une règle. Ce que chaque assurance prend réellement en charge dépend de vos contrats, de ce qui a été déclaré et de l’étude de chaque assureur.