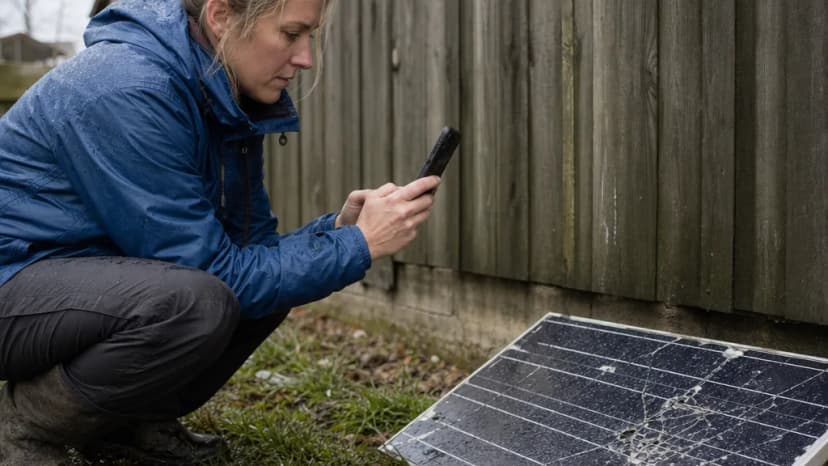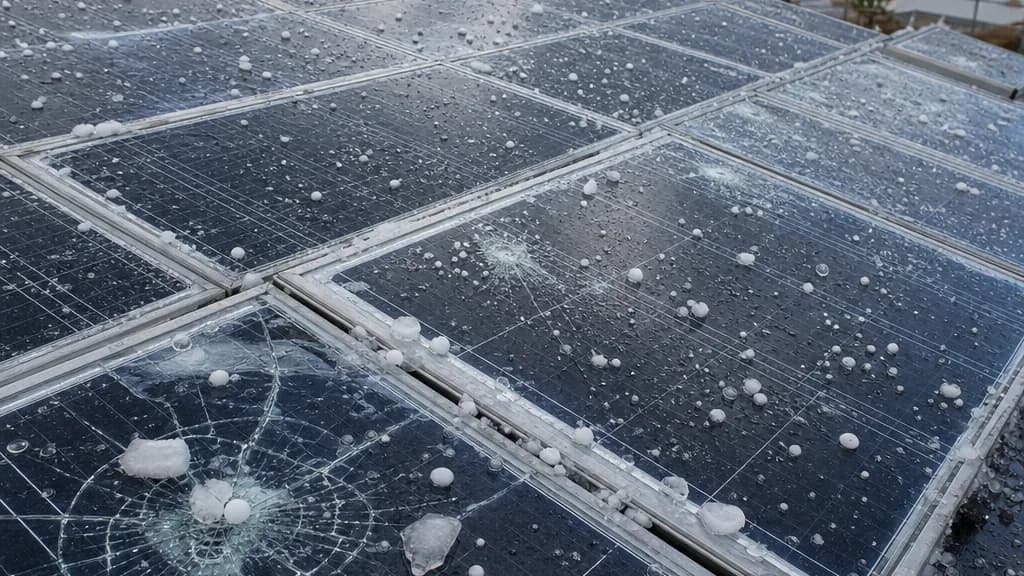
Des panneaux solaires cassés par la grêle, la tempête ou la neige sont indemnisés par la garantie « tempête, grêle, neige » ou « tous risques » du contrat qui assure ces panneaux, pas par le régime des catastrophes naturelles. La grêle est un risque assurable : aucun arrêté de catastrophe naturelle n’est nécessaire, et elle n’en déclenche pas. Le vent des tempêtes est même une garantie que la loi impose dans tout contrat incendie. Le régime des catastrophes naturelles ne joue que pour des événements d’une intensité anormale reconnus par arrêté : inondation, coulée de boue, mouvement de terrain, vents cycloniques extrêmes.
Pour savoir comment vous serez indemnisé, il faut donc identifier l’événement, puis le contrat qui couvre les panneaux. Pour un producteur, c’est souvent un contrat dédié à la centrale ; pour un particulier, la multirisque habitation. Les écarts d’indemnité viennent ensuite de la franchise, de la vétusté éventuelle et des dommages invisibles qu’il faut prouver.
Quel régime pour quel événement ?
| Événement | Régime d’indemnisation |
|---|---|
| Grêle | Garantie contractuelle (tempête-grêle-neige ou tous risques) ; jamais CatNat |
| Tempête, vent violent | Garantie tempête obligatoire dans les contrats incendie (art. L122-7) ; CatNat seulement pour les vents cycloniques extrêmes (au moins 145 km/h en moyenne sur 10 minutes ou 215 km/h en rafales) |
| Poids de la neige | Garantie contractuelle, selon la rédaction du contrat |
| Inondation, coulée de boue | CatNat si un arrêté reconnaît l’état de catastrophe naturelle ; sinon garantie contractuelle éventuelle |
| Foudre | Garantie incendie ou dommages électriques selon le contrat |
Grêle : une garantie contractuelle, et des dommages parfois invisibles
La grêle n’est mentionnée ni par l’article sur la tempête ni par le régime des catastrophes naturelles, qui vise les dommages « non assurables ». Elle se couvre par contrat. Côté assureurs spécialisés, l’IPID de l’offre Photovoltaïques d’AXA France IARD (référence 972812, avril 2023) cite expressément la tempête et la grêle parmi les événements couverts. Les contrats « tous risques » couvrent en général tout dommage matériel accidentel non exclu, ce qui inclut la grêle si aucune clause ne l’écarte.
Le verre intact ne prouve pas l’absence de dommage
Un grêlon peut briser le verre d’un module : le dommage se voit. Il peut aussi provoquer des microfissures dans les cellules, sans casse apparente, qui réduisent la production au fil des mois et créent des points chauds. Après un orage de grêle, trois démarches aident à objectiver ces dommages :
- comparer la production des jours qui suivent avec celle des jours comparables avant l’orage, chaîne par chaîne si le monitoring le permet ;
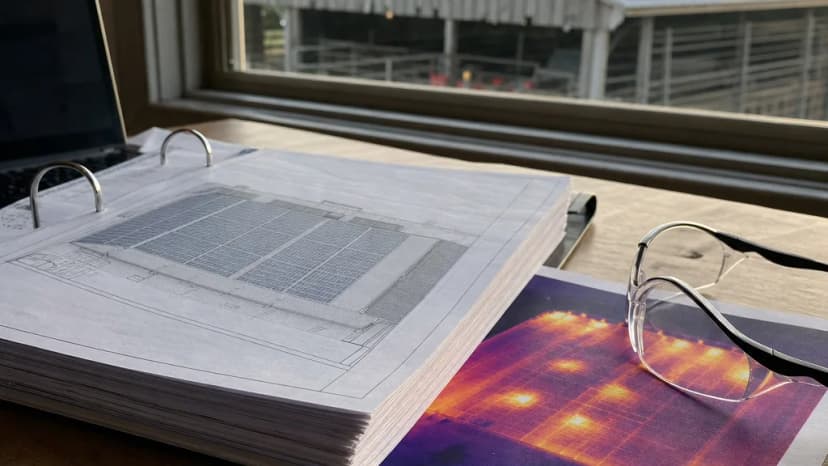
- faire réaliser une thermographie, éventuellement par drone, pour repérer les modules qui chauffent anormalement ;
- demander un test d’électroluminescence sur un échantillon, qui révèle les cellules fissurées.
Ces contrôles ont un coût. Demandez à l’assureur, au moment de la déclaration, s’il mandate lui-même ces examens dans le cadre de l’expertise. Ne les engagez pas sans en parler, sauf urgence.
Les normes de module ne valent pas garantie
Les modules raccordés au réseau en France doivent être conformes à la norme de qualification NF EN 61215, dont les procédures d’essai comprennent un essai de résistance à la grêle. Réussir cet essai ne garantit pas qu’un module résistera à toute averse. Nous ne reprenons pas ici les paramètres de l’essai, faute de les avoir vérifiés dans le texte de la norme. La fiche technique du module, qui indique la classe de résistance revendiquée, reste utile à joindre au dossier de souscription en zone exposée.
Tempête : une garantie que la loi impose
L’article L122-7 du Code des assurances prévoit que les contrats garantissant les dommages d’incendie à des biens situés en France ouvrent droit à la garantie contre les effets du vent dû aux tempêtes, ouragans et cyclones. Si l’assuré est couvert contre les pertes d’exploitation, cette garantie s’y étend. Pour les biens autres que ceux à usage personnel, les conditions dépendent de l’usage et de la nature des biens : franchises, plafonds et vétusté peuvent donc différer de ceux de la garantie incendie. Les vents cycloniques dont les rafales atteignent au moins 215 km/h, ou 145 km/h en moyenne sur dix minutes, sortent de cette garantie et relèvent du régime des catastrophes naturelles.
Pour les panneaux, les dommages de tempête prennent plusieurs formes :
- modules arrachés ou soulevés, avec projection sur des tiers ;
- structures pliées, trackers bloqués ou déformés ;
- couverture du bâtiment endommagée par l’arrachement, avec infiltration ensuite.
Le dernier point mêle plusieurs contrats : la toiture relève de l’assurance du bâtiment, les panneaux de celle de la centrale si elle est distincte. Les dommages causés à un voisin par un module projeté relèvent, eux, de la responsabilité civile. Nous traitons ce volet dans l’article sur la responsabilité civile du producteur photovoltaïque.
Les questionnaires d’assureurs s’intéressent à la prévention contre le vent. Le questionnaire photovoltaïque d’Helvetia (janvier 2026) demande, pour les centrales au sol, en ombrière ou sur trackers, si un calcul de charge au vent a été réalisé et si les trackers se replient automatiquement en cas de vent violent.
Neige : le poids sur les structures
La neige abîme surtout par surcharge : déformation des rails, cadres de modules tordus, ombrières affaissées. La garantie se trouve d’ordinaire avec la tempête et la grêle, sous une rubrique « tempête, grêle, poids de la neige ». Les contrats peuvent écarter les dommages dus à un défaut de dimensionnement ou à l’absence de déneigement lorsqu’il était possible. La note de calcul de la structure fait donc partie des documents à conserver.
Catastrophe naturelle : quand l’arrêté change la règle
L’article L125-1 du Code des assurances étend la garantie des catastrophes naturelles à tout contrat couvrant l’incendie ou d’autres dommages à des biens situés en France. Il vise les dommages matériels directs non assurables dus à l’intensité anormale d’un agent naturel, constatés par un arrêté interministériel. La garantie s’étend aux pertes d’exploitation lorsqu’elles sont assurées.
Il n’existe pas de régime spécial pour le photovoltaïque. Des panneaux assurés dans un contrat dommages bénéficient de la garantie CatNat dans les conditions légales. Des panneaux qui ne sont assurés par aucun contrat dommages n’en bénéficient pas.
Les délais à respecter
Selon l’article L125-2 du Code des assurances (version en vigueur depuis le 28 mai 2026), l’assuré déclare le sinistre dès qu’il en a connaissance et au plus tard trente jours après la publication de l’arrêté. L’assureur dispose ensuite d’un mois pour indiquer les modalités de mise en jeu de la garantie et, le cas échéant, ordonner une expertise, puis d’un mois pour proposer une indemnité après le rapport. Une provision est due dans les deux mois suivant l’état estimatif ou la publication de l’arrêté. Rien n’empêche de déclarer avant l’arrêté : c’est même conseillé.
La franchise légale pour les biens professionnels
Pour les biens à usage professionnel, l’article A125-6-2 du Code des assurances fixe la franchise à 10 % du montant des dommages matériels directs non assurables, par établissement et par événement, avec un minimum de 1 140 €. Dans certains cas, une franchise contractuelle plus élevée peut s’appliquer, dans une limite fixée par le même texte. Voici deux calculs arithmétiques, sans valeur d’indemnité :
- dommages de 40 000 € sur une centrale inondée : 10 % donnent 4 000 €, supérieurs au minimum ; l’indemnité théorique avant autres limites est de 36 000 € ;
- dommages de 8 000 € sur un local onduleur : 10 % donnent 800 €, inférieurs au minimum ; la franchise retenue est de 1 140 €, soit 6 860 € avant autres limites.
Les particuliers relèvent d’autres montants de franchise, prévus par la même section du Code des assurances.
Ce qui fait varier l’indemnité, quel que soit l’événement
Une fois la garantie acquise, plusieurs mécanismes du contrat déterminent le montant versé. Ils se lisent dans les conditions générales et particulières.
- Valeur d’indemnisation : valeur à neuf, valeur de remplacement ou valeur d’usage. Le formulaire de souscription photovoltaïque d’Albingia demande une valeur à neuf de remplacement par poste (capteurs, onduleurs, autres éléments) ; celui d’Helvetia, des montants assurés par poste. Ces montants fixent la base de départ.
- Vétusté : certains contrats la déduisent, parfois avec un plafond. Un module de quinze ans indemnisé après déduction de vétusté peut laisser un reste à charge important.
- Franchise : fixe, proportionnelle ou en jours pour les pertes de recettes.
- Disponibilité des modules : si le modèle n’est plus fabriqué, le remplacement par un module différent peut imposer de reprendre une chaîne entière, voire l’onduleur. Le contrat prévoit-il ces frais d’adaptation ?
- Pertes de recettes : si elles sont couvertes, la période d’indemnisation choisie compte. Le questionnaire Helvetia propose six ou douze mois.
Le contrat d’achat après un remplacement
Remplacer des modules sinistrés n’est pas neutre pour le contrat d’achat d’électricité. La page de photovoltaique.info sur le changement de panneaux (modifiée le 10 décembre 2024) indique que, pour plusieurs générations de contrats d’obligation d’achat, le contrat est maintenu après la destruction de l’installation si l’installation de remplacement a des caractéristiques identiques (puissance à plus ou moins 10 %, même technologie d’intégration) ; les remplacements consécutifs à un incident s’appuient sur le rapport d’un expert, par exemple l’expert de l’assureur. Cette page ne cite pas les contrats de l’arrêté de 2021. Vérifiez donc votre propre contrat avant de choisir des modules différents. Notre article sur le contrat d’achat EDF OA après un sinistre développe ce point.
Vous êtes particulier : la multirisque habitation en première ligne
Pour des panneaux posés sur une maison, la garantie tempête-grêle-neige de l’assurance habitation est en principe la voie d’indemnisation, à condition que les panneaux aient été déclarés à l’assureur. Cette déclaration est prudente : l’article L113-2 du Code des assurances impose de signaler les circonstances nouvelles qui aggravent le risque ou en créent de nouveaux. Vérifiez si le contrat traite les panneaux comme partie du bâtiment ou comme équipement, et s’il plafonne leur indemnisation. Notre article sur les panneaux solaires et l’assurance habitation détaille ces vérifications.
Après l’orage : l’ordre des démarches
- Photographier les panneaux et la toiture depuis le sol ou par drone, sans monter sur une toiture fragilisée.
- Couper ou faire couper l’installation si des modules sont cassés, et faire vérifier la sécurité électrique.
- Exporter les données de production de la semaine qui précède et de celle qui suit.
- Déclarer au plus vite, dans le délai du contrat ; pour une catastrophe naturelle, au plus tard trente jours après l’arrêté.
- Garder les modules cassés et les grêlons photographiés avec un repère d’échelle, si possible.
- Attendre l’accord de l’expert avant de remplacer, sauf mesure conservatoire.
MENELAS peut relire votre contrat pour identifier les événements couverts, la franchise, la vétusté et la garantie de pertes de recettes, puis rechercher si nécessaire une couverture plus adaptée à votre exposition. Ce travail ne garantit ni l’acceptation ni le tarif. Transmettez à MENELAS votre contrat actuel et la description de votre installation pour en faire examiner les garanties climatiques.
Guide pour les installations photovoltaïques situées en France, vérifié le 11 octobre 2026. Les calculs sont arithmétiques et pédagogiques. L’indemnisation dépend de la qualification de l’événement, des garanties souscrites, des franchises, de la vétusté prévue au contrat et de l’expertise.