Oui, des panneaux posés sur une maison peuvent être couverts par l’assurance habitation, y compris lorsque vous revendez votre surplus, mais rarement sans démarche de votre part. Il faut déclarer l’installation à votre assureur pour qu’il en intègre la valeur au contrat, vérifier que votre responsabilité civile de producteur d’électricité est bien mentionnée (le gestionnaire de réseau la demande dans le contrat de raccordement), puis lire les garanties qui comptent pour un équipement en toiture : tempête et grêle, dommages électriques, vol, franchise et vétusté.
Ce qui n’est presque jamais couvert par une multirisque habitation : les malfaçons de l’installateur, la panne due à l’usure, et vos obligations contractuelles envers l’acheteur de l’électricité. Les réponses ci-dessous détaillent chaque point, dans l’ordre où les questions se posent après la pose, puis quatre cas concrets et la liste des pièces à garder.
Dois-je déclarer mes panneaux à mon assureur ?
Oui, et sans attendre. Le centre de ressources photovoltaique.info, page « Assurances optionnelles » (mise à jour le 20 novembre 2024) rappelle que l’installation fait partie du bâti et qu’il faut la déclarer à l’assureur pour qu’il en intègre la valeur au contrat multirisque habitation. Sur le plan juridique, le 3° de l’article L113-2 du Code des assurances impose à l’assuré de déclarer en cours de contrat les circonstances nouvelles qui aggravent les risques ou en créent de nouveaux, lorsqu’elles rendent inexactes ses réponses initiales à l’assureur. Le texte prévoit une déclaration par lettre recommandée ou envoi recommandé électronique, dans les quinze jours suivant la connaissance de ce changement.
Concrètement, préparez la facture (montant et date), la puissance, le nombre de modules, le type d’onduleur, la présence éventuelle d’une batterie et le mode de valorisation de l’électricité. Demandez une réponse écrite : un avenant, ou à défaut un courriel de l’assureur confirmant la prise en compte. Les kits solaires « prêts à brancher » posés sur un balcon ou au jardin sont aussi concernés : la page de photovoltaique.info consacrée aux kits « plug and play » (modifiée le 9 décembre 2024) recommande de vérifier auprès de son assureur que le kit est couvert, en plus de la convention d’autoconsommation sans injection à signer avec le gestionnaire de réseau.
La revente du surplus change-t-elle quelque chose ?
Elle ajoute surtout une exigence de responsabilité civile. Selon la page « Assurances obligatoires » de photovoltaique.info (modifiée le 20 novembre 2024), le gestionnaire du réseau (Enedis, EDF SEI ou une entreprise locale de distribution) demande, dans le contrat de raccordement, une assurance de responsabilité civile qui mentionne explicitement l’activité de production d’électricité photovoltaïque. La même source indique que, pour les producteurs non professionnels, les assureurs intègrent généralement cette garantie à la multirisque habitation, souvent sans surprime. Ce n’est pas une règle universelle : certains contrats énumèrent limitativement ce qu’ils couvrent.
Deux nuances utiles :
- L’obligation vient du contrat de raccordement, pas d’une loi générale sur les panneaux. Nous n’avons pas relu les conditions générales en vigueur du gestionnaire de réseau : vérifiez le libellé de la clause dans votre propre contrat.
- Les manquements envers l’acheteur ne sont pas couverts : photovoltaique.info précise que la responsabilité contractuelle (par exemple un manquement à vos engagements de producteur) n’est jamais garantie par une multirisque habitation.
Si vous avez signé un contrat de vente totale ancien, ou si l’installation est importante, posez la question du caractère professionnel de l’activité à votre assureur : certains contrats habitation excluent les activités professionnelles exercées au domicile.
Quels événements sont couverts ?
Une fois intégrés au contrat, les panneaux suivent en principe le sort du bâtiment pour les garanties souscrites. Voici comment les grands événements s’articulent.
- Tempête : l’article L122-7 du Code des assurances impose aux contrats incendie couvrant des biens en France de garantir les effets du vent dû aux tempêtes. Les vents cycloniques les plus violents relèvent du régime des catastrophes naturelles.
- Grêle et poids de la neige : ils ne relèvent pas de cet article et, parce qu’ils sont assurables, ne sont en principe pas traités en catastrophe naturelle ; ils dépendent de la garantie contractuelle « tempête, grêle, neige » de votre contrat. Notre guide sur la grêle et la tempête sur les panneaux détaille les conditions habituelles.
- Catastrophe naturelle : si votre contrat garantit les dommages d’incendie ou d’autres dommages aux biens, l’article L125-1 ouvre droit à la garantie catastrophes naturelles, après arrêté interministériel, pour les dommages matériels directs non assurables par ailleurs.
- Incendie et foudre : couverts dans le cadre de la garantie incendie, sous réserve des conditions de votre contrat.
- Dommages électriques (surtension, court-circuit) : c’est souvent une garantie distincte, avec plafond et franchise propres. L’onduleur est l’élément le plus exposé ; vérifiez s’il est inclus et à quelle valeur.
- Vol et vandalisme : selon les contrats, les biens extérieurs ou fixés en toiture peuvent faire l’objet de conditions particulières.
Qu’est-ce qui reste hors de l’assurance habitation ?
Trois situations reviennent souvent et relèvent d’autres mécanismes.
- La panne sans événement extérieur : un onduleur qui s’arrête au bout de quelques années par usure relève d’abord de la garantie du fabricant, dont la durée figure dans la fiche technique et le certificat de garantie de l’appareil. La page « Durée de vie des onduleurs » de photovoltaique.info (modifiée le 11 février 2025) retient qu’une hypothèse de remplacement tous les dix ans est prudente dans un budget, et rapporte qu’une étude suisse de 2022 a trouvé environ deux appareils sur trois encore sans défaillance au bout de quinze ans. Notre article sur la panne d’onduleur et les garanties possibles fait le tri.
- La malfaçon de pose : une infiltration due à un défaut d’abergement ou une erreur de câblage engage d’abord l’installateur. Pour une installation posée sur une maison existante, la Cour de cassation juge depuis un arrêt de la troisième chambre civile du 21 mars 2024 (n° 22-18.694) qu’un équipement ajouté sur un bâtiment déjà construit, s’il n’est pas lui-même un ouvrage, n’ouvre droit ni à la décennale ni à la biennale : le client doit agir sur le terrain contractuel classique. Cet arrêt concernait un insert de cheminée ; son application aux panneaux est une analogie que les tribunaux n’ont pas, à notre connaissance, encore confirmée.
- Les dommages consécutifs : selon votre contrat, les dégâts des eaux causés à l’intérieur par une infiltration peuvent être pris en charge par la garantie dégâts des eaux, puis faire l’objet d’un recours contre l’installateur. Déclarez-les comme tels.
Ma production perdue est-elle indemnisée ?
Rarement par une multirisque habitation standard, et l’enjeu est souvent plus modeste qu’on ne le pense. Depuis l’arrêté du 1er juin 2026 modifiant l’arrêté tarifaire de 2021, une installation de 100 kWc au plus dont la demande complète de raccordement a été déposée à partir du 5 juin 2026 perçoit un tarif unique de 1,1 c€ HT par kWh injecté, et la prime à l’autoconsommation a été supprimée pour ces nouvelles demandes. Les contrats antérieurs restent régis par les règles de leur date.
Calcul pédagogique (simple arithmétique, pas une estimation de votre installation) : si une panne vous prive de 600 kWh qui auraient été injectés, la recette perdue au tarif de 1,1 c€/kWh est de 6,60 € HT. Si votre contrat d’achat est plus ancien, son tarif figure dans vos conditions particulières : refaites le même calcul avec ce chiffre. Le vrai coût est souvent ailleurs : l’électricité que vous auriez autoconsommée et que vous achetez au réseau pendant l’arrêt. Certains assureurs proposent, en option de la multirisque habitation, une garantie dédiée aux équipements d’énergie renouvelable qui peut inclure une perte de revenu ou un surcoût d’électricité, avec un plafond ; son existence, son contenu et son montant varient d’un contrat à l’autre, aucune règle générale ne s’applique.
Les points à vérifier dans votre contrat
Avant de considérer vos panneaux comme assurés, contrôlez ces éléments dans les conditions particulières et générales :
- l’installation est mentionnée, avec une valeur ou dans un capital bâtiment suffisant ;
- la responsabilité civile couvre explicitement la production d’électricité ;
- les garanties tempête, grêle et neige s’appliquent aux équipements en toiture ;
- les dommages électriques incluent l’onduleur, avec un plafond cohérent avec son prix ;
- la vétusté appliquée (remboursement à neuf ou valeur d’usage) et la franchise ;
- la batterie, si vous en avez une, est déclarée et couverte ;
- pour un locataire ou un copropriétaire, l’accord du bailleur ou du syndicat et l’assurance qui couvre la toiture.
Quatre cas concrets
Ces situations sont pédagogiques : elles montrent quel contrat regarder en premier, pas ce que votre assureur décidera.
- Un orage de grêle fissure trois modules sur une maison en vente du surplus. C’est la garantie « tempête, grêle, neige » de la multirisque habitation qui est concernée, à condition que les panneaux soient déclarés ou compris dans le capital bâtiment. Photographiez les modules et les grêlons, notez la date, déclarez dans le délai de votre contrat. La recette d’injection perdue pendant l’attente des pièces reste en général à votre charge, sauf option prévue au contrat.
- L’onduleur s’arrête le lendemain d’un orage, son écran affiche un code d’erreur. Deux pistes coexistent : la garantie dommages électriques de votre contrat, si une surtension est en cause, et la garantie du fabricant. Faites établir par l’installateur un diagnostic écrit qui dit ce qui a provoqué la panne : c’est lui qui oriente le dossier.
- L’onduleur cesse de fonctionner après huit ans, sans événement extérieur. L’usure n’est en principe pas un sinistre au sens de la multirisque habitation. Vérifiez la durée de la garantie du fabricant et l’éventuelle extension souscrite à l’achat.
- Une tache d’humidité apparaît au plafond six mois après la pose sur un toit existant. Déclarez le dégât des eaux à votre assureur habitation pour les dommages intérieurs, et adressez en parallèle une réclamation écrite à l’installateur pour le défaut d’étanchéité. Conservez le procès-verbal de réception et l’attestation d’assurance de l’entreprise : ils serviront au recours.
Les pièces à garder, et pourquoi
Un dossier rangé dès la pose évite la plupart des discussions au moment d’un sinistre. Gardez une copie papier ou numérique de :
- la facture détaillée de l’installation : elle prouve la valeur et la date, qui servent au calcul de l’indemnité et de la vétusté ;
- l’attestation de conformité électrique visée lors du raccordement : elle montre que l’installation a été contrôlée à la mise en service ;
- le contrat de raccordement et le contrat d’achat : le premier contient la clause de responsabilité civile, le second le tarif qui permet de chiffrer une recette perdue ;
- les fiches techniques et certificats de garantie des modules, de l’onduleur et de la batterie : ils délimitent ce que doit le fabricant ;
- le procès-verbal de réception et l’attestation d’assurance de l’installateur : sans eux, un recours pour malfaçon est plus difficile à engager ;
- des photos datées de l’installation à la réception, puis après chaque événement climatique notable ;
- l’historique de production de votre application de suivi ou de l’onduleur : une chute brutale à une date précise aide à relier une panne à un événement ;
- la réponse écrite de votre assureur à votre déclaration, et, si vous êtes locataire ou copropriétaire, l’accord écrit du bailleur ou de l’assemblée générale.
Notre guide pour déclarer un sinistre sur une installation photovoltaïque explique comment utiliser ces pièces le moment venu.
Et si mon installation est professionnelle ou agricole ?
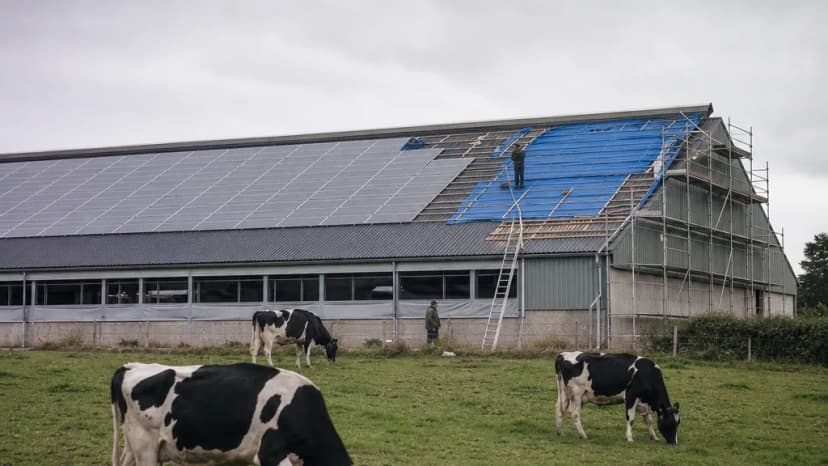
Le raisonnement change dès que les panneaux couvrent un hangar, un bâtiment d’entreprise ou une centrale dédiée à la vente : l’assurance habitation n’est plus le bon support, et les garanties de pertes de recettes ou de responsabilité prennent une autre dimension. MENELAS accompagne ces producteurs dans l’étude d’une assurance dédiée aux centrales photovoltaïques. Pour un particulier, notre rôle se limite le plus souvent à vous aider à lire votre contrat et à formuler les bonnes questions à votre assureur ; si votre situation sort du cadre habituel (installation importante, activité au domicile, montage locatif), vous pouvez nous décrire votre installation.
Guide pour les installations situées en France, vérifié le 11 octobre 2026. Les tarifs cités valent pour les demandes de raccordement indiquées. Les garanties applicables dépendent de votre contrat et de l’étude de votre assureur.