Pour faire étudier l’assurance d’une centrale photovoltaïque, préparez cinq familles de pièces : l’identité du producteur, la description technique de l’installation, ses valeurs et ses recettes, les preuves de prévention (maintenance, vérifications électriques, Consuel) et l’historique d’assurance. Sans ces éléments, un assureur spécialisé ne peut ni chiffrer ni accepter le risque ; certains l’écrivent noir sur blanc dans leurs formulaires.
Le plus long n’est pas de remplir le questionnaire, mais de retrouver les justificatifs : DOE de l’installateur, attestation Consuel, contrat d’achat, rapports de vérification, copie du bail. Voici la liste commentée, construite à partir de deux formulaires publics du marché et des règles de prévention en vigueur, avec ce que chaque pièce prouve et ce que son absence entraîne.
Pourquoi l’assureur demande autant de pièces
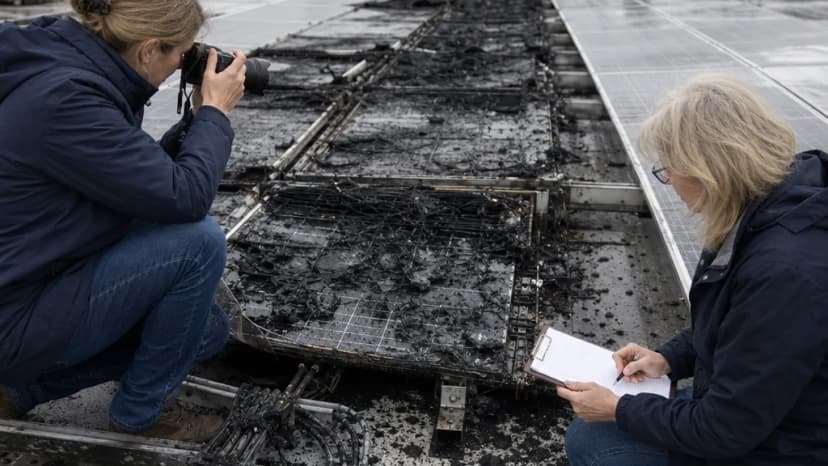
Une centrale photovoltaïque n’entre pas dans une grille tarifaire standard. L’assureur doit apprécier un risque technique (incendie d’origine électrique, bris, vol), un risque financier (les recettes perdues pendant l’arrêt) et parfois un risque de responsabilité envers le propriétaire du bâtiment ou des voisins. Chaque document répond à l’une de ces questions.
Deux exemples publics montrent le niveau de détail attendu. Le formulaire de déclaration de risque « Photovoltaïque » d’Albingia (version 07.2023) demande notamment la nature du bâtiment support, la valeur à neuf poste par poste, les recettes et les mesures de protection. Le questionnaire « Risques techniques – Installations photovoltaïques » d’Helvetia (version 01/2026), consulté par MENELAS, liste dix pièces à joindre et précise qu’aucune proposition ne peut être remise sans questionnaire de connaissance client (lutte contre le blanchiment) complété et signé. Ce sont des exigences de ces assureurs, pas des obligations légales générales ; elles donnent néanmoins une bonne image de ce que le marché examine.
La liste des pièces, famille par famille
1. Le producteur et sa structure
- Extrait Kbis, SIREN, code APE et identité des dirigeants : ils identifient le preneur d’assurance. Pour une société de projet ou une société de défiscalisation, indiquez la qualité exacte du preneur (propriétaire, crédit-bailleur…), car elle détermine qui sera indemnisé.
- Formulaire de connaissance client signé lorsque l’assureur l’exige.
- Organigramme du montage si la centrale appartient à une société distincte du propriétaire du bâtiment ou du terrain.
2. L’installation telle qu’elle a été construite
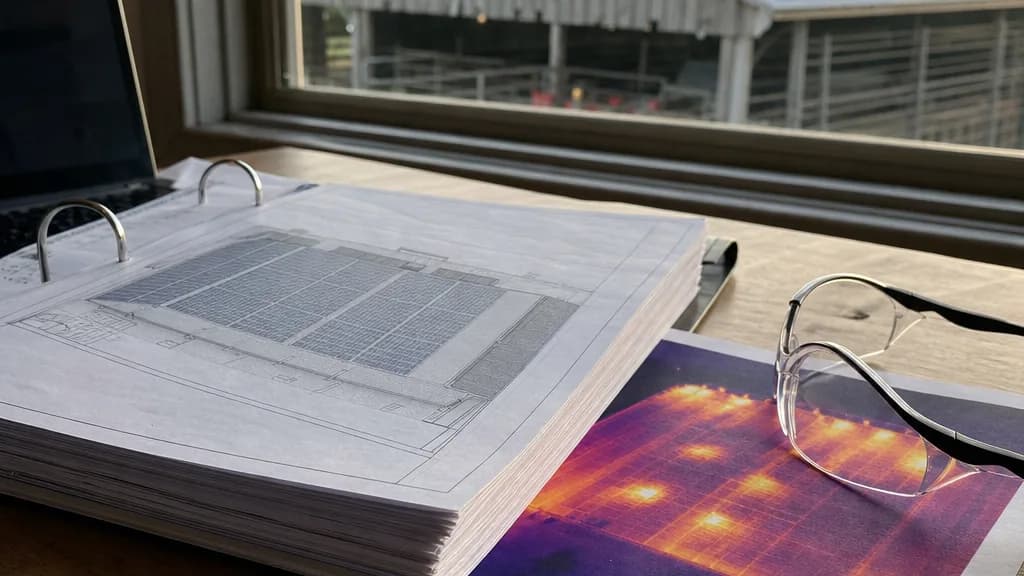
- Schéma d’implantation et plan de masse : nombre de bâtiments, emplacement des onduleurs, des locaux techniques et des cheminements de câbles.
- Dossier des ouvrages exécutés (DOE) : c’est la meilleure preuve de ce qui a réellement été posé (marques, nombre et puissance des modules et des onduleurs, mode de fixation, procédé d’intégration ou de surimposition).
- Coordonnées du fabricant, du fournisseur et de l’installateur, avec l’attestation d’assurance de ce dernier : elles conditionnent les recours de l’assureur après un sinistre.
- Attestation de conformité Consuel : selon le centre de ressources photovoltaique.info, l’article D342-19 du Code de l’énergie l’impose avant la mise sous tension des installations de production de moins de 250 kVA raccordées au réseau public de distribution qui modifient l’installation intérieure. Elle date et prouve la conformité initiale.
- Date de mise en service (date à laquelle le gestionnaire de réseau a autorisé l’injection) et, pour les centrales au sol, coordonnées GPS et étude de sol si elle existe.
- Présence de batteries : à déclarer systématiquement. L’IPID Helvetia « Bris de machine – Installations photovoltaïques » (novembre 2025) exclut par exemple les dommages aux batteries d’accumulateurs, alors que l’IPID « Offre Photovoltaïques » d’AXA (avril 2023) les cite parmi les biens assurés. La réponse dépend du contrat.
3. Le bâtiment ou le terrain qui porte la centrale
- Activité exercée dans le bâtiment et marchandises stockées : paille, fourrage, produits combustibles ou process industriel changent profondément l’analyse.
- Descriptif de la couverture et de l’isolant : les deux formulaires cités interrogent la combustibilité de l’enveloppe.
- Moyens de protection incendie du bâtiment (extincteurs, robinets d’incendie armés, sprinklers, détection dans le local onduleurs).
- Bail, convention d’occupation ou bail emphytéotique, avec les clauses de renonciation à recours : si vous n’êtes pas propriétaire du support, l’assureur veut savoir qui pourra se retourner contre qui. Notre guide sur la location de toiture à un tiers investisseur développe ce point.
4. Les valeurs et les recettes
- Facture de l’installation et valeur à neuf par poste (modules, onduleurs, structures, génie civil, équipements électriques, clôture et vidéosurveillance si vous voulez les assurer). Une sous-évaluation peut réduire l’indemnité ; une surévaluation fait payer une prime inutile.
- Contrat de vente de l’électricité : contrat d’obligation d’achat, contrat de complément de rémunération issu d’un appel d’offres, contrat de gré à gré avec un acheteur d’électricité (PPA, power purchase agreement), ou simple autoconsommation.
- Production annuelle estimée ou relevée et détail des recettes ou des économies d’autoconsommation. Ces chiffres servent de base à la garantie de pertes de recettes ; leur méthode de calcul est expliquée dans notre article sur la perte de recettes photovoltaïque.
5. La prévention et l’entretien
- Contrat de maintenance (nom du prestataire, étendue, fréquence). Ce n’est pas un détail : l’IPID Helvetia de novembre 2025 indique que les installations sans contrat de maintenance ne sont pas assurées.
- Rapports de vérification électrique : le questionnaire Helvetia mentionne les certificats Q18 (vérification des installations électriques) et Q19 (thermographie infrarouge), deux comptes rendus du référentiel APSAD géré par le CNPP.
- Compte rendu Q20 si un contrôle selon le référentiel APSAD D20 a été réalisé. Le CNPP a publié une édition 2025 du référentiel APSAD D20 consacré aux installations photovoltaïques qui contient le modèle de compte rendu de contrôle initial et périodique Q20 et définit la qualification des opérateurs de contrôle. Comme les autres référentiels APSAD, il n’est pas imposé par la loi : il devient exigible lorsque le contrat ou l’assureur le prévoit.
- Supervision à distance et historique de production : utiles pour dater un arrêt et prouver la durée d’une perte.
- Protection contre le vol : clôture et sa hauteur, vidéosurveillance, télésurveillance, intervention sur alarme, vis ou fixations antivol.
- Pour le sol, l’ombrière ou les trackers : contrat de débroussaillage, calcul de charge au vent, dispositif de mise en sécurité par vent fort.
6. L’historique d’assurance
- Relevé de sinistralité du précédent assureur, avec les franchises appliquées : trois ans dans le formulaire Albingia, cinq ans dans le questionnaire Helvetia.
- Motif du changement d’assureur, et toute résiliation pour sinistre ou non-paiement au cours des derniers mois.
- Circonstances connues pouvant donner lieu à une réclamation : un défaut constaté, un litige avec l’installateur, une alerte du mainteneur.
Ce que chaque pièce démontre
Pour hiérarchiser vos recherches, retenez la fonction de chaque document dans l’étude :
| Pièce | Ce qu’elle permet à l’assureur d’apprécier |
|---|---|
| DOE et Consuel | La qualité de conception et la conformité initiale |
| Contrat de maintenance, Q18, Q19, Q20 | L’entretien dans la durée et le risque d’incendie électrique |
| Activité et stockage du bâtiment | L’exposition au feu venant de l’extérieur de la centrale |
| Valeurs à neuf et recettes | Les montants à assurer et la base des pertes de recettes |
| Bail et renonciations à recours | Les recours possibles entre propriétaire et exploitant |
| Relevé de sinistralité | La fréquence et la gravité passées |
Si une pièce manque
Un dossier incomplet n’est pas toujours bloquant, mais il faut le dire plutôt que de le combler par des approximations. Les deux formulaires cités reproduisent les articles L113-8 et L113-9 du Code des assurances : une fausse déclaration intentionnelle peut entraîner la nullité du contrat, et une omission non intentionnelle découverte après sinistre peut réduire l’indemnité en proportion de la prime qui aurait été due.
Quelques situations fréquentes et la manière de les présenter :
- Vous avez racheté une centrale existante sans DOE : demandez-le au vendeur ou à l’installateur ; à défaut, une vérification récente et un inventaire photographique daté aident à décrire l’installation.
- Aucune vérification électrique n’a été faite depuis la mise en service : programmer un contrôle avant la souscription vaut souvent mieux qu’une réponse « non » sans perspective.
- La centrale vient d’être mise en service : il n’y a pas d’historique de production ; fournissez l’étude de productible et la date de raccordement.
- Le bail ne prévoit aucune renonciation à recours : signalez-le ; c’est une information utile pour l’étude, et éventuellement une clause à négocier avec le bailleur.
Comment transmettre le dossier
Un dossier lisible est un dossier qui avance plus vite. Nommez les fichiers de façon explicite (« DOE_centrale_hangar_nord.pdf »), regroupez-les par famille, et joignez un court descriptif d’une page : localisation, puissance, type de pose, mode de vente, date de mise en service, garanties souhaitées (dommages, pertes de recettes, responsabilité civile, durée d’indemnisation). Indiquez aussi ce qui change prochainement : ajout de batteries, extension, changement d’onduleurs, nouveau locataire du bâtiment.
Le contenu du dossier influence directement le coût de l’assurance ; notre article sur les facteurs qui font varier le prix d’une centrale montre comment les comparer ensuite.
Ce que nous faisons de ces pièces
Chez MENELAS, nous relisons le dossier avant de le présenter : cohérence entre le DOE et le questionnaire, valeurs par poste, base de calcul des recettes, clauses de recours du bail, conditions de prévention qu’un assureur pourrait poser. Nous signalons ce qui manque et ce qui mérite une explication. Ce travail facilite l’étude ; il ne préjuge ni de l’acceptation, ni des conditions, ni du tarif qui seront proposés.
Votre dossier est prêt, ou presque ? Transmettez le descriptif de votre centrale et les pièces disponibles à MENELAS : nous vous dirons ce qui manque avant toute consultation du marché.
Guide pour les installations situées en France, vérifié le 11 octobre 2026. Les pièces citées proviennent de formulaires publics d’assureurs à leur date de version ; chaque assureur peut demander d’autres éléments. Les garanties applicables dépendent du contrat et de l’étude de l’assureur.