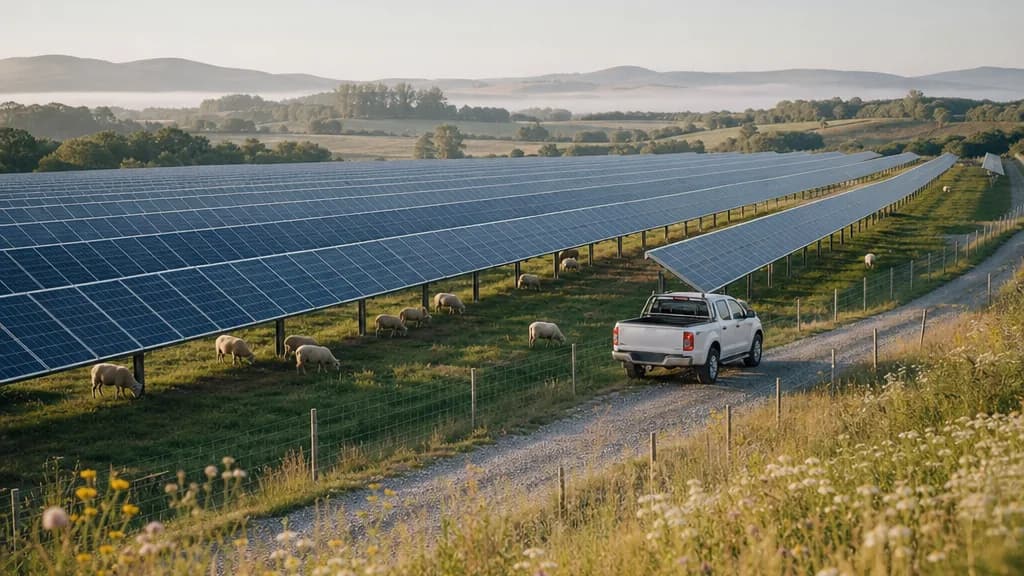
Une centrale au sol ne s’assure pas avec un seul contrat mais avec une succession de garanties qui se relaient : tous risques chantier et montage-essais pendant la construction, puis dommages « tous risques sauf », pertes de recettes et responsabilité civile de l’exploitant pendant l’exploitation, et enfin, selon le terrain et le bail, une garantie financière pour le démantèlement. Le point de vigilance n’est pas tant chaque contrat que les passages de relais : entre chantier et exploitation, entre exploitant et propriétaire foncier, entre contrat d’assurance et contrat de maintenance.
La loi impose peu de choses dans ce domaine. L’article L243-1-1 du Code des assurances écarte les ouvrages de production d’énergie des assurances obligatoires de construction (décennale et dommages-ouvrage), sauf lorsqu’ils sont l’accessoire d’un ouvrage lui-même assujetti. L’essentiel du programme repose donc sur des choix contractuels et sur les exigences des prêteurs et des bailleurs. Voici comment il se construit, phase par phase.
Avant le premier pieu : ce qui se décide pendant le développement
Les assurances d’une centrale se préparent pendant la négociation foncière. Le bail signé avec le propriétaire (souvent un bail de longue durée) fixe qui assure le terrain, qui répond des dommages causés aux parcelles voisines, quelles renonciations à recours sont consenties et quelle garantie de remise en état est due en fin de bail.
Sur ce dernier point, deux sources d’exigence coexistent :
- Le bailleur peut demander une caution de démantèlement. La fiche produit d’Atradius sur sa caution environnementale photovoltaïque (non datée) indique qu’un nombre croissant de bailleurs l’exigent et que l’émission suppose l’étude des comptes du projet et du bail.
- L’administration peut l’imposer pour les installations sur terrains agricoles, naturels ou forestiers. Les articles R111-62 à R111-64 du Code de l’urbanisme, issus du décret n° 2024-318 du 8 avril 2024, limitent l’autorisation à 40 ans (prolongation possible de 10 ans), imposent le démantèlement, fondations comprises, dans l’année qui suit la fin d’exploitation (trois ans au plus en cas de difficulté liée au relief) et permettent d’exiger des garanties financières consignées à la Caisse des dépôts avant les travaux. Le montant résulte d’un barème ministériel, que nous ne reproduisons pas ici faute de l’avoir relu.
Une caution n’est pas une assurance de dommages : elle garantit au bénéficiaire que l’obligation sera financée si l’exploitant fait défaut. Elle s’obtient auprès d’un garant qui analyse la solidité financière du projet, et elle se renouvelle ou s’actualise selon les cas.
Construction et essais : protéger le chantier et la date de mise en service
Pendant le chantier, la garantie centrale est le tous risques chantier, souvent étendu au montage et aux essais des équipements. Souscrite par le maître d’ouvrage, elle couvre les dommages matériels accidentels à l’ouvrage en cours : effondrement de structures, intempéries, vol de modules sur site, incendie d’un poste de transformation. L’IPID TRC Montage-Essais d’Albingia (IPID-RT-TRC 21-2), simple résumé du contrat, illustre le contenu possible : chantier en tous risques, responsabilité civile du maître d’ouvrage, dommages aux existants et garanties pendant une période de maintenance de 12 mois après réception. Il exclut la responsabilité civile et décennale des entreprises : chaque intervenant conserve donc ses propres assurances.
Deux compléments relèvent de la pratique de marché, sans obligation légale :
- Le transport des modules, onduleurs et transformateurs jusqu’au site, si les conditions de vente laissent ce risque au maître d’ouvrage.
- La perte de recettes anticipée, souvent appelée ALOP (Advance Loss of Profits) : elle indemnise les recettes perdues lorsque la mise en service est retardée par un sinistre garanti au chantier. Les prêteurs d’un financement de projet peuvent l’exiger, car le remboursement de la dette repose sur la date de première injection.
Pour la décennale, aucune décision de la Cour de cassation que nous ayons identifiée ne qualifie une centrale au sol d’ouvrage au sens de l’article 1792 du Code civil. Sa couverture n’est pas obligatoire, mais la responsabilité des constructeurs n’est pas pour autant écartée : la question reste débattue pour les fondations, les pieux et les structures. Faites préciser par écrit les garanties de chaque entreprise et leur durée. Notre article sur l’utilité d’une assurance tous risques chantier rappelle les principes de cette garantie.
Réception : le moment où les contrats se passent le relais
C’est la phase la plus exposée aux trous de garantie. Une centrale peut injecter de l’électricité pendant des essais alors que la réception n’est pas prononcée, ou être réceptionnée par tranches. Or le contrat d’exploitation peut exclure ce qui n’est pas réceptionné : c’est le cas de l’IPID Bris de machine photovoltaïque d’Helvetia (novembre 2025), qui exclut les « installations et équipement non réceptionnés ».
Trois précautions simples : faire coïncider la fin de la garantie chantier et le début du contrat d’exploitation, prévoir une solution pour les tranches mises en service séparément, et conserver les procès-verbaux de réception avec leurs réserves. Une réserve non levée peut devenir, deux ans plus tard, un débat sur la cause d’un sinistre.
Exploitation : les cinq postes d’un contrat d’exploitant
Les documents publics des assureurs permettent de dresser la liste des garanties à examiner. L’IPID Tous Risques Photovoltaïque d’Albingia (IPID-RT-PHOTO 21-2), qui vise aussi les fermes au sol, en donne une bonne image :
- Les dommages aux équipements, en tous risques sauf exclusions : modules, structures, onduleurs, câbles, postes. Chez Helvetia, les fondations, massifs et socles des installations au sol font l’objet d’une option.
- Les frais consécutifs : gardiennage, clôture provisoire, déblaiement.
- Les pertes de recettes consécutives à un sinistre garanti, et chez Albingia le préjudice lié à la rupture du contrat d’achat après certains événements (incendie, explosion, dégâts des eaux).
- La responsabilité civile de l’exploitant : exploitation de la centrale, livraison de l’énergie produite et atteinte à l’environnement.
- Les catastrophes naturelles, qui s’ajoutent légalement aux contrats de dommages pour les biens situés en France, sous réserve d’un arrêté (art. L125-1 du Code des assurances).
Les exclusions comptent autant. L’IPID Helvetia écarte les installations au sol construites en zone inondable ou ne respectant pas les normes, celles qui n’ont pas de contrat de maintenance, l’usure, la corrosion et le défaut d’entretien. Albingia exclut notamment les causes connues avant la souscription. Chaque assureur fixe ses plafonds et franchises dans les conditions particulières : aucun montant public ne permet de les anticiper.
Vol et intrusion : le sujet qui se négocie au mètre de clôture
Aucune statistique officielle propre aux vols sur les centrales photovoltaïques n’a été trouvée. Les questionnaires montrent en revanche que l’assureur évalue la protection en détail. Le formulaire Albingia demande la hauteur et la nature de la clôture, sa distance aux installations, l’existence d’une détection d’intrusion reliée à une télésurveillance, l’intervenant en cas d’alarme et les fixations antivol. Le questionnaire Helvetia interroge sur la vidéosurveillance et une clôture de plus de 2 mètres. Chez Helvetia, le vol n’est garanti que « sous conditions de sécurisation ».
Végétation et incendie
Une herbe haute sous les tables augmente le risque de feu et gêne la maintenance. Le formulaire Albingia demande s’il existe un contrat de débroussaillage et précise que la végétation ne doit pas dépasser 20 cm. Dans les zones exposées aux feux de forêt, les obligations locales de débroussaillement s’ajoutent à cette exigence contractuelle.
Matériel qui vieillit
Helvetia demande si l’installation comporte des onduleurs de plus de huit ans. Sur une durée d’exploitation de vingt ans ou plus, prévoir leur remplacement fait partie de la gestion normale : l’usure n’est pas un sinistre. Le contrat de maintenance, la disponibilité des pièces (Albingia demande l’état du stock de pièces) et la durée de réparation pèsent directement sur la perte de recettes. Le guide consacré à la production perdue et son calcul montre comment fixer une durée d’indemnisation réaliste.
Au-delà de vingt ans : prolonger, rééquiper, démanteler
Les contrats de soutien durent en général vingt ans : c’est par exemple le cas du contrat de complément de rémunération de l’appel d’offres simplifié 100-500 kWc, selon photovoltaique.info. Une autorisation d’urbanisme peut aller au-delà (jusqu’à 40 ans pour les terrains visés par le décret de 2024). Après la fin du contrat d’achat, la centrale vend souvent sur le marché ou par contrat direct : la base de calcul des pertes de recettes change et doit être mise à jour au contrat.
Un remplacement massif de modules ou d’onduleurs pour gagner en puissance modifie le risque : capitaux, matériel, parfois puissance raccordée. Il se déclare avant les travaux. Enfin, la phase de démantèlement est un chantier à part entière, avec ses propres risques d’accident, de pollution et de dommages aux tiers, qui ne sont pas couverts automatiquement par un contrat d’exploitation.
Le programme en un coup d’œil
| Phase | Garanties à examiner |
|---|---|
| Développement | Clauses d’assurance du bail, renonciations à recours, caution ou garantie financière de démantèlement. |
| Construction | Tous risques chantier et montage-essais, RC du maître d’ouvrage, transport, perte de recettes anticipée ; assurances propres de chaque entreprise. |
| Réception | Continuité entre contrat chantier et contrat d’exploitation ; tranches mises en service. |
| Exploitation | Dommages tous risques sauf, vol sous conditions, pertes de recettes, RC exploitant et atteinte à l’environnement, catastrophes naturelles. |
| Fin de vie | Mise à jour des recettes assurées, déclaration du rééquipement, chantier de démantèlement. |
Lorsque la centrale est implantée sur une parcelle cultivée ou pâturée, un troisième acteur s’ajoute : l’agriculteur. Voir notre article sur les assurances d’un projet agrivoltaïque.
Faire construire le programme d’assurance
Pour une centrale au sol, notre travail consiste à aligner les contrats sur le calendrier réel du projet : bail, chantier, réception, exploitation, fin de vie. Nous rapprochons pour cela les exigences du bailleur et du financeur, le contrat de maintenance et les garanties proposées, puis nous présentons le dossier aux assureurs spécialisés. Leur réponse dépend du site, des protections et de l’historique : nous ne promettons ni acceptation ni tarif avant étude. Notre page assurance des centrales photovoltaïques résume notre approche pour les producteurs.
Votre centrale au sol est en développement ou en exploitation ? Transmettez à MENELAS le planning du projet, le bail foncier et le contrat de maintenance pour une première analyse des garanties à organiser.
Guide pour les centrales au sol implantées en France, vérifié le 11 octobre 2026. Il décrit des mécanismes généraux, sans valeur d’offre. Le contenu réel de chaque garantie, caution comprise, résulte du contrat signé et de l’analyse menée par l’assureur ou le garant.