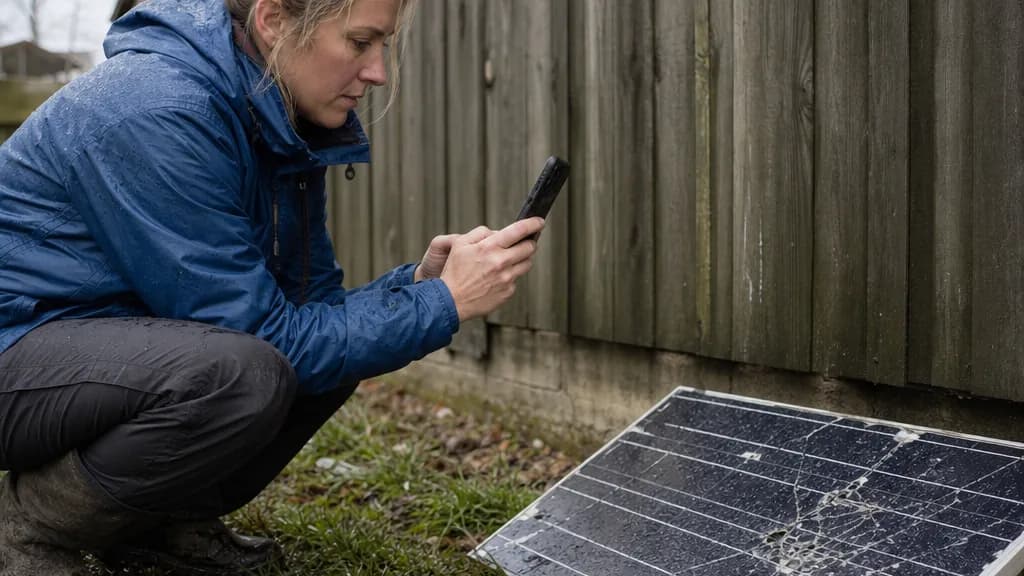
Déclarez le sinistre à votre assureur dès que vous en avez connaissance, et au plus tard dans le délai de votre contrat : la loi interdit qu’il soit inférieur à cinq jours ouvrés, ou deux jours ouvrés en cas de vol. Avant même d’écrire, mettez l’installation en sécurité, photographiez tout et exportez les données de votre supervision : ce sont elles qui dateront le sinistre et chiffreront la production perdue. Ne jetez aucune pièce endommagée avant le passage de l’expert.
Une centrale photovoltaïque a une particularité qui change la manière de prouver : elle enregistre en continu sa propre activité. Un onduleur qui s’arrête, une chaîne de modules qui décroche, une production qui chute après un orage laissent une trace horodatée. Bien utilisée, cette trace évite de longues discussions sur la date et la cause.
Les délais qui s’appliquent
| Situation | Délai et fondement |
|---|---|
| Dommage ordinaire (incendie, bris, grêle, tempête…) | Délai fixé par le contrat, au moins cinq jours ouvrés à compter de la connaissance du sinistre (article L113-2, 4°, du Code des assurances). |
| Vol de modules, de câbles ou d’onduleurs | Au moins deux jours ouvrés (même article). Les IPID d’Albingia et d’Helvetia prévoient deux jours ; Albingia demande le justificatif de dépôt de plainte. |
| Catastrophe naturelle reconnue | Dès connaissance, et au plus tard 30 jours après la publication de l’arrêté de reconnaissance (article L125-2 du Code des assurances, version en vigueur depuis le 28 mai 2026). |
| Contestation de la position de l’assureur | Action prescrite par deux ans à compter de l’événement qui y donne naissance (article L114-1), délai interrompu notamment par la désignation d’un expert ou par lettre recommandée avec accusé de réception réclamant l’indemnité (article L114-2). |
À titre d’illustration, l’IPID Tous Risques Photovoltaïque d’Albingia retient cinq jours, et l’IPID Bris de machine photovoltaïque d’Helvetia cinq jours ouvrés. Votre contrat peut être plus favorable ; il ne peut pas être plus strict que la loi.
Un retard n’entraîne pas automatiquement la perte de la garantie. Selon l’article L113-2, la déchéance pour déclaration tardive doit être prévue par une clause du contrat, et l’assureur ne peut l’opposer que s’il prouve que le retard lui a causé un préjudice. Elle est écartée lorsque le retard est dû à un cas fortuit ou de force majeure. Ce n’est pas une raison pour attendre : un retard rend souvent la cause plus difficile à établir.
Avant toute chose : la sécurité
Un champ photovoltaïque produit du courant continu dès qu’il est éclairé, même si l’onduleur est coupé. Le rapport de l’INERIS et du CSTB sur les risques d’incendie liés aux installations photovoltaïques rappelait déjà que la production ne s’arrête pas pendant une intervention (INERIS, rapport de décembre 2010). Après un incendie, une tempête ou une chute de modules, ne laissez intervenir que des personnes habilitées. Balisez la zone, coupez ce qui peut l’être selon les consignes de l’installation et prévenez votre mainteneur. Ces mesures de sauvegarde font d’ailleurs partie des obligations de l’assuré dans les IPID cités.
Les preuves à réunir, et ce que chacune démontre
Les données de supervision
Exportez sans attendre, dans un format ouvert (CSV ou tableur), la production par onduleur et, si possible, par chaîne de modules, sur une période qui commence plusieurs semaines avant le sinistre. Ajoutez le journal des alarmes et des codes d’erreur des onduleurs. Certains portails ne conservent les données fines que pendant une durée limitée ; une capture faite le lendemain vaut mieux qu’une demande au fabricant trois mois plus tard.
Ces données servent à trois choses :
- Dater le sinistre : l’heure à laquelle une chaîne passe à zéro coïncide-t-elle avec l’orage, la coupure ou l’intrusion ?
- Distinguer un dommage soudain d’une dégradation progressive : une baisse lente sur des mois oriente vers l’usure ou un défaut, souvent exclus ; une rupture nette oriente vers un événement.
- Chiffrer la perte de production, en comparant avec la même période des années précédentes ou avec les parties intactes de l’installation.
Complétez avec les relevés du compteur du gestionnaire de réseau et vos factures ou relevés de vente : ce sont des données tierces, difficilement contestables.
Les constats matériels
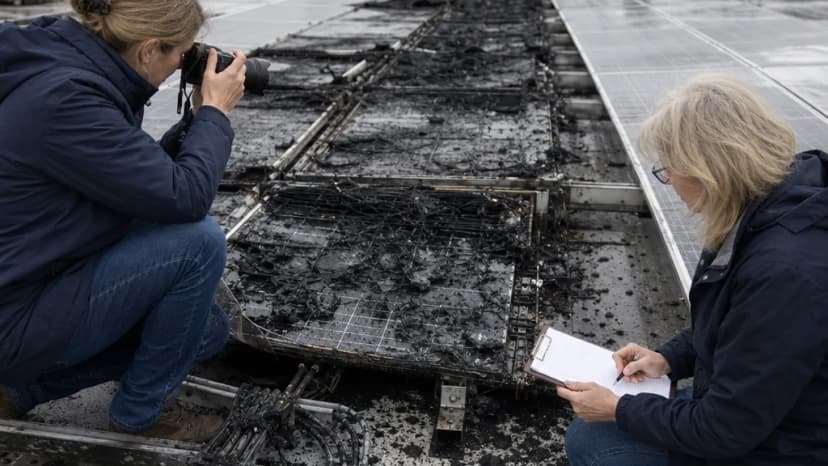
- Photos et vidéos datées, d’ensemble puis de détail : modules, connecteurs, onduleurs, coffrets, toiture, clôture, traces d’effraction.
- Les pièces endommagées, conservées à l’abri. L’expert peut vouloir les examiner, et l’assureur en a besoin pour exercer un recours contre un fabricant.
- Le dépôt de plainte en cas de vol ou de vandalisme, avec la liste des éléments volés et leurs numéros de série.
- Pour un événement climatique, la date et la localisation ; une reconnaissance de catastrophe naturelle se vérifie au Journal officiel.
Le dossier de l’installation
- Le contrat d’assurance, ses conditions particulières et le dernier avis d’échéance ;
- les factures d’achat et d’installation, le dossier des ouvrages exécutés et le schéma électrique ;
- le contrat de maintenance et les rapports d’intervention ;
- les rapports de vérification électrique et de thermographie, souvent appelés Q18 et Q19 lorsqu’ils suivent les référentiels du CNPP ;
- le contrat d’achat d’électricité, utile pour chiffrer les recettes perdues.
Le dossier de maintenance n’est pas une formalité. L’IPID d’Helvetia exclut les dommages résultant d’un défaut d’entretien ou de maintenance, et indique ne pas assurer les installations sans contrat de maintenance. Pouvoir montrer qu’un onduleur a été contrôlé six mois avant sa défaillance change la discussion.
Ce que la déclaration doit contenir
L’IPID de l’offre Photovoltaïques d’AXA en donne une liste claire, transposable à la plupart des contrats : date et circonstances du sinistre, causes connues ou supposées, noms et adresses des personnes lésées, nature et montant approximatif des dommages, et garanties souscrites pour les mêmes risques auprès d’autres assureurs. Envoyez-la par écrit, avec accusé de réception, et conservez une copie. Si vous ne connaissez pas encore le montant, indiquez une estimation provisoire : la déclaration ne vous engage pas sur le chiffrage.
Signalez aussi tout ce qui peut faire jouer une autre garantie : un bâtiment endommagé (assurance du propriétaire), un tiers blessé (responsabilité civile), un fabricant dont le produit est en cause (garantie constructeur). Pour un onduleur, la question de l’articulation entre garantie fabricant et assurance est développée dans notre article sur l’onduleur en panne et le bris de machine.
Pendant l’expertise
- Ne réparez pas avant l’accord de l’assureur, sauf mesures urgentes de sauvegarde, que vous documentez et dont vous gardez les factures.
- Préparez la visite : accès sécurisé à la toiture ou au site, présence du mainteneur, données exportées, pièces conservées.
- Demandez le rapport. Si vous contestez ses conclusions, vous pouvez vous faire assister par votre propre expert ; le contrat peut prévoir une procédure d’expertise contradictoire. En catastrophe naturelle, l’article L125-2 impose à l’assureur de communiquer à l’assuré le rapport d’expertise définitif ; la contre-expertise qu’il organise vise surtout les contrats habitation souscrits par des particuliers.
- Pensez à votre contrat d’achat : si des modules doivent être remplacés, le rapport de l’expert d’assurance peut servir de justificatif auprès de l’acheteur obligé. Notre article sur le contrat d’achat après un sinistre explique pourquoi.
Les erreurs qui coûtent le plus
- Faire remplacer les modules par l’installateur dès le lendemain, sans photos ni pièces conservées.
- Laisser la plateforme de supervision écraser les données fines, puis ne disposer que de totaux mensuels.
- Déclarer un vol sans plainte, ou une plainte sans numéros de série.
- Omettre la perte de production dans la déclaration, en pensant qu’elle se réglera plus tard.
- Oublier les délais : deux ans pour agir, sauf interruption.
Avec un courtier, qui fait quoi
Lorsque MENELAS est votre courtier, nous transmettons la déclaration, vérifions que les pièces correspondent aux garanties en jeu et suivons l’expertise avec vous. Nous ne décidons pas de l’indemnisation, qui relève de l’assureur. Notre rôle est de veiller à ce que votre dossier soit complet, que les garanties souscrites soient toutes sollicitées et que les délais soient tenus. Pour les centrales dont le contrat est à revoir, notre page assurance des centrales photovoltaïques présente les garanties d’exploitation.
Un sinistre vient de toucher votre installation ? Contactez MENELAS avec votre numéro de contrat, des photos et l’export de votre supervision.
Guide pour les installations situées en France, vérifié le 11 octobre 2026. Les délais indiqués sont des minimums légaux ; votre contrat peut prévoir des délais plus longs et des obligations particulières. Les garanties applicables dépendent des conditions du contrat et de l’étude de l’assureur.