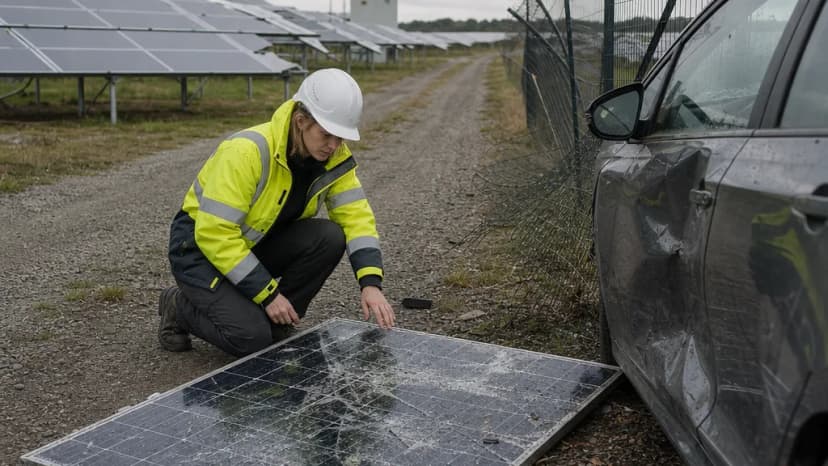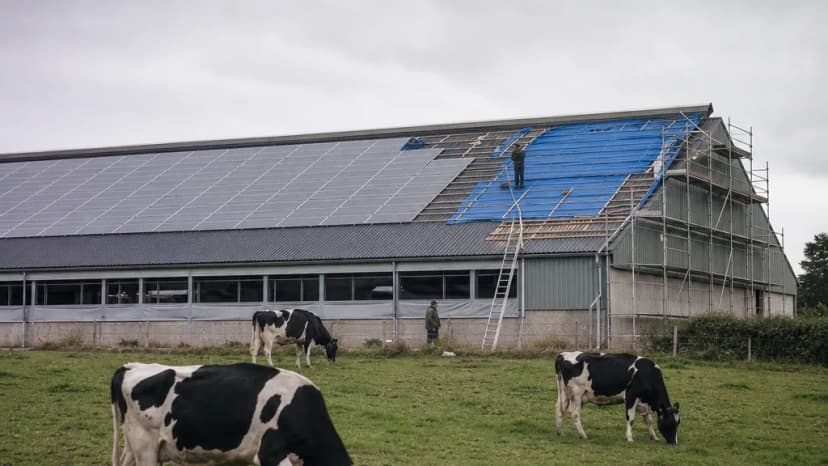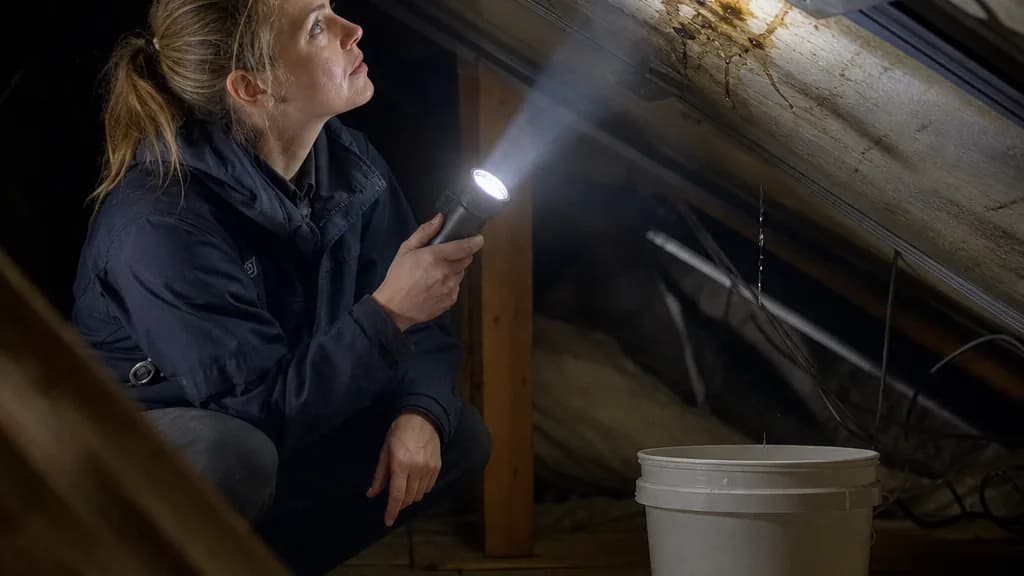
Les réclamations contre un installateur photovoltaïque se concentrent sur quelques scénarios : l’infiltration par la toiture, l’échauffement ou l’incendie d’origine électrique, la casse ou l’arrachement des modules, les dommages causés pendant le chantier et la production jugée insuffisante. Les quatre premiers peuvent, selon les cas, relever de la décennale, de la responsabilité civile ou de garanties complémentaires. Le dernier est le plus délicat : une promesse de rendement non tenue est d’abord un litige contractuel, que les contrats d’assurance ne prennent pas forcément en charge.
Ce qui décide de la prise en charge, ce n’est pas la gravité du désordre seule, mais trois questions : quel élément est en cause, à quel moment le dommage survient (avant ou après réception), et ce que votre contrat déclare comme activité. Voici les scénarios, un par un, avec les points qui font basculer le dossier.
Ce que disent les données disponibles
Il existe peu de statistiques publiques récentes. La plus détaillée reste l’état des lieux réalisé pour l’Agence Qualité Construction (rapport du 18 octobre 2013), fondé sur 195 rapports d’expertise collectés par le Dispositif Alerte et portant sur des installations en toiture posées entre 2008 et 2012. Elle recense quatre familles : défauts d’étanchéité (114 sinistres), incendies (38), dysfonctionnements électriques (31) et ruptures de modules (19). Les coûts moyens de réparation relevés étaient d’environ 8 200 € pour l’étanchéité, 6 400 € pour les remises en état électriques et 193 000 € pour les incendies.
Ces chiffres datent d’une période de forte croissance, dominée par l’intégration au bâti, et ne décrivent pas le marché de 2026. Ils restent utiles pour comprendre où se situent les points faibles. Nous n’avons pas trouvé de statistique publique plus récente de l’AQC sur ce sujet. Un autre indice, plus global, figure dans une réponse ministérielle publiée au Journal officiel le 25 août 2020 : selon la Fédération française de l’assurance, les installations photovoltaïques avaient généré, à fin 2017, environ quatre fois plus de sinistres que de primes, l’incendie étant le poste le plus coûteux. C’est ce passé qui explique la prudence des assureurs construction envers cette activité.
Chaque geste du chantier a son scénario de réclamation
Avant de passer en revue les sinistres, il est utile de relier le travail réellement effectué à ce qui peut mal tourner. Un assureur raisonne de la même façon : il demande quelles tâches vous réalisez vous-même, lesquelles vous sous-traitez, et sur quels supports.
| Ce que fait l’installateur | Réclamation typique si c’est mal fait |
|---|---|
| Vérifier la charpente ou la structure existante avant la pose | Déformation, rupture de fixations, modules arrachés par le vent ou la neige |
| Poser le kit d’intégration ou les crochets de surimposition, reprendre les abergements et la membrane | Infiltration, dégâts dans les combles, isolant ou stock mouillés |
| Câbler la partie courant continu (connecteurs, boîtes de jonction, cheminement des câbles) | Échauffement, arc électrique, incendie de toiture |
| Raccorder l’onduleur et le côté courant alternatif, préparer la mise en service et le contrôle Consuel | Pannes, déclenchements, perte de production, dommages électriques |
| Dimensionner et chiffrer la production attendue | « L’installation produit moins que prévu » |
| Assurer la maintenance, si elle est vendue | Défaut non détecté, aggravation d’un sinistre, contestation de l’intervention |
L’état des lieux de 2013 classe d’ailleurs l’absence de maintenance parmi les facteurs aggravants : connexions, boîtiers et câbles deviennent difficiles d’accès une fois les modules posés, et les vérifications qui limiteraient le risque d’incendie sont rarement faites. Si vous vendez un contrat d’entretien, il doit figurer dans les activités déclarées à votre assureur.
Scénario 1 : l’infiltration après la pose
Ce que réclame le client : la reprise de l’étanchéité, la réparation des plafonds, isolants ou marchandises mouillés, parfois une perte d’exploitation du bâtiment.
Ce que montre l’étude AQC : sur 114 infiltrations, 88 venaient d’une mauvaise mise en œuvre, essentiellement à la jonction entre modules et toiture, au niveau des abergements. L’étude cite des kits cloués au lieu d’être vissés, des vis trop serrées qui déforment le support, et des membranes percées par des vis trop longues ou des chemins de câbles. Pour les 83 infiltrations survenues sur des habitations, presque toutes sur des toitures existantes, seules quinze des entreprises intervenantes étaient des entreprises de couverture.
Ce qui peut jouer :
- la décennale, si l’infiltration rend le bâtiment impropre à sa destination et que l’élément en cause relève du régime : couverture réalisée par l’installateur, modules assurant eux-mêmes l’étanchéité, percements d’une couverture neuve ;
- pour une pose sur une toiture existante, la question de l’adjonction d’un équipement à l’existant se pose depuis l’arrêt de la troisième chambre civile de la Cour de cassation du 21 mars 2024 (n° 22-18.694, publié au Bulletin), qui renvoie ce type d’équipement à la responsabilité contractuelle de droit commun ; l’application au photovoltaïque est une analogie non encore confirmée ;
- dans ce dernier cas, c’est la RC professionnelle ou après travaux, et une éventuelle garantie des « travaux non constitutifs d’un ouvrage », qui sont sollicitées ; la fiche CAPEB de novembre 2024 recommande de vérifier leur présence avec l’assureur.
Ce qui fait basculer : un procédé posé hors de son avis technique, ou non inscrit au contrat, peut sortir du champ des garanties. Plusieurs assureurs inscrivent nommément les procédés acceptés au contrat, comme l’indiquent la fiche MAAF diffusée par la CAPEB et le livret Groupama réalisé avec la CAPEB (juin 2024).
Exemple pédagogique : un installateur pose 6 kWc en intégration sur une maison couverte de tuiles canal. Dix-huit mois plus tard, une auréole apparaît au plafond d’une chambre après un orage. Le premier réflexe utile n’est pas d’envoyer un couvreur, mais de déclarer la réclamation, de retrouver les photos des abergements prises avant la pose des modules et la notice du kit, puis d’attendre la visite de l’expert. Si les photos montrent un recouvrement conforme, la discussion portera sur une autre cause ; si elles manquent, l’installateur aura du mal à démontrer la qualité de sa pose.
Scénario 2 : échauffement, arc électrique, incendie
Ce que réclame le client : le remplacement de l’installation, la reconstruction de tout ou partie du bâtiment, les pertes consécutives. C’est le scénario le plus coûteux.
Les causes relevées par l’AQC sur 38 incendies : 24 défauts de produit (dont 19 liés aux boîtiers d’un même procédé), 4 échauffements de panneaux ou de connecteurs, 4 mauvaises mises en œuvre des connexions. La Commission Prévention Produits de l’AQC, dans son communiqué n° 74, cite les dysfonctionnements électriques pouvant provoquer un incendie, notamment par arc électrique, parmi les motifs de mise en observation de plusieurs familles de procédés intégrés ou posés en toiture qui ne sont pas commercialisés en système complet, les procédés de la liste verte étant mis à part.
Ce qui peut jouer : la Cour de cassation a jugé le 21 septembre 2022 (n° 21-20.433) que l’impropriété à destination peut résulter d’un danger d’incendie avéré affectant la toiture, sans attendre que le feu prenne. Depuis 2025, il faut toutefois vérifier si les modules en cause relèvent de la décennale ou sont des équipements professionnels exclus par le texte de l’article 1792-7 : l’affaire jugée le 25 septembre 2025 portait précisément sur un défaut sériel de boîtiers de connexion. Si le feu atteint des biens de tiers, c’est la RC qui est en première ligne.
Ce qui fait basculer : un défaut de produit n’exonère pas l’installateur vis-à-vis de son client. La fiche MAAF diffusée par la CAPEB rappelle que la présomption de responsabilité pèse sur l’installateur et que la défaillance du produit n’est pas un cas de force majeure. Le recours contre le fabricant, lui, dépend de sa solvabilité et de ses conditions de vente ; la même fiche note que les sinistres sériels passés ont montré des recours contre les fabricants très limités. Le volet producteur de ce scénario est traité dans notre article sur l’incendie d’origine photovoltaïque.
Scénario 3 : modules cassés ou arrachés
Ce que réclame le client : le remplacement des modules, la réparation de la toiture, parfois des dommages chez un voisin.
Les causes relevées par l’AQC sur 19 ruptures : 11 défauts d’exécution (fixations notamment), 5 défauts de conception ou d’adaptation au site (neige, vent), 2 défauts de produit. L’étude souligne aussi que la surimposition ajoute des charges à une structure existante, ce qui impose de vérifier sa capacité.
Ce qui peut jouer : la décennale si la solidité du bâtiment est en cause ; la RC si un tiers est touché ; l’assurance dommages du client si l’événement est climatique et que la pose était conforme. L’assureur du client peut ensuite exercer un recours s’il estime la pose fautive.
Ce qui fait basculer : l’absence de note de calcul ou de vérification de la charpente. Le livret Groupama-CAPEB rappelle que l’entreprise qui pose est responsable du support sur lequel elle intervient, et qu’un courrier de décharge du maître d’ouvrage ne suffit pas.
Scénario 4 : les dommages pendant le chantier
Tuiles cassées en circulant sur la toiture, chute d’un module sur un véhicule, câble endommagé chez le client : ces dommages surviennent avant la réception et relèvent de la RC exploitation, non de la décennale. Deux points à vérifier : la garantie des dommages aux biens confiés ou aux existants, et le traitement des dommages subis par vos propres travaux avant réception, que la RC ne couvre généralement pas et qui relèvent, selon les cas, d’une garantie spécifique des dommages en cours de travaux.
Scénario 5 : « l’installation produit moins que prévu »
C’est la réclamation la plus difficile à qualifier, car elle mélange attentes commerciales, conception et éventuels défauts.
- Sur le plan de la décennale, nous n’avons trouvé aucune décision de la Cour de cassation qui assimile une production trop faible, à elle seule, à un désordre de gravité décennale. Dans le dossier jugé par la troisième chambre civile le 19 février 2026 (pourvoi n° 24-10.702, arrêt non publié au Bulletin), la Cour a cassé un arrêt qui avait retenu la décennale pour une insuffisance de production, mais sur la qualification des panneaux, sans trancher cette question.
- Sur le plan contractuel, une étude de production surestimée, un mauvais dimensionnement, une orientation ou un ombrage négligé peuvent engager la responsabilité de l’installateur pour défaut de conseil ou manquement à un engagement. L’état des lieux de 2013 relevait déjà trois dysfonctionnements dus à un défaut de conception, notamment une mauvaise orientation ou implantation entraînant une insuffisance de production, ou un masque provoquant l’échauffement d’autres modules.
- Sur le plan de l’assurance, une garantie de performance promise au client n’est pas un risque que les assureurs couvrent par principe ; lorsqu’une garantie RC existe pour les dommages immatériels non consécutifs, elle comporte souvent un plafond spécifique et des exclusions. Lisez votre contrat sur ce point précis.
Ce qui fait basculer : la rédaction du devis. Présenter une production comme une estimation, avec ses hypothèses (ensoleillement, orientation, ombrages, pertes), réduit le risque de transformer un écart normal en engagement non tenu.
Exemple pédagogique : un devis pour un bâtiment d’activité annonce « 40 000 kWh par an » sans autre précision. Deux ans plus tard, le client relève 34 000 kWh et réclame la différence. Avant toute discussion de garantie, l’installateur doit établir les faits : données de supervision, météo de la période, ombrages apparus depuis (arbre, extension voisine), disponibilité de l’onduleur. Si l’écart vient d’une panne d’onduleur non signalée, c’est un sujet de garantie constructeur et de maintenance ; s’il vient d’une étude trop optimiste, c’est un litige de conseil, que le contrat de responsabilité civile ne prendra en charge que s’il couvre ce type de dommage immatériel.
Ce qui protège l’installateur avant même le sinistre
- Un contrat qui décrit vos chantiers réels : types de pose, procédés, puissances, batteries, sous-traitance. Notre guide sur l’attestation d’assurance et la qualification QualiPV détaille ces mentions.
- Des procédés et une mise en œuvre conformes à leur évaluation technique, avec les composants prescrits.
- Un dossier de chantier conservé au moins dix ans après la réception (détail ci-dessous).
- Un devis qui distingue estimation de production et engagement.
- Une déclaration rapide de toute réclamation à l’assureur, avant d’intervenir ou de reconnaître une responsabilité : une reprise engagée sans accord peut compliquer la prise en charge.
Les pièces qui feront la différence le jour de l’expertise
- Le devis signé et l’étude de production : ils montrent ce qui a été promis. Sans eux, la parole du client sur une « garantie de rendement » pèse plus lourd.
- La référence du procédé, son évaluation technique et sa notice : l’expert vérifie la conformité de la pose ; votre assureur vérifie que le procédé figure au contrat. Un procédé non identifiable fragilise les deux.
- La vérification de la charpente ou de la structure (note de calcul, avis d’un bureau d’études, ou au minimum constat écrit et photos) : c’est la première pièce demandée après un arrachement ou une déformation.
- Les photos d’étapes : support avant travaux, abergements et membrane avant pose des modules, cheminement des câbles. Ce sont souvent les seules preuves d’une partie devenue invisible.
- Les schémas électriques, l’attestation Consuel et les relevés de mise en service : ils situent la responsabilité en cas d’échauffement ou de panne.
- Le procès-verbal de réception, avec ses réserves : il fixe le point de départ des garanties et sépare les dommages « en cours de chantier » de ceux « après réception ».
- Les comptes rendus de maintenance, si vous l’assurez : ils montrent ce qui a été contrôlé et quand.
- Les attestations d’assurance de vos sous-traitants, en cours de validité à l’ouverture du chantier et mentionnant l’activité photovoltaïque : sans elles, votre assureur aura du mal à exercer un recours.
Notre approche
Pour un installateur, nous partons de ces scénarios pour lire un contrat : qu’est-ce qui répond à une infiltration sur toiture existante, à un incendie d’origine produit, à un dommage pendant le chantier, à une réclamation de rendement ? Nous identifions les garanties absentes ou plafonnées et préparons un dossier qui décrit fidèlement l’activité. Ce travail n’assure ni l’acceptation ni la prise en charge d’un sinistre, qui restent décidées par l’assureur selon le contrat.
Vous voulez savoir comment votre contrat actuel répondrait à ces situations ? Transmettez à MENELAS votre attestation, vos conditions particulières et un descriptif de vos chantiers.
Guide pour les installations situées en France, vérifié le 11 octobre 2026. Les scénarios et exemples sont pédagogiques et les données citées proviennent d’études publiques datées. La prise en charge d’un sinistre dépend du contrat, des faits et de l’étude de l’assureur.