Il n’existe pas de barème public fiable pour l’assurance d’une centrale photovoltaïque. Les documents publics d’assureurs que nous avons consultés renvoient à une étude au cas par cas : aucun ne publie de prix, et l’un d’eux précise que plafonds et franchises sont « convenus » avec l’assuré. Le montant dépend surtout de quatre choses : les capitaux à assurer, l’exposition au feu et au vol du site, le niveau d’entretien démontré, et les garanties choisies, en particulier les pertes de recettes et leur durée.
Pour comparer deux propositions, il faut donc comparer des contrats équivalents, pas des primes. Ce guide explique ce qui fait bouger le prix, ce que vous pouvez influencer, et comment construire une comparaison honnête.
Pourquoi personne ne peut vous donner un prix au kWc
Les documents publics des porteurs de risque vont dans le même sens. L’IPID « Bris de machine – Installations photovoltaïques » d’Helvetia (novembre 2025) précise que les plafonds sont « convenus d’un commun accord » et que les franchises sont fixées entre l’assureur et l’assuré. L’IPID « Tous Risques Photovoltaïque » d’Albingia (document public, référence IPID-RT-PHOTO 21-2) ne publie ni plafond ni franchise. Un IPID n’est qu’un résumé : il ne remplace pas les conditions générales et particulières.
Les chiffres qui circulent en ligne sous forme de « prix à partir de » ou de pourcentage de la valeur sont des accroches commerciales, non datées ou sans conditions. Nous ne les reprenons pas : ils ne disent ni quelles garanties sont incluses, ni pour quel type de site. Une proposition écrite, sur la base de votre dossier réel, reste la seule donnée exploitable.
Ce qui fait varier la prime
Les facteurs ci-dessous viennent des questions que posent les formulaires publics (Albingia 07.2023, Helvetia 01/2026) et des exclusions de leurs IPID. Aucun assureur ne publie leur pondération ; l’ordre ci-dessous n’est pas un classement.
Les capitaux et les recettes déclarés
La prime se calcule sur ce qui est assuré : la valeur de remplacement à neuf de chaque composant, des panneaux au génie civil et, si vous la souscrivez, le montant annuel des recettes ou des économies d’autoconsommation. Deux propositions bâties sur des capitaux différents ne sont pas comparables.
Le support et son voisinage
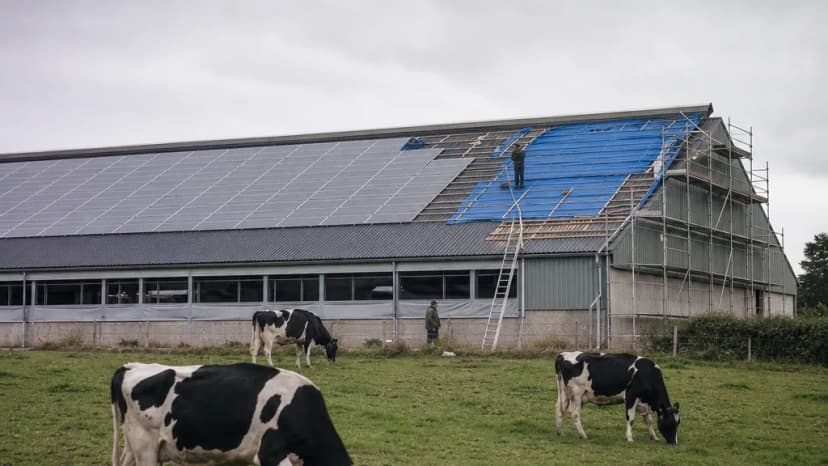
- Bâtiment support : un hangar où l’on stocke paille ou fourrage, un bâtiment industriel combustible ou un entrepôt sans protection incendie n’ont pas le même profil qu’un bâtiment tertiaire à enveloppe incombustible. L’IPID Helvetia exclut d’ailleurs les toitures de certains bâtiments industriels et n’accepte les hangars agricoles que sous conditions. Le cas agricole est développé dans notre guide sur l’assurance d’un hangar photovoltaïque agricole.
- Au sol : zone inondable, exposition au vent, végétation, isolement du site. Helvetia exclut les centrales au sol en zone inondable ou ne respectant pas les normes.
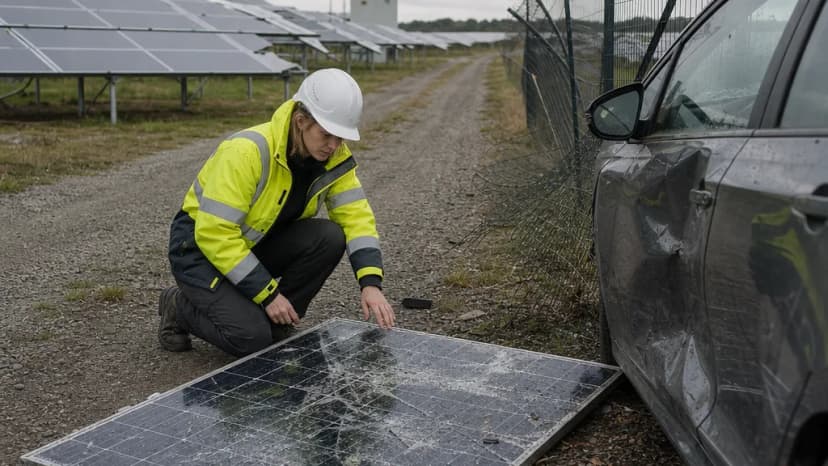
- Exposition au vol : clôture, vidéosurveillance, télésurveillance avec intervention, fixations antivol. Notre article sur le vol de modules et de câbles détaille les protections le plus souvent demandées.
L’entretien que vous pouvez prouver
Un contrat de maintenance, des vérifications électriques et des thermographies régulières, une supervision à distance et le respect du référentiel APSAD D20 du CNPP sont autant de questions du questionnaire Helvetia 01/2026. L’absence de contrat de maintenance y est même une cause de non-assurance selon l’IPID. Le questionnaire demande aussi si des onduleurs ont plus de huit ans : l’âge du matériel pèse sur l’étude.
Les garanties et leurs paramètres
- Pertes de recettes : elles s’ajoutent aux dommages et leur durée d’indemnisation (6 ou 12 mois dans le questionnaire Helvetia) modifie l’engagement de l’assureur.
- Responsabilité civile : exploitation, après livraison, atteinte à l’environnement, RC incendie envers le propriétaire du bâtiment (le formulaire Albingia propose 1, 2 ou 5 M€ pour cette dernière).
- Franchises : une franchise plus élevée réduit la prime, mais elle reste à votre charge à chaque sinistre ; pour les pertes de recettes, elle peut s’exprimer en jours d’arrêt : vérifiez son unité dans chaque offre.
- Éléments inclus : batteries, clôtures, caméras, génie civil, fondations au sol. L’IPID AXA « Offre Photovoltaïques » (avril 2023) inclut les batteries dans les biens assurés, l’IPID Helvetia de novembre 2025 les exclut : à garanties « équivalentes » en apparence, le périmètre peut différer.
L’historique et le contexte
Les sinistres déclarés sur les dernières années, une résiliation antérieure ou des circonstances connues pèsent sur l’acceptation et sur le prix. L’état général du marché de la réassurance joue aussi, sans que vous puissiez l’influencer.
Calculer le montant de recettes à assurer
La garantie de pertes de recettes se calibre à partir de vos revenus réels. Leur niveau dépend fortement du régime de vente, ce qui explique que deux centrales de même puissance n’aient pas le même besoin.
Exemples pédagogiques (arithmétique sur des hypothèses signalées, pas des estimations de votre centrale) :
- Toiture de 100 kWc, demande de raccordement déposée après le 5 juin 2026, vente du surplus. L’arrêté du 1er juin 2026 fixe un tarif unique de 1,1 c€ HT/kWh injecté pour les installations jusqu’à 100 kWc. Si l’on suppose 40 000 kWh injectés par an, la recette annuelle est de 440 € HT. Pour une telle installation, la valeur économique tient surtout à l’électricité autoconsommée, que certaines garanties traitent sous forme de surcoût d’achat d’énergie : c’est ce montant qu’il faut déclarer et faire couvrir.
- Toiture de 300 kWc lauréate de l’appel d’offres simplifié 100-500 kWc. Selon la synthèse des résultats publiée par photovoltaique.info (page modifiée le 9 octobre 2026), le prix moyen des lauréats est passé de 88,73 €/MWh en première période (novembre 2025) à 75,48 €/MWh en deuxième période (octobre 2026). Avec le prix moyen de la deuxième période et une hypothèse de 330 MWh produits par an, l’ordre de grandeur des recettes est de 24 908 € par an, soit environ 2 076 € par mois d’arrêt total. Votre propre prix figure dans votre contrat : c’est lui qu’il faut utiliser.
Le mode de calcul détaillé, y compris pour un contrat de vente directe à un acheteur (PPA), figure dans notre article consacré à la perte de recettes photovoltaïque.
Comment comparer deux propositions
Avant de regarder la prime, alignez les deux offres sur la même grille :
| Point à aligner | Question à poser |
|---|---|
| Capitaux | Les deux offres reposent-elles sur les mêmes valeurs à neuf, poste par poste ? |
| Événements couverts | « Tous risques sauf » ou liste d’événements ? Vol, bris, dommages électriques, défaut de fabrication ? |
| Pertes de recettes | Même base annuelle, même durée d’indemnisation, même franchise en jours ? |
| Exclusions | Batteries, usure, défaut d’entretien, panne sans dommage matériel, cyber ? |
| Conditions de prévention | Maintenance, vérifications, protection antivol : sont-elles des conditions de garantie ? |
| Vétusté et franchises | Remboursement à neuf ou vétusté plafonnée ? Franchise par sinistre ou par événement ? |
| Coût annuel complet | Taxes, frais, fractionnement et éventuelle indexation des capitaux inclus ? |
Une offre moins chère qui exclut une garantie dont vous avez besoin, ou qui impose une condition de prévention que vous ne remplissez pas, n’est pas une économie. Une condition de prévention non respectée peut priver d’indemnité au moment du sinistre.
Ce que vous pouvez faire pour peser sur le prix
- Documenter l’entretien : contrat de maintenance, rapports de vérification, supervision. Ce qui n’est pas prouvé n’est pas pris en compte.
- Fiabiliser les valeurs : factures, inventaire à jour, recettes réelles des deux dernières années.
- Traiter les points faibles connus : vieux onduleurs, absence de clôture, stockage combustible sous la toiture, avant de consulter le marché.
- Choisir les paramètres en connaissance de cause : franchise et durée d’indemnisation adaptées à votre trésorerie et au délai réaliste de remplacement du matériel.
- Présenter un dossier complet : la liste des pièces se trouve dans notre guide sur le dossier de souscription d’une centrale.
Notre méthode
MENELAS construit la comparaison à partir d’un même dossier présenté à chaque interlocuteur consulté, puis relit les propositions sur la grille ci-dessus : périmètre, exclusions, conditions, coût complet. Nous expliquons les écarts plutôt que de mettre en avant la prime la plus basse. Le tarif et l’acceptation restent décidés par chaque assureur, après étude.
Vous voulez faire chiffrer votre installation ? Transmettez à MENELAS la puissance, le type de pose, les valeurs et le mode de vente de votre centrale.
Guide pour les installations situées en France, vérifié le 11 octobre 2026. Les tarifs d’achat cités valent pour les périodes et demandes indiquées ; les calculs sont pédagogiques. Le prix et l’étendue des garanties sont fixés par chaque assureur, au vu de son étude et des termes du contrat proposé.