Sur une centrale au sol ou une ombrière, le vol de modules ou de câbles n’est indemnisé que si le contrat inclut la garantie vol, et cette garantie dépend le plus souvent des protections déclarées à la souscription : elles doivent être en place et en état de marche. Les deux questionnaires publics que nous avons lus, ceux d’Albingia et d’Helvetia, portent sur des points voisins : clôture, détection d’intrusion ou vidéosurveillance, télésurveillance avec intervention, fixations antivol. Le contrat peut ensuite rembourser le matériel volé, les dégâts causés pour le voler, certains frais de sécurisation et, si l’option est souscrite, la production perdue.
La réponse pratique tient donc en deux temps. Avant le sinistre, ne déclarez que des protections réelles et maintenez-les. Après, portez plainte et déclarez très vite : les IPID consultés donnent deux jours en cas de vol. Le reste de cet article détaille ces exigences, ce qui est remboursé et les cas où l’indemnité est réduite ou refusée.
Pourquoi les câbles attirent davantage que les modules
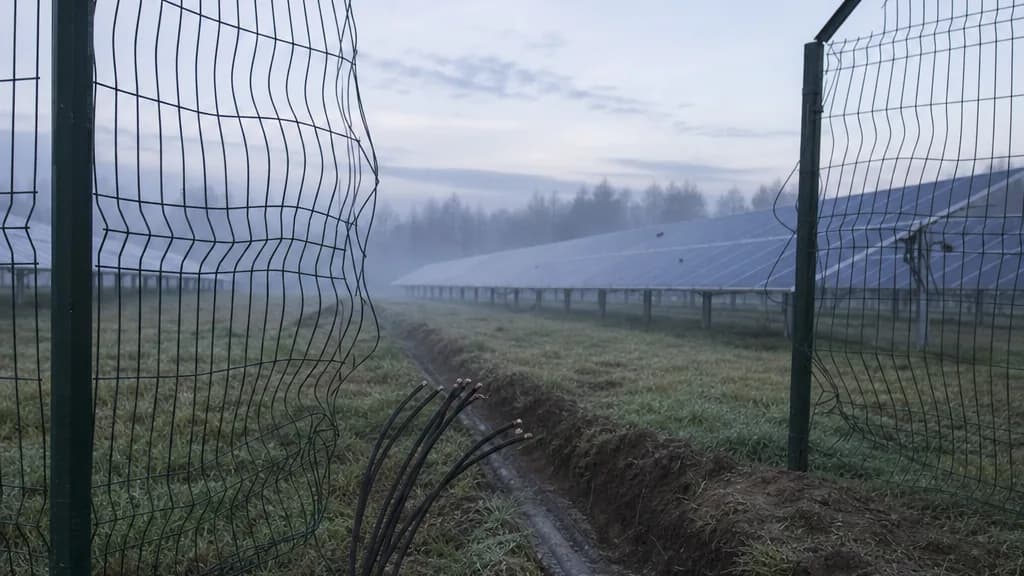
Un module photovoltaïque est encombrant, fragile et identifiable par son numéro de série. Les câbles en cuivre se découpent et se revendent au poids. Il n’existe pas, à notre connaissance, de statistique officielle propre aux vols sur les centrales photovoltaïques en France ; nous n’avançons donc aucun chiffre de fréquence. Le risque reste concret pour un site isolé, sans présence humaine la nuit, dont les tranchées et les chemins de câbles sont accessibles.
Le coût d’un vol de câbles dépasse souvent la valeur du métal. Il faut retirer les tronçons sectionnés, retirer et poser de nouveaux câbles, contrôler l’isolement et remettre en service. La centrale peut rester en partie arrêtée pendant ces opérations. Un vol de modules sur une ombrière pose d’autres questions : l’accès en hauteur, les fixations démontées, la continuité électrique des rangées restantes.
Une nuit de vol, du point de vue du contrat
Prenons une centrale au sol de 5 MWc, clôturée, en zone rurale. Le scénario est pédagogique. Il montre à chaque étape ce que l’assureur vérifiera.
Avant : ce qui a été déclaré à la souscription
Le formulaire de déclaration du risque de l’offre Tous Risques Photovoltaïque d’Albingia (formulaire révisé en juillet 2023) demande notamment :
- s’il existe un système de contrôle d’intrusion, et lequel ;
- s’il est relié par télésurveillance à une société de sécurité, et qui intervient en cas d’alarme ;
- s’il y a un gardiennage, avec son mode et ses horaires ;
- si des fixations font partie d’un système antivol ;
- pour le sol : si le site est entièrement clos, la hauteur et la nature de la clôture, et sa distance à l’installation.
Le questionnaire Risques techniques – Installations photovoltaïques d’Helvetia (janvier 2026) pose des questions voisines pour les sites au sol, les ombrières et les trackers : vidéosurveillance, enceinte close ou clôture de plus de 2 mètres, implantation en zone commerciale, vis antivol. Ces questions ne fixent pas une norme légale. Elles décrivent ce sur quoi l’assureur fonde son accord et sa prime.
Pendant : l’alarme se déclenche, ou pas
Vers trois heures du matin, un tronçon de clôture est découpé. Deux issues possibles :
- la détection fonctionne, la télésurveillance lève le doute sur la vidéo et déclenche une intervention : le vol est interrompu ou limité, et l’horodatage des alertes servira de preuve ;
- la détection est hors service depuis trois semaines sans que personne ne l’ait signalé : les câbles de plusieurs rangées disparaissent, et l’assureur demandera pourquoi une protection déclarée ne fonctionnait pas.
Le second cas est celui qui crée les litiges. Selon la rédaction du contrat, une protection exigée mais inopérante le jour du vol expose à un refus ou à une indemnité diminuée. Lisez la clause, et faites tracer les pannes de vos systèmes de sécurité et leurs réparations.
Après : les 48 heures qui comptent
Les IPID d’Albingia (Tous Risques Photovoltaïque) et d’Helvetia (Bris de machine – Installations photovoltaïques, novembre 2025) prévoient une déclaration de vol dans les deux jours. Albingia demande d’y joindre le justificatif de dépôt de plainte. Le Code des assurances, article L113-2, ne permet pas au contrat de fixer pour le vol un délai inférieur à deux jours ouvrés. Concrètement :
- sécuriser le site : refermer la clôture, couper ce qui doit l’être électriquement, faire constater les dangers par un électricien habilité ;
- porter plainte auprès de la gendarmerie ou de la police, avec la liste provisoire du matériel volé ;
- déclarer à l’assureur ou au courtier, même si l’inventaire n’est pas terminé ;
- conserver les enregistrements vidéo, les journaux d’alarme et les courbes de production ;
- photographier les dégâts avant toute réparation, sauf mesure d’urgence ;
- chiffrer : métrés des câbles disparus, références des modules, devis de remise en état.
Notre guide sur la déclaration d’un sinistre photovoltaïque détaille la constitution des preuves et le déroulement de l’expertise.
Ce qu’un contrat peut rembourser
Les postes suivants apparaissent dans des documents publics d’assureurs. Leur présence dans votre contrat, leurs plafonds et leurs franchises se vérifient dans les conditions particulières.
- Le matériel volé : modules, câbles, onduleurs, sur la base de la valeur prévue au contrat. L’IPID d’AXA France IARD pour son offre Photovoltaïques (référence 972812, avril 2023) cite le vol et le vandalisme parmi les événements couverts.
- Les dégâts causés pour voler : clôture découpée, gaines arrachées, structures endommagées. L’IPID AXA inclut les clôtures et les moyens de protection comme les caméras s’ils figurent dans les capitaux déclarés.
- Les frais consécutifs : gardiennage et clôture provisoire figurent parmi les frais cités par les IPID d’Albingia et d’AXA. Une centrale ouverte après un vol attire une seconde visite.
- La production perdue : uniquement si une garantie de pertes de recettes ou d’exploitation est souscrite, après la franchise prévue. L’IPID AXA exclut par ailleurs les pertes de recettes consécutives à des émeutes ou mouvements populaires : lisez la liste des exclusions propre à cette garantie.
L’IPID d’Helvetia mentionne le vol « sous conditions de sécurisation du ou des lieux d’assurance ». La formule est courante : la garantie existe, mais elle dépend de conditions précises écrites dans le contrat.
Les situations où l’indemnité se réduit
Certaines limites tiennent à la loi, d’autres au contrat. Les cas suivants sont ceux à anticiper.
| Situation | Effet possible à vérifier dans le contrat |
|---|---|
| Protection déclarée mais hors service | Refus ou réduction selon la clause de prévention ; discussion sur le lien avec le sinistre |
| Protections surévaluées dans le questionnaire | Sanctions des déclarations inexactes prévues par le Code des assurances (articles L113-8 et L113-9), reproduits dans les formulaires d’Albingia et d’Helvetia |
| Ajout de rangées ou d’une ombrière sans le signaler | Matériel non désigné, capitaux insuffisants ; l’aggravation du risque doit être déclarée |
| Vols répétés sur le même site | Franchise relevée, exigences nouvelles ou résiliation à l’échéance |
| Vol commis par un proche ou un salarié | Exclusion fréquente ; l’IPID Énergies renouvelables d’Albingia exclut ainsi les vols commis par la famille ou les préposés |
| Déclaration tardive sans plainte | Déchéance possible si l’assureur prouve un préjudice dû au retard |
Sur la déchéance pour déclaration tardive, l’article L113-2 précise qu’elle ne peut être opposée que si l’assureur établit que le retard lui a causé un préjudice. Mieux vaut ne pas s’en remettre à cette règle : tout retard complique l’enquête et l’expertise.
Mesures de protection : ce que les questionnaires valorisent
Aucun assureur ne publie de barème liant une protection à une baisse de prime, et nous n’en inventons pas. En revanche, les questionnaires montrent les mesures qu’ils examinent. Elles se combinent, aucune ne suffit seule.
- Retarder : clôture continue et entretenue, portails verrouillés, fixations antivol sur les modules, regards et chemins de câbles difficiles d’accès.
- Détecter : détection périmétrique ou vidéo avec analyse, alerte en cas de chute de production anormale d’une chaîne.
- Intervenir : télésurveillance avec levée de doute et intervention, délai réaliste pour un site isolé.
- Identifier : relevé des numéros de série des modules, marquage des câbles si le fournisseur le propose, photos de l’installation à jour.
- Tracer : contrat de maintenance des équipements de sécurité, journal des pannes et des réparations.
Sur une ombrière de parking, la question change : le site est ouvert au public, la clôture est rarement possible, l’accès en hauteur est plus difficile. Notre article sur les ombrières photovoltaïques de parking traite cette configuration, et celui sur l’assurance d’une centrale solaire au sol replace le vol parmi les autres risques du site.
Des capitaux à jour, sinon une indemnité trop basse
Albingia comme Helvetia demandent, dans leurs formulaires, des montants poste par poste : modules, onduleurs, structures ou équipements électriques, autres éléments dont les câbles. Albingia parle de valeur à neuf de remplacement, et l’IPID d’Helvetia impose de déclarer la valeur de remplacement à neuf de chaque bien. Après un vol de câbles, la question des métrés et des sections devient centrale. Un inventaire précis à la souscription, mis à jour à chaque extension, évite une discussion sur la valeur. Si les clôtures et caméras doivent être assurées, il faut les inclure dans les capitaux quand le contrat le demande, comme le prévoit l’IPID AXA.
MENELAS peut examiner avec vous la description du site, les protections réellement en place et les clauses de prévention de votre contrat. L’objectif est de présenter à l’assureur un dossier exact et vérifiable, sans engagement possible sur la réponse de l’assureur ni sur la cotisation. Transmettez à MENELAS le plan de votre centrale et la liste de vos protections pour faire étudier la garantie vol.
Guide pour les centrales photovoltaïques situées en France, vérifié le 11 octobre 2026. Le scénario est pédagogique. L’indemnisation d’un vol dépend des garanties souscrites, des conditions de protection écrites au contrat, des déclarations faites à la souscription et de l’expertise.