Une petite centrale ou un moulin producteur s’assure en séparant trois choses : les machines (turbine, multiplicateur, génératrice, armoires), les ouvrages hydrauliques (seuil, prise d’eau, canal, conduite forcée) et la responsabilité envers l’aval. Les deux premières relèvent d’un contrat de dommages adapté à l’hydroélectricité, complété d’une perte de recettes si vous vendez votre électricité. La troisième est souvent la plus délicate : la rupture d’un ouvrage de retenue est exclue de plusieurs contrats du marché et doit être traitée à part.
Pour un particulier propriétaire d’un moulin, l’assurance habitation peut couvrir les murs, mais rarement la production d’électricité et ses conséquences. Déclarez l’activité à votre assureur avant de remettre une roue ou une turbine en service, et demandez par écrit ce qui est couvert.
Trois situations, trois points de départ
Vous êtes un particulier avec un moulin remis en production
Votre contrat habitation est le premier à relire. Il a été conçu pour une maison, pas pour une installation de production raccordée au réseau. Trois questions à poser à votre assureur : les équipements de production sont-ils des biens assurés ? La responsabilité civile couvre-t-elle les dommages liés à l’ouvrage hydraulique et à l’activité de vente d’électricité ? Les dommages électriques et le bris de la turbine sont-ils garantis ? Si les réponses sont négatives, un contrat dédié est nécessaire, au moins pour la responsabilité civile.
Vous exploitez une microcentrale en société
Le besoin ressemble à celui d’un industriel : contrat de dommages de type bris de machine et risques annexes, perte de recettes, responsabilité civile d’exploitant, éventuellement atteinte à l’environnement. C’est le cœur de cet article.
Vous réhabilitez un ancien site
Pendant les travaux, ce sont les garanties de chantier qui comptent : tous risques chantier pour les ouvrages et le matériel en cours de montage, responsabilité des entreprises intervenantes. Certains contrats d’exploitation sont d’ailleurs conçus pour des centrales « après rééquipement ou réhabilitation » : ils n’interviennent qu’une fois les équipements réceptionnés.
La loi du 29 juin 2026 : ce qu’elle change pour les petites installations
La loi n° 2026-554 du 29 juin 2026 visant à relancer les investissements dans le secteur de l’hydroélectricité transforme surtout le régime des grandes installations : les concessions de plus de 4 500 kW sont remplacées par un nouveau régime. Pour les petites centrales, les points utiles sont les suivants :
- Le régime d’autorisation demeure pour les installations de 4 500 kW ou moins : le titre III du livre V du Code de l’énergie leur est désormais expressément consacré (article 7 de la loi).
- Les petites concessions existantes, d’une puissance de 4 500 kW ou moins, restent régies par les textes antérieurs jusqu’à leur échéance (article 21, II).
- L’entrée en vigueur est fixée par décret, au plus tard le 1er septembre 2026 (article 21, I).
Si vous lisez encore qu’une installation « relève de la concession au-delà de 4,5 MW », l’information est périmée. Pour une centrale de quelques dizaines ou centaines de kilowatts, la réforme ne change pas l’assurance elle-même, mais votre arrêté d’autorisation, votre droit d’eau et leurs prescriptions restent des pièces que l’assureur voudra voir.
Et le droit fondé en titre ?
De nombreux moulins exploitent l’eau en vertu d’un droit ancien, dit « fondé en titre ». L’article L214-6, II du Code de l’environnement les répute autorisés au titre de la police de l’eau, comme l’explique une réponse ministérielle publiée à l’Assemblée nationale. Ce droit ne dispense pas des autres obligations, notamment en matière de continuité écologique et d’espèces protégées. Pour l’assureur, la question est simple : pouvez-vous justifier de votre droit d’eau et de la consistance légale de l’installation ?
Les risques qui font les sinistres d’une centrale au fil de l’eau
Le questionnaire de souscription d’Albingia pour les microcentrales hydroélectriques (version 07.2023) donne une bonne idée de ce qui inquiète un assureur. Ses questions dessinent la liste des risques :
| Ce que l’assureur demande | Pourquoi |
|---|---|
| L’écart entre le plancher de la centrale, le niveau moyen du cours d’eau et le niveau de la crue décennale | Mesurer l’exposition de la salle des machines à l’inondation. |
| Rivière ou torrent, haute ou basse chute, conduite forcée ou fil de l’eau | La violence des crues, les charriages et la pression varient fortement. |
| Qualité de l’eau (siliceuse, calcaire, vaseuse) | L’abrasion et l’entartrage usent les roues et les aubages. |
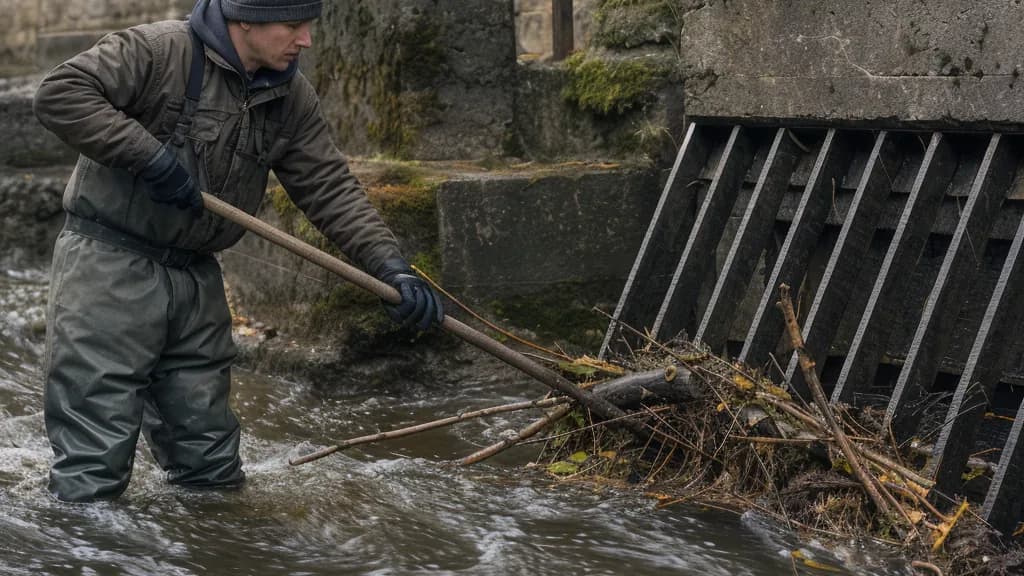
| Dégrilleur automatique, vannes de tête, de garde et de décharge | Les embâcles et la gestion des crues dépendent de ces équipements. |
| Capteurs de température des paliers, de survitesse, de vibrations, de pression d’huile, avec ou sans déclenchement automatique | Une survitesse ou un palier qui chauffe détruit une machine en quelques minutes si rien ne la coupe. |
| Pièces détachées présentes sur le site | Une roue ou un palier en stock raccourcit l’arrêt, donc la perte de recettes. |
| Contrôle électrique annuel (Q18) et thermographie (Q19) | Prévenir l’incendie d’origine électrique dans les armoires et le transformateur. |
Ce formulaire indique aussi que le proposant certifie l’absence de vice connu et que les biens ont subi leurs essais de réception. Sur une installation ancienne, un état des lieux technique récent est donc précieux.
La crue : catastrophe naturelle ou garantie contractuelle ?
Une inondation peut être reconnue catastrophe naturelle par arrêté interministériel. Dans ce cas, le régime de l’article L125-1 du Code des assurances s’applique aux biens que protège déjà un contrat de dommages, ainsi qu’aux pertes d’exploitation lorsque vous les avez assurées. Sans arrêté, tout dépend des garanties prévues au contrat. Un dégrilleur endommagé par un embâcle lors d’une crue ordinaire n’est pas une catastrophe naturelle.
La responsabilité liée au seuil ou au barrage
C’est le point que l’on oublie le plus souvent. Si l’ouvrage de retenue cède, les dommages peuvent toucher des maisons, des routes ou des cultures en aval. Or plusieurs contrats d’exploitation n’en veulent pas :
- l’IPID du contrat Helvetia Bris de machine – Installations hydroélectriques (novembre 2025) exclut la responsabilité résultant des conséquences d’une brèche de l’ouvrage de retenue d’eau ; il exclut aussi les installations sans contrat de maintenance ;
- l’IPID du contrat Énergies renouvelables d’Albingia mentionne les barrages parmi ce qui n’est pas assuré.
Ces documents sont des résumés et ne remplacent pas les conditions générales. Ils montrent cependant qu’il faut poser la question explicitement : qui couvre ma responsabilité si mon seuil cède ? Selon sa hauteur et le volume retenu, un barrage peut en outre être classé A, B ou C au titre de la sécurité des ouvrages hydrauliques, avec des obligations de surveillance et d’entretien. La DREAL Bourgogne-Franche-Comté les présente dans une brochure dédiée aux barrages de classe C. Un ouvrage bien surveillé et documenté se présente mieux à l’assureur.
La perte de recettes : partir de votre contrat de vente
La perte de recettes indemnise la production perdue après un dommage garanti. Sa base est votre contrat de vente. Pour les petites centrales, le soutien public relève de l’arrêté du 13 décembre 2016, dit « H16 ». Dans sa délibération n° 2023-362 du 14 décembre 2023, la CRE décrivait le dispositif alors en vigueur (obligation d’achat pour les installations nouvelles de moins de 500 kW, complément de rémunération en dessous de 1 MW) et un projet de modification. Ce projet est devenu l’arrêté du 22 mai 2024 (JO du 9 juin 2024) : le plafond de l’obligation d’achat passe à 400 kW, puis à 200 kW à partir du 1er janvier 2026, avec des dispositions transitoires pour les demandes complètes déposées avant cette date. Le seuil qui vous concerne dépend donc de la date de votre demande complète de contrat : c’est votre contrat signé qui fait foi. Le formulaire Albingia demande d’ailleurs le type de contrat, le prix de rachat, la puissance raccordée, la production annuelle estimée et le montant des recettes.
Calcul pédagogique : supposons une centrale dont 40 % de la production annuelle se concentre sur les quatre mois de hautes eaux. Si un sinistre l’arrête précisément pendant ces quatre mois, elle perd environ 40 % de ses recettes de l’année, et non le tiers qu’un calcul au prorata du temps laisserait penser. C’est pourquoi l’historique mensuel de production est utile pour fixer la période d’indemnisation et le montant assuré. Ce calcul est de l’arithmétique, pas un tarif. La méthode est détaillée, sur l’exemple du solaire, dans le guide perte de recettes : calcul et assurance, et celui sur le contrat d’achat après un sinistre traite des obligations vis-à-vis de l’acheteur.
Les pièces à rassembler
- l’arrêté d’autorisation ou les justificatifs du droit fondé en titre ;
- la fiche de chaque groupe : turbine, multiplicateur, génératrice, transformateur, armoires, avec constructeur, puissance, date de mise en service et valeur à neuf ;
- la description de la prise d’eau, du canal, de la conduite forcée et de l’ouvrage de retenue, avec son éventuel classement ;
- le contrat de maintenance et le carnet d’entretien ;
- les rapports Q18 et Q19 si vous les avez ;
- le contrat de vente d’électricité et l’historique de production mensuelle ;
- votre historique de sinistres, y compris les reconnaissances de catastrophe naturelle sur la commune.
Le bris de machine reste la garantie centrale de ce type d’actif : notre guide sur l’assurance bris de machine en rappelle les principes.
Faire étudier votre centrale ou votre moulin
Nous partons de votre situation réelle (droit d’eau, ouvrages, machines, contrat de vente, contrats en cours) pour identifier ce qui est couvert, ce qui ne l’est pas et ce qui doit être demandé séparément, à commencer par la responsabilité liée à l’ouvrage de retenue. L’acceptation et les conditions restent décidées par l’assureur. Transmettez à MENELAS la fiche de vos groupes et votre contrat de vente pour lancer l’analyse.
Guide pour les installations hydroélectriques de 4 500 kW ou moins situées en France, vérifié le 11 octobre 2026. Les grandes installations relevant du nouveau régime issu de la loi du 29 juin 2026 ne sont pas traitées ici. Les exemples de contrats cités sont des résumés publics : votre couverture réelle est celle de votre police, après étude de votre dossier par l’assureur.