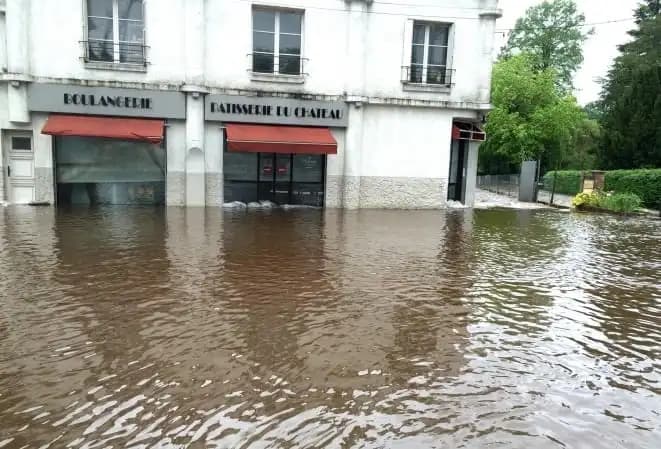
Les sinistres tels qu’un incendie, une inondation ou une catastrophe naturelle peuvent perturber gravement l’activité d’une entreprise, entraînant des conséquences financières majeures car durant les différentes phases (expertise, déblaiement, travaux) l’entrepreneur ne peut plus générer autant de chiffre d’affaires.
Heureusement, des contrats d’assurance spécifiques permettent de limiter ces impacts, les couvertures pertes d’exploitation.
Assurance pertes d’exploitation : une bouée de sauvetage pour les entreprises
Lorsqu’un sinistre cause des dégâts matériels importants, l’activité de l’entreprise peut ralentir considérablement, voire s’arrêter. Cette situation entraîne souvent une baisse significative du chiffre d’affaires et des difficultés pour couvrir les charges fixes.
L’assurance pertes d’exploitation peut compenser une perte de marge brute et certains frais supplémentaires admissibles lorsque l’événement est garanti. Sa contribution aux frais généraux et à la reprise dépend notamment de la période maximale d’indemnisation, de la franchise et des plafonds prévus.
Des solutions sur mesure pour préparer la reprise
L’objectif principal de cette assurance est de replacer l’entreprise dans la situation financière qu’elle aurait connue sans le sinistre.
L’expertise permet d’examiner les pertes et les mesures de reprise selon le contrat. Elle ne garantit pas une remise en activité rapide ni un délai d’indemnisation.
Quels événements sont couverts par la garantie perte d’exploitation ?
Une formule pertes d’exploitation après dommages suppose un dommage matériel garanti et les conditions prévues par le contrat. Certaines extensions peuvent répondre à d’autres situations expressément définies ; aucune interruption, inondation ou fermeture n’est automatiquement assurée. Les événements suivants sont à examiner dans la police :
Incendies, explosions, foudre
Accidents électriques
Dégâts des eaux
Bris de machines
Tempêtes, grêle, poids de la neige
Catastrophes naturelles
Actes de vandalisme, émeutes ou attentats
Conditions pour être indemnisé par son assureur dans le cadre de la perte d’exploitation
Pour une garantie pertes d’exploitation après dommages, vérifiez l’articulation avec l’assurance des dommages matériels directs et la suffisance des capitaux déclarés. Les règles d’indemnisation, exclusions et conditions d’extension doivent être lues dans le contrat.
Garanties de base et complémentaires
Les garanties à examiner dans votre contrat comprennent notamment :
La perte de marge brute liée à la baisse d’activité, selon la définition et les limites contractuelles.
Les frais supplémentaires admissibles engagés pour limiter les conséquences du sinistre, selon leur utilité, les conditions d’accord et les limites prévues.
Des garanties complémentaires peuvent également être ajoutées, couvrant des frais supplémentaires ou des pénalités contractuelles liées au sinistre.
Extensions de garantie : prévoir l’imprévisible
Les entreprises peuvent étendre leur couverture pour inclure les conséquences de sinistres affectant des partenaires (fournisseurs, sous-traitants) ou des situations limitant l’accès à leurs locaux.
Une indemnisation sur mesure
La période maximale d’indemnisation est la durée fixée au contrat au-delà de laquelle la perte n’est plus indemnisée par cette garantie. La durée réellement prise en compte dépend des conséquences du sinistre admissibles dans cette limite. Une éventuelle franchise en jours ou en montant reste à examiner séparément.
Estimez cette période lors de la souscription en tenant compte de la reconstruction, du réapprovisionnement, des dépendances et de la saisonnalité. Chez MENELAS, nous recommandons d’étudier des périodes de 12 à 18 mois dans de nombreux dossiers plutôt que retenir six mois par défaut. C’est un conseil à adapter au projet, pas une durée minimale légale ni une garantie de reprise.
La durée choisie participe à la tarification de votre multirisque professionnelle, avec les autres paramètres de risque et de garantie.
Ajustement des garanties selon les besoins de votre activité
Estimez la marge brute prévisionnelle selon la définition du contrat, en tenant compte de la croissance et des évolutions économiques. Si une clause d’ajustabilité est prévue, vérifiez sa formule, ses limites, les déclarations demandées et la régularisation éventuelle ; aucune hausse automatique du capital ne doit être présumée.
En fonction de la taille de votre entreprise et de votre chiffre d’affaires, il peut être judicieux de solliciter un expert-comptable pour vous aider à effectuer ces calculs.
Évaluer le coût de l’assurance pertes d’exploitation
Le coût d’une assurance pertes d’exploitation varie selon plusieurs paramètres, notamment la nature de l’activité, les mesures de prévention existantes et la durée de la période d’indemnisation choisie.
Comme mentionné précédemment, il peut être utile de consulter vos conseillers habituels pour déterminer le montant de garantie et la durée les plus adaptées à votre couverture pertes d’exploitation.
Cette durée ne doit surtout pas être sous-estimée. Par exemple, une entreprise avec plusieurs salariés et des charges fixes élevées nécessitera une couverture pertes d’exploitation plus robuste qu’un micro-entrepreneur principalement orienté vers la vente en ligne, avec quelques rendez-vous commerciaux dans un local.
Exemple pratique : un sinistre et ses conséquences en matière de pertes d’exploitation
Imaginons une entreprise de fabrication textile dont les locaux sont détruits par un incendie. Ce sinistre endommage gravement le bâtiment principal ainsi que plusieurs machines essentielles à la production, rendant l’activité impossible sur site.
Conséquences immédiates :
Arrêt total de la production : l’entreprise ne peut plus fabriquer ses produits.
Perte de chiffre d’affaires : les clients ne sont pas livrés, et de nouvelles commandes ne peuvent être honorées.
Charges fixes : loyers, salaires et certaines charges financières peuvent subsister. Leur traitement dépend du calcul contractuel ; le remboursement du capital d’un emprunt n’est pas automatiquement un frais indemnisable.
Frais supplémentaires : pour minimiser l’impact sur son activité, l’entreprise engage des dépenses imprévues comme la location d’un espace temporaire, l’achat ou la location de machines, et des campagnes de communication pour rassurer sa clientèle.
Intervention de l’assurance pertes d’exploitation :
Dans cet exemple fictif, on suppose une interruption de neuf mois comprise dans la période maximale contractuelle, un événement garanti et des frais admissibles. Le calcul qui suit reste pédagogique, avant application des franchises, plafonds et autres ajustements du contrat :
Perte de marge brute : le calcul part de la diminution de chiffre d’affaires et du taux de marge retenu, plutôt que rembourser indistinctement tout le chiffre d’affaires perdu.
Prise en charge des frais supplémentaires : les dépenses engagées pour limiter les conséquences du sinistre, comme la location de matériel ou de locaux temporaires, sont également remboursées dans la limite des garanties prévues au contrat.
L’objectif est de limiter les conséquences financières admissibles dans le contrat, sans garantir une rentabilité identique à celle attendue sans sinistre.
Impact financier couvert par l’assurance :
Chiffre d’affaires prévu sans sinistre (sur 9 mois) : 1 500 000 €
Chiffre d’affaires réellement réalisé (activité réduite) : 600 000 €
Baisse de chiffre d’affaires : 900 000 €
Taux de marge brute estimé par l’expert comptable : 40 %
Perte de marge brute : 900 000 € x 40 % = 360 000 €
À cela s’ajoutent :
Frais supplémentaires engagés : 150 000 € (location de machines, locaux temporaires, transport exceptionnel).
Économies réalisées : 20 000 € (charges fixes évitées grâce à des ajustements temporaires).
Calcul pédagogique avant limites contractuelles :
Perte de marge brute : 360 000 €
+ Frais supplémentaires : 150 000 €
– Charges économisées : 20 000 €
Résultat du calcul pédagogique : 490 000 €, avant franchises, plafonds et ajustements contractuels.
Résultat pour l’entreprise :
Une indemnisation mobilisable selon le contrat peut contribuer à :
Payer ses charges fixes et préserver ses emplois.
Maintenir sa trésorerie pour éviter des difficultés financières.
Limiter l’impact sur sa clientèle et ses fournisseurs.
Financer certaines mesures de reprise, sans garantir leur délai ni un niveau de performance futur.
La garantie pertes d’exploitation mérite une étude précise : les événements, la définition de la marge, les frais admissibles et la durée choisie déterminent sa pertinence pour la pérennité de l’entreprise.
À lire aussi sur Menelas
Repère contractuel
L’article L. 112-4 du Code des assurances porte notamment sur les risques, la durée, le montant de garantie et la prime mentionnés dans la police, ainsi que la présentation des exclusions. Ce texte ne prouve pas qu’une formule comprend une garantie particulière : vérifiez les conditions générales et particulières du contrat proposé.
France Assureurs, assurance des pertes d’exploitation de l’entreprise : marge, frais supplémentaires, franchise et période d’indemnisation. Cette fiche éclaire le fonctionnement sans remplacer les conditions de votre contrat.