Ce qu’il faut retenir
La RC exploitation vise les accidents de la vie courante de l’entreprise ; la RC professionnelle vise les conséquences d’une erreur dans la prestation. Un invité qui chute sur un câble relève plutôt de l’exploitation. Des photos perdues ou un montage livré avec une erreur relèvent plutôt de la responsabilité professionnelle. Les deux doivent être vérifiées séparément dans le contrat.
Le test simple : accident autour de la mission ou erreur dans la mission ?
Imaginez la journée d’un photographe de mariage. Pendant l’installation, un pied d’éclairage raye le parquet du domaine : le dommage naît de l’organisation matérielle de l’activité. Après l’événement, une carte mémoire corrompue empêche la livraison d’une partie des images : le dommage est lié au résultat attendu de la prestation.
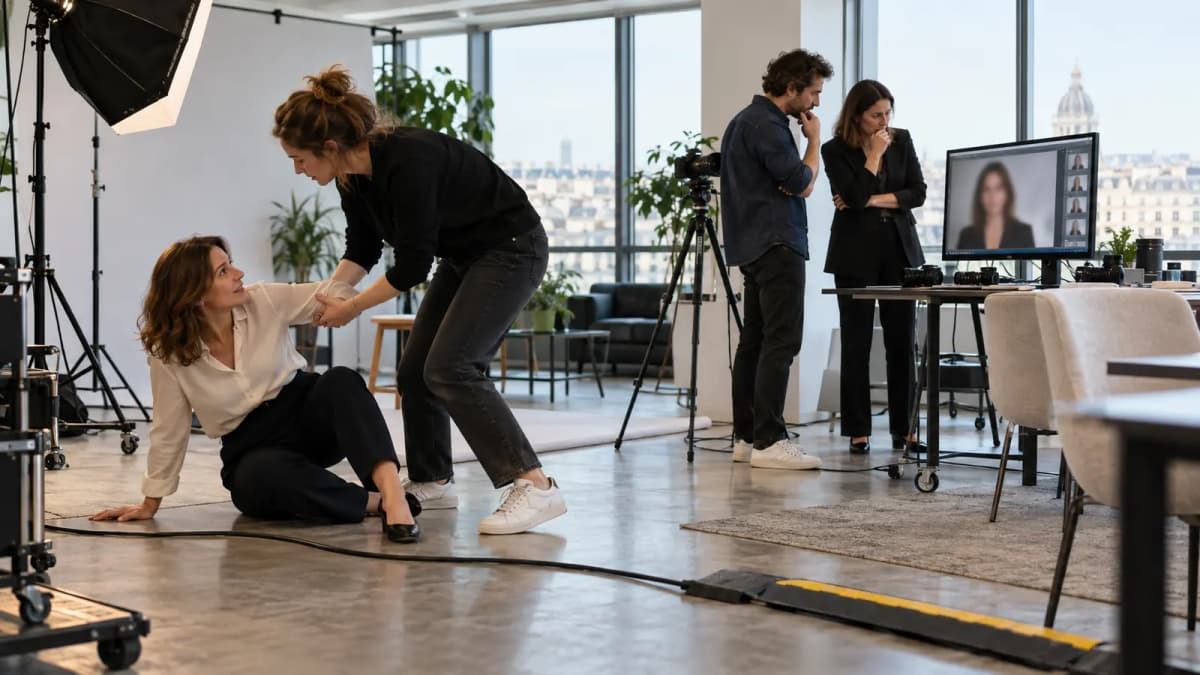
Un visiteur trébuche sur un câble au studio
Garantie à vérifier en priorité : RC exploitation
Point de lecture : Dommages corporels pendant l’activité
Un trépied endommage un meuble chez le client
Garantie à vérifier en priorité : RC exploitation
Point de lecture : Biens de tiers et biens confiés
Des rushes sont perdus avant livraison
Garantie à vérifier en priorité : RC professionnelle
Point de lecture : Dommages immatériels et sauvegardes
Une vidéo utilise une musique sans licence suffisante
Garantie à vérifier en priorité : RC professionnelle
Point de lecture : Propriété intellectuelle et exclusions
Un appareil personnel tombe et se casse
Garantie à vérifier en priorité : Assurance matériel
Point de lecture : Ce n’est pas un dommage causé à un tiers
Pourquoi un intitulé « RC Pro » ne suffit pas
Sur le marché, certains contrats regroupent RC professionnelle et RC exploitation ; d’autres rendent l’exploitation optionnelle ou lui appliquent une territorialité différente. Un résumé commercial ne permet donc pas de conclure. Il faut retrouver les deux garanties dans les conditions particulières et leurs définitions dans les conditions générales.
Vérifiez aussi les sous-limites. Un plafond global élevé peut coexister avec un plafond beaucoup plus bas pour les fichiers, les biens confiés ou les atteintes à la vie privée. La franchise peut, elle aussi, varier selon la nature du dommage.
Trois zones grises fréquentes
Le lieu loué pour un shooting
Un local loué pour quelques heures peut relever des dommages aux locaux occupés, de la RC exploitation ou d’une extension spécifique. Lisez le contrat de location : il peut imposer une renonciation à recours ou un montant minimal.
L’objet confié à photographier
Un bijou, un véhicule ou une œuvre n’est pas un simple meuble du client. Les biens confiés sont souvent limités, exclus ou soumis à un plafond dédié. Déclarez leur valeur maximale, y compris pendant le transport.
Le freelance qui vous accompagne
Le fait qu’un assistant ou un cadreur possède sa propre RC ne règle pas automatiquement votre responsabilité envers le client. Le contrat principal, le lien de subordination éventuel et la mission confiée doivent être cohérents.
Audit express de votre contrat
- Surlignez les définitions de « responsabilité civile professionnelle » et « responsabilité civile exploitation ».
- Notez pour chacune le plafond, la franchise et la zone géographique.
- Recherchez « immatériel non consécutif », « biens confiés », « locaux occupés » et « propriété intellectuelle ».
- Comparez ces clauses à trois missions réellement réalisées cette année.
- Demandez une confirmation écrite pour chaque écart.
La page assurance photographe et vidéaste permet de présenter ces expositions avant une étude. Aucune garantie ne peut être confirmée sans les conditions du contrat retenu.
Source utile
Service Public Entreprendre — assurances du micro-entrepreneur, consulté le 30 septembre 2026.