Ce qu’il faut retenir
Assurer son matériel est surtout rationnel lorsque sa perte maximale dépasse la trésorerie disponible et menace les prochaines missions. Comparer seulement la prime à la valeur du sac photo conduit à une mauvaise décision : il faut intégrer la franchise, la vétusté, les exclusions de vol et le coût d’une location de remplacement.
Le calcul à faire avant de demander un devis
Commencez par trois montants : la valeur de remplacement du matériel indispensable, la somme que l’entreprise peut absorber immédiatement et le coût de continuité pendant la réparation. Ce dernier comprend la location d’un boîtier, les transports urgents et, parfois, l’annulation d’une mission.
Matériel indispensable
Exemple pédagogique : 12 000 €
Pourquoi elle compte : Perte maximale à financer
Trésorerie mobilisable
Exemple pédagogique : 3 000 €
Pourquoi elle compte : Capacité d’auto-assurance réelle
Franchise
Exemple pédagogique : 300 €
Pourquoi elle compte : Reste à charge à chaque sinistre
Indemnité après vétusté
Exemple pédagogique : 8 000 €
Pourquoi elle compte : Montant potentiel, à confirmer par le contrat
Location de remplacement
Exemple pédagogique : 600 €
Pourquoi elle compte : Continuité si elle n’est pas incluse
Dans cet exemple, l’assurance ne reconstitue pas automatiquement les 12 000 €. Elle peut néanmoins éviter de financer seul l’essentiel du remplacement. À l’inverse, assurer un accessoire de faible valeur avec une franchise proche de son prix apporte peu.
Quatre questions qui changent la rentabilité
1. Sur quelle valeur l’indemnité est-elle calculée ?
« Valeur à neuf » peut être limitée aux premières années. Ensuite, une vétusté annuelle ou la valeur de remplacement au jour du sinistre peut s’appliquer. Demandez un exemple chiffré pour un boîtier acheté il y a trois ans.
2. Vos scénarios de vol sont-ils garantis ?
Le vol dans un véhicule, la nuit, sans trace d’effraction ou sur un lieu de prestation font l’objet de règles différentes. Une prime basse ne sert pas si votre principal scénario d’exposition est exclu.
3. Où le matériel est-il couvert ?
Une garantie limitée au local protège mal un photographe mobile. Recherchez « en tous lieux », les pays couverts, les conditions de transport et les plafonds par objet.
4. Pouvez-vous continuer à travailler ?
La location de remplacement n’est pas toujours incluse. Sur certains produits spécialisés, elle relève d’une extension de frais supplémentaires. Son intérêt dépend de votre calendrier de missions et du délai de réparation.
Quand l’auto-assurance peut être cohérente
Mettre une somme de côté peut fonctionner pour du matériel ancien, réparti sur plusieurs boîtiers, avec une forte trésorerie et peu de mobilité. Ce choix exige une réserve dédiée et disponible. « Je prendrai sur le compte si cela arrive » n’est pas une stratégie si le compte finance déjà les charges du mois.
Une solution intermédiaire consiste à assurer uniquement le matériel critique ou les scénarios catastrophiques, avec une franchise plus élevée acceptée à l’avance. Le contrat doit cependant permettre cette sélection sans créer de sous-assurance ou de règle proportionnelle inattendue.
Checklist avant de décider
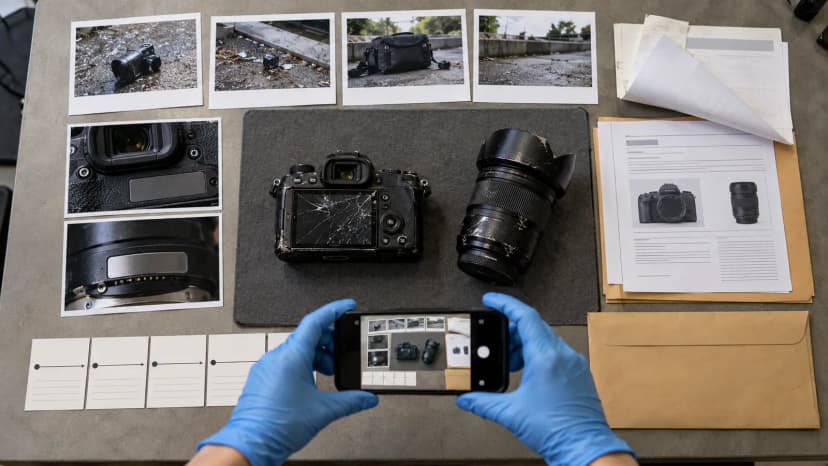
- inventaire à jour avec factures et numéros de série ;
- valeur de remplacement aujourd’hui, pas seulement prix d’achat ;
- simulation d’indemnité après franchise et vétusté ;
- lecture du vol en véhicule et du vol sans surveillance ;
- confirmation du matériel loué, d’occasion et informatique ;
- budget de location de remplacement ;
- réserve de trésorerie réellement disponible.
Pour comparer un contrat matériel seul ou un pack avec RC, présentez votre inventaire dans le parcours assurance photographe et vidéaste. Les montants définitifs dépendent du dossier et des conditions proposées.