Ce qu’il faut retenir
La valeur déclarée de votre matériel n’est pas forcément la somme versée après un sinistre. L’indemnité dépend de la base prévue au contrat — valeur à neuf, valeur d’usage ou valeur de remplacement — puis de la vétusté, de la franchise et des plafonds. Avant de comparer deux primes, faites chiffrer un même sinistre fictif.
Trois expressions qui ne veulent pas dire la même chose
Valeur à neuf
Question posée : Combien coûte aujourd’hui un bien neuf équivalent ?
Point de vigilance : Souvent limitée dans le temps ou conditionnée au remplacement effectif
Valeur de remplacement
Question posée : Quel budget faut-il pour retrouver un équipement aux performances comparables ?
Point de vigilance : Le modèle identique peut ne plus être commercialisé
Valeur d’usage
Question posée : Que valait le bien juste avant le sinistre ?
Point de vigilance : Une vétusté est généralement déduite
Le terme « valeur à neuf » ne suffit donc pas. Demandez la définition contractuelle, le délai pour racheter et les justificatifs exigés. Certains contrats versent d’abord une indemnité vétusté déduite puis un complément après présentation de la facture de remplacement.
Un exemple de calcul à refaire avec votre devis
Imaginons un boîtier acheté 3 000 €, âgé de quatre ans. Si le contrat applique 10 % de vétusté par année, sa valeur d’usage théorique tombe à 1 800 €. Avec une franchise de 300 €, l’indemnité indicative serait de 1 500 €, sous réserve des plafonds et des autres clauses. Un remplacement neuf à 3 200 € laisserait alors 1 700 € à financer.
Ce calcul est pédagogique : le taux de 10 % est une hypothèse de cet exemple, pas un barème d’assurance. Demandez la formule applicable à votre équipement, son éventuel plafond de vétusté et le traitement prévu lorsque la date d’achat est inconnue. Le contrat signé détermine les modalités retenues.
La bonne manière de comparer deux offres
- Choisissez votre boîtier ou optique le plus coûteux.
- Notez son âge, sa facture et son prix de remplacement actuel.
- Appliquez la formule de vétusté de chaque offre.
- Déduisez la franchise et vérifiez le plafond par objet.
- Ajoutez les éventuels frais de location pendant la réparation.
Cette simulation révèle souvent plus que l’écart de cotisation annuelle. Elle permet aussi de décider quels équipements anciens peuvent être auto-assurés et lesquels doivent bénéficier d’une meilleure base d’indemnisation.
Ce qu’il faut archiver aujourd’hui
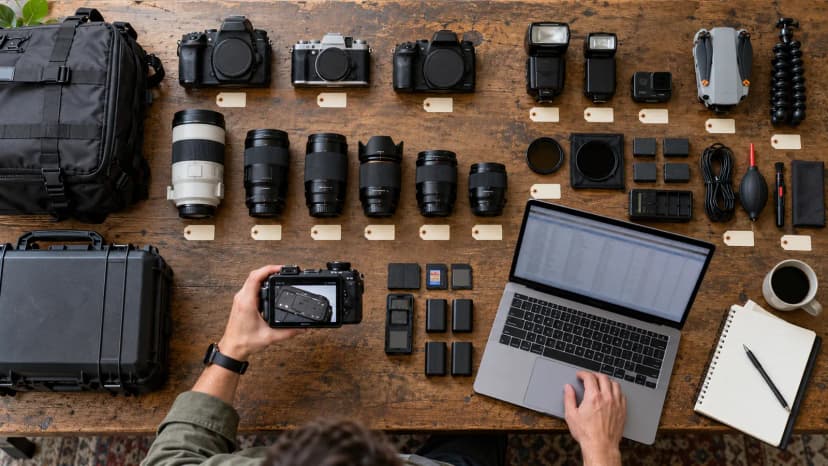
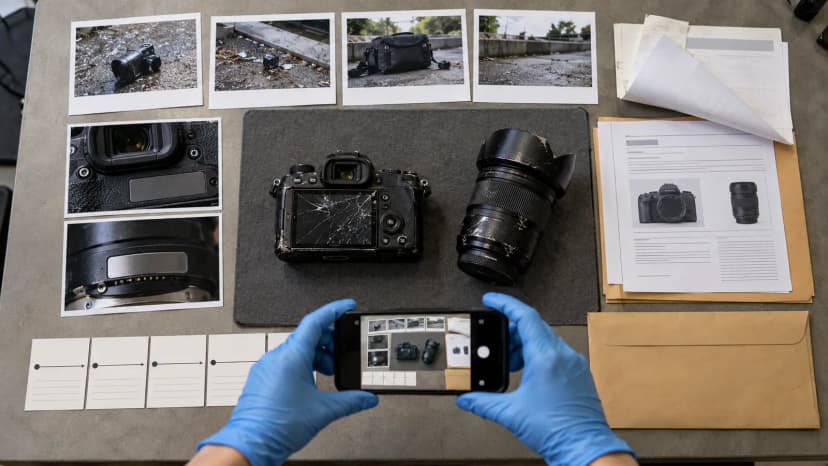
- facture ou acte de cession, numéro de série et photos du matériel ;
- preuve du prix actuel d’un modèle équivalent ;
- inventaire daté après chaque achat ou revente ;
- copie des conditions applicables au jour de la souscription.
Pour faire vérifier la base d’indemnisation avec les autres garanties, consultez le parcours assurance photographe et vidéaste. Demandez que l’explication figure dans un écrit opposable, et pas seulement dans un échange oral.
Repère pour lire votre police
L’article L112-4 du Code des assurances précise les mentions de la police, notamment le bien assuré, les risques et le montant de la garantie. Il ne fixe pas le taux de vétusté de votre matériel : cette formule doit être retrouvée dans vos documents contractuels.
Code des assurances, article L112-4 : mentions de la police d’assurance, consulté le 8 octobre 2026.