Ce qu’il faut retenir
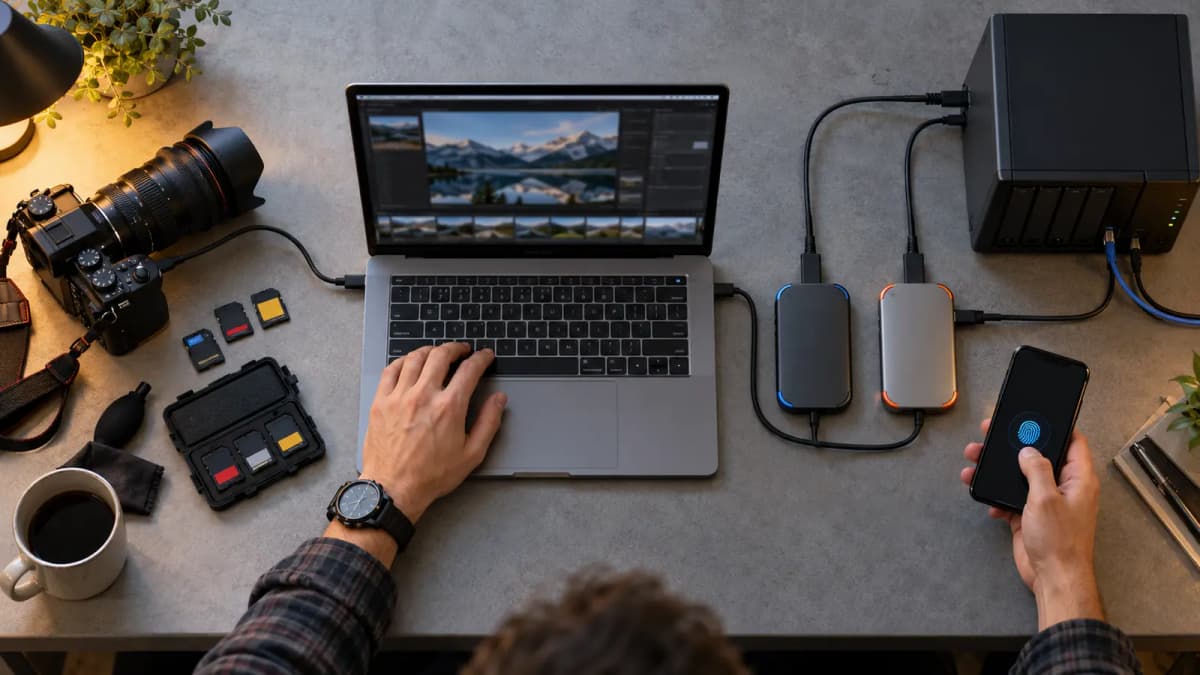
Boîtiers, ordinateur, disques et smartphone peuvent relever de définitions et de plafonds différents. Un contrat photo peut exclure le téléphone, limiter les appareils nomades ou indemniser le support sans payer la reconstitution des données.
Cartographiez le flux, pas seulement le sac
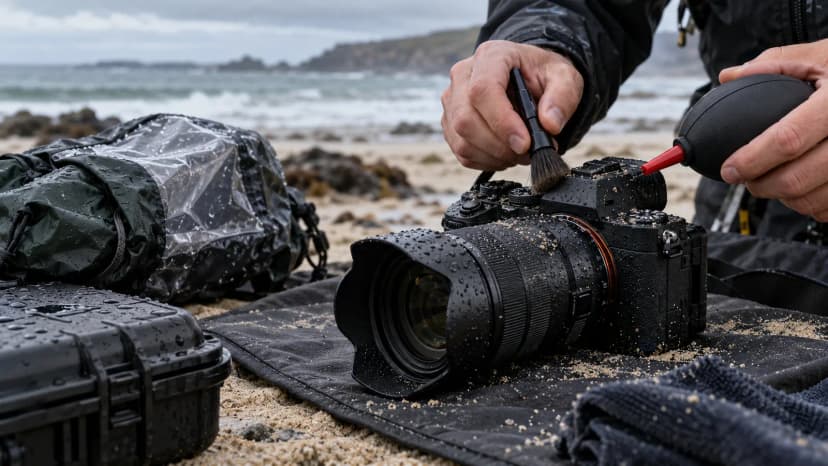
Boîtier et objectifs
Risque dominant : Chute, vol, eau
Point contractuel : Matériel nomade et valeur par objet
Ordinateur portable
Risque dominant : Vol, casse, surtension
Point contractuel : Usage hors local et données
SSD et cartes
Risque dominant : Perte, panne, corruption
Point contractuel : Support versus contenu numérique
NAS au studio
Risque dominant : Incendie, dégât des eaux, cyberattaque
Point contractuel : Biens au local et frais de restauration
Smartphone
Risque dominant : Vol, casse, accès aux comptes
Point contractuel : Éligibilité du smartphone et plafond éventuel à vérifier
Un disque remboursé n’équivaut pas à des données restaurées
La valeur d’un SSD vierge est faible face au coût d’une récupération ou d’un nouveau tournage. Cherchez séparément les frais de récupération, la perte de données, les frais de reconstitution et la responsabilité envers le client. Certains contrats conditionnent l’intervention à des sauvegardes régulières et testées.
Le test du sac volé
Imaginez que le même sac contient un boîtier, deux objectifs, un ordinateur, un SSD et un téléphone. Demandez une simulation objet par objet : biens éligibles, vétusté, franchise, plafond global et traitement des fichiers. Ce test révèle immédiatement les trous entre « matériel photo », « informatique nomade » et « appareils de communication ».
Trois mesures qui restent indispensables
- Chiffrez les postes et activez l’effacement à distance.
- Conservez au moins une sauvegarde isolée du lieu de travail.
- Testez régulièrement la restauration d’un dossier client complet.
L’assurance finance certaines conséquences ; elle ne recrée pas une cérémonie. Faites décrire toute la chaîne numérique lors de l’étude de votre assurance photographe ou vidéaste, y compris les appareils parfois laissés hors inventaire.
Repère pour lire votre police
L’article L112-4 exige notamment l’indication de la chose assurée et des risques garantis. Il ne prouve pas que votre ordinateur ou votre smartphone figure dans le périmètre : la définition contractuelle des biens doit être vérifiée.
Code des assurances, article L112-4 : mentions de la police d’assurance, consulté le 8 octobre 2026.