Assurer un local : commencer par l’occupation et les biens
Avant de demander une assurance pour un bureau, un atelier ou une boutique, réunissez le bail ou la convention d’occupation et un inventaire des biens. L’enjeu est de savoir qui utilise les lieux, à quel titre et pour quelle activité, puis de vérifier les réponses apportées par les contrats.
Le local, les aménagements et les équipements peuvent appartenir à des personnes différentes. Les responsabilités envers le propriétaire ou les voisins ne sont pas non plus les dommages à vos propres biens. Ces distinctions permettent de présenter un dossier clair au lieu de demander simplement une « assurance complète ».
Trois descriptions à ne pas confondre
- Votre occupation : adresse, surface utilisée, usage, périodes d’inoccupation et éventuels espaces partagés. Décrivez les faits demandés dans le questionnaire sans remplacer une information inconnue par une supposition.
- Les exigences documentées : clauses d’assurance du bail, convention avec le gestionnaire et textes propres à l’activité lorsque ceux-ci s’appliquent. Conservez leur origine : une clause demandée par un bailleur n’est pas une obligation légale générale.
- Les biens : bâtiment, agencements, machines, mobilier, marchandises et équipements confiés. Précisez leur propriétaire et les justificatifs de valeur disponibles pour poser les questions à l’assureur.
Risques courants liés à un local professionnel
Un local professionnel est exposé à de nombreux risques, parmi lesquels :
Les incendies : Une surchauffe d’appareils électriques ou un accident peut entraîner des dégâts majeurs.
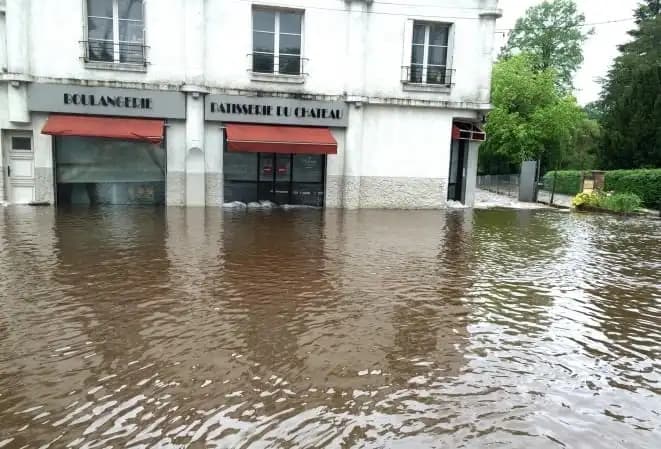
Les dégâts des eaux : Une fuite de tuyauterie ou une infiltration via la toiture peut occasionner des dommages coûteux.
Le vol ou vandalisme : Identifiez les équipements et marchandises concernés, puis les protections et justificatifs demandés dans la proposition.
Les événements naturels : Inondations, tempêtes ou tremblements de terre peuvent également endommager gravement vos installations.
Chaque local a ses spécificités, et les secteurs d’activité influencent également le type de risques encourus. Par exemple, les dangers liés à un atelier d’artisanat diffèrent de ceux d’une boutique située en centre-ville ou d’un bureau de services.
Exemple pédagogique : un atelier dans un bâtiment loué
Une fuite rend une partie de l’atelier inutilisable. Le bâtiment appartient au bailleur, les machines à l’entreprise et un équipement a été prêté par un client. Il faut décrire séparément les dommages au bâtiment, aux machines et au bien confié, puis les conséquences sur les commandes.
Le bail, les contrats et les circonstances déterminent les vérifications nécessaires. Ni l’assurance du propriétaire ni le seul intitulé « multirisque » ne permettent de conclure à la couverture de tous ces biens. L’exemple n’est pas un dossier réel et ne préjuge pas du responsable de la fuite.
Identifier les obligations et les exigences du bail
L’obligation d’assurance ne découle pas du seul fait d’exercer une activité ou d’occuper un local. Examinez les textes propres à votre activité, votre statut d’occupant et les clauses du bail ou de la convention d’occupation. Une exigence du bail n’est pas une obligation légale générale.
Assurance cadre locatif : locataire ou propriétaire ?
Si vous êtes locataire, relisez les garanties exigées par le bail. Il peut notamment prévoir des responsabilités locatives et une assurance de vos biens ; comparez ensuite les solutions multirisques proposées :
Responsabilités locatives : vérifiez les dommages et responsabilités garantis envers le propriétaire, les exclusions et les montants. Multirisque professionnelle : son socle et ses options peuvent couvrir les biens, les aménagements ou la perte d’exploitation selon la formule. Notre guide de la multirisque professionnelle distingue ces garanties.
Demandez quels biens et responsabilités sont désignés dans le contrat du propriétaire. Une attestation ou le nom « propriétaire non occupant » ne démontre pas que vos aménagements, vos marchandises ou votre activité entrent dans ses garanties.
Secteurs d’activité avec obligations spécifiques
Pour certaines professions, la réglementation impose des garanties supplémentaires adaptées aux risques spécifiques de leur activité.
Par exemple :
Pour un cabinet de santé, inventoriez le matériel et examinez ses risques. Sa valeur justifie une étude de garantie ; cela ne signifie pas que toute couverture du matériel constitue une obligation légale. Les obligations de responsabilité propres à la profession doivent être vérifiées séparément.
Pour un commerce, un restaurant ou un hôtel, examinez notamment les locaux, les marchandises et les responsabilités envers les clients. Les garanties exigées par le bail et celles retenues par contrat doivent être distinguées des obligations légales spécifiques.
Pour un atelier, identifiez les machines, les produits inflammables et les mesures de prévention : les événements garantis et les conditions de stockage se vérifient dans le contrat.
Si vous exercez une activité réglementée ou à hauts risques, vérifiez précisément les obligations liées à votre secteur en consultant votre chambre de commerce ou un conseiller en assurance.
Quelles garanties inclure dans votre assurance local professionnel ?
Quand vient le moment de choisir une assurance pour votre local professionnel, il est essentiel de sélectionner les garanties adaptées à votre activité et vos besoins spécifiques.
Garanties du socle à identifier
Les garanties suivantes sont à examiner selon le socle, les options et les exclusions de la formule proposée ; leur présence ne peut pas être présumée :
Dommages aux locaux : murs, sols et plafonds, selon les événements, les biens et les responsabilités désignés au contrat.
Mobilier et équipement professionnel : déclarez les ordinateurs, machines, étagères ou enseignes à assurer, leurs valeurs et les conditions d’usage.
Responsabilités civiles : une blessure de client dans les locaux nécessite d’examiner les faits, la responsabilité et les garanties du contrat. La RC exploitation et la RC professionnelle répondent à des périmètres à distinguer ; aucune prise en charge n’est automatique.
Options à examiner selon les besoins
En fonction de votre activité, il peut être judicieux d’ajouter des garanties spécifiques pour éviter les mauvaises surprises :
Pertes d’exploitation : examinez les événements garantis, la marge, les frais admissibles et la durée maximale. Notre guide des pertes d’exploitation aide à dimensionner le besoin. Vol ou vandalisme : vérifiez les biens, les circonstances et les mesures de protection exigées. Informatique et cyber : ces garanties peuvent relever d’une option ou d’un contrat distinct ; elles ne garantissent pas à elles seules la sécurité des données.
Un commerçant qui conserve des produits réfrigérés peut demander une garantie des denrées périssables. Faites préciser les causes de variation de température assurées, les conditions de prévention, les preuves à fournir, les plafonds et les franchises ; toute panne ou coupure électrique n’est pas automatiquement garantie.
Comment choisir la meilleure assurance pour son local ?
Face à la multitude d’assureurs et de formules sur le marché, il peut être difficile de s’y retrouver. Voici quelques étapes pour faciliter votre choix :
1. Constituer un dossier du lieu
Rassemblez les éléments utiles à l’étude, puis indiquez ce qui manque. Demandez à l’interlocuteur quelles pièces il attend et à quelles questions elles doivent répondre. Cette liste est une préparation pratique, pas une liste légale universelle de documents.
- Occupation et usages : bail ou convention, plan disponible, zones utilisées, activités exercées et fonctionnement des espaces partagés.
- Aménagements : factures de travaux et répartition connue entre ce qui appartient au bailleur et ce qui appartient à l’entreprise. Faites préciser les biens à désigner dans la proposition.
- Équipements et stocks : inventaire daté, factures disponibles, biens loués ou confiés et variation des marchandises au cours de l’année. Une valeur comptable ne répond pas forcément à la question de remplacement posée par le contrat.
- Prévention et fonctionnement : protections installées, maintenance documentée, stockage particulier et périodes de fermeture. Présentez ce qui existe réellement, sans attribuer à une mesure une conformité non vérifiée.
- Reprise : tâches impossibles sans ce lieu, équipements difficiles à remplacer et solution provisoire envisageable. Ces éléments aident à questionner les pertes d’exploitation.
Une fois le dossier réuni, rapprochez chaque bien de son propriétaire et chaque exigence de son document d’origine. Si ces deux informations manquent, la comparaison des seuls capitaux assurés sera difficile à interpréter.
2. Comparer les offres des assureurs
N’hésitez pas à demander plusieurs devis pour comparer les tarifs et les garanties incluses. Les critères importants à évaluer incluent :
Les franchises appliquées en cas de sinistre.
Les plafonds d’indemnisation pour chaque garantie.
Les exclusions éventuelles et cas non couverts.
Vous pouvez faire appel à un courtier en assurance pour vous accompagner dans cette démarche.
3. Lire attentivement le contrat avant de signer
Pour un dommage au local, demandez quels biens sont désignés, quel événement est visé, comment leur valeur est appréciée et quelles protections sont requises. Faites préciser les franchises, sous-limites et coûts restant à charge. Si une réponse importante manque, demandez une proposition complétée ; une explication orale ne permet pas de présumer la modification du contrat.
Questions fréquentes sur l’assurance local professionnel :
Est-il obligatoire d’assurer un local basé à domicile ?
Vérifiez l’usage déclaré à votre assureur habitation et les clauses relatives à l’activité professionnelle. Certains contrats proposent une extension d’usage mixte ; une assurance distincte peut être nécessaire. Si le changement relève des circonstances nouvelles visées à l’article L. 113-2, respectez aussi les modalités légales de déclaration.
Que faire si mon activité change dans le temps ?
Une nouvelle activité ou du matériel supplémentaire invite à réexaminer le risque déclaré et les garanties. L’article L. 113-2 impose la déclaration des circonstances nouvelles qui aggravent les risques ou en créent de nouveaux et rendent inexactes ou caduques les réponses précédentes, dans les quinze jours de leur connaissance, par lettre recommandée ou envoi recommandé électronique. Vérifiez aussi les modalités contractuelles et ne présumez pas que toute modification entraîne automatiquement une absence de garantie.
L’assurance d’un coworking est-elle différente ?
En coworking, relisez la convention d’occupation et les attestations du gestionnaire. Elles permettent d’identifier les locaux, biens et responsabilités qu’il assure ; ses garanties ne couvrent pas automatiquement vos équipements ni votre activité. Faites préciser les garanties restant à votre charge.
Votre dossier doit permettre de répondre à trois questions : qui occupe et possède quoi, quelles exigences sont écrites et quelles garanties répondent aux besoins identifiés. Faites confirmer les points ouverts avant la prise d’effet envisagée. L’assurance étudiée et les modalités de reprise restent distinctes ; aucune continuité d’activité n’est acquise au seul nom du contrat.
À lire aussi sur Menelas
Repère contractuel
L’article L. 112-4 du Code des assurances porte notamment sur les risques, la durée, le montant de garantie et la prime mentionnés dans la police, ainsi que la présentation des exclusions. Ce texte ne prouve pas qu’une formule comprend une garantie particulière : vérifiez les conditions générales et particulières du contrat proposé.
Code des assurances, article L. 113-2 : circonstances nouvelles, conditions cumulatives et modalités de déclaration.