Vous vous demandez comment assurer un commerce de vêtements ?
Nous en parlons dans cet article. Que vous soyez un confrère à la recherche d’informations sur cette couverture ou un entrepreneur prévoyant d’ouvrir une boutique de prêt-à-porter, notre article vous apportera des informations utiles.
Chez Ménélas, nous accompagnons nos clients dans le choix des assurances les plus adaptées à leurs besoins spécifiques. Voici un exemple concret d’une étude comparative réalisée pour assurer une boutique de vêtements.
ATTENTION : Dans cette étude vous verrez que nous comparons une offre multirisque de MACIF et une d’APRIL. Il est important de noter qu’il n’y a pas un produit forcément mieux que l’autre car les deux produits sont personnalisables (au niveau des garanties, montant de franchise, etc). Seulement en fonction de la proposition faite par le conseiller en assurance et le temps qu’il passe sur le dossier pour bien étudier le risque et conseiller son client, cela peut tout changer !
Contexte :
Sophie, propriétaire d’un commerce de vêtements situé dans une zone urbaine, nous a sollicités pour comparer deux offres d’assurance Multirisques Professionnelles (MRP) : une proposition de la MACIF et une offre concurrente d’APRIL.
Son objectif était de trouver une couverture adaptée à son activité, tout en maîtrisant les coûts et en assurant une protection optimale pour son local et ses marchandises.
Analyse comparative des offres
1. Capitaux assurés :
MACIF :
Incendie : 4 000 €
Dégâts des eaux, vol et vandalisme : 2 800 €. Dans l’étude présentée, ce montant appelle une vérification des capitaux par garantie et de la valeur du stock. Le rapport Géoportail cité fait état de deux événements d’inondation en 2019 : l’exposition aux inondations doit être examinée séparément, car une garantie dégâts des eaux ne couvre pas automatiquement toute inondation.
APRIL :
Tous risques : 5 000 €
✅ Avantage : Une couverture plus élevée, mieux adaptée aux risques identifiés.
2. Dommages aux appareils électriques :
MACIF : 23 492 €
⚠️ Ce montant paraît disproportionné au regard de l’activité et des équipements de Sophie.APRIL : 1 250 €
✅ Bien que plus faible, ce montant est largement suffisant pour couvrir les appareils électriques présents dans la boutique.
3. Franchise :
MACIF :
Franchise indexée sur l’indice FFB :
528,57 € pour tout dommage
352,38 € pour les bris de glace
⚠️ Attention : Cet indice est susceptible d’augmenter trimestriellement, ce qui peut entraîner une hausse des franchises à moyen terme.
APRIL :
Franchise fixe de 380 € pour la majorité des garanties.
✅ Avantage : Plus prévisible et stable.
4. Dépôt-vente :
MACIF : Contrat comportant un barème d’indemnisation pour les vêtements, ce qui peut limiter l’indemnisation en cas de sinistre.
APRIL : Contrat indemnitaire sans barème, offrant une meilleure souplesse pour ce type de marchandises.
5. Perte d’exploitation :
MACIF : Ne comprend pas cette garantie.
APRIL : la proposition présentée inclut une garantie pertes d’exploitation. Vérifiez son événement déclencheur, le calcul de marge, les frais admissibles, la franchise et la période maximale ; elle ne remplace pas indistinctement tout chiffre d’affaires perdu.
6. Protection juridique :
MACIF : Limitation aux événements consécutifs à un sinistre garanti (ex. : incendie ou dégâts des eaux). Cela exclut des situations comme un contrôle fiscal ou un litige avec un fournisseur.
APRIL : Garantie plus large, couvrant davantage de scénarios.
Recommandation finale
Après analyse, l’offre d’APRIL s’est avérée mieux adaptée aux besoins de Sophie. Elle combine :
Une meilleure couverture des capitaux et des franchises.
Une souplesse accrue pour les marchandises en dépôt-vente.
Une garantie perte d’exploitation incluse.
Une protection juridique plus complète.
L’assurée nous manifeste sa satisfaction
Pourquoi réaliser une analyse comparative ?
Chaque commerce a des besoins spécifiques. Une offre standard, bien qu’attrayante sur le papier, peut s’avérer inadaptée face à des risques réels.
Chez Ménélas, notre rôle est de vous accompagner dans cette démarche et de vous proposer des solutions sur mesure.
Il ne faut pas se fier aux intitulés des garanties pour comparer deux offres. Par exemple, deux garanties bris de glace peuvent être totalement différentes. Les conditions générales permettent de mieux comprendre les différences. Votre courtier est censé faire ce travail pour vous. S’il ne le fait pas naturellement, n’hésitez pas à le lui demander.
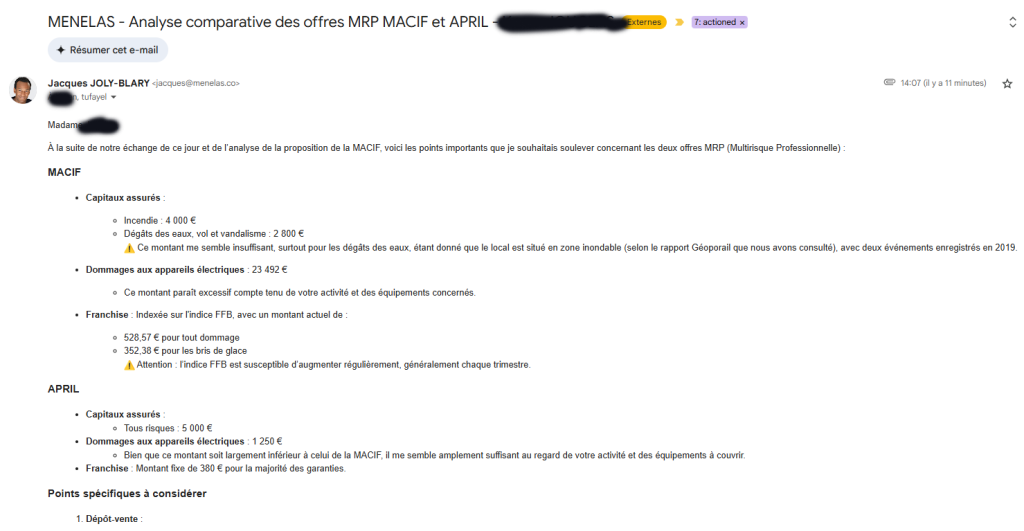
Mail envoyé à l’assuré pour analyser son risque professionnel et comparer les deux contrats MRP pour son local de vente de vêtements
Si vous êtes propriétaire d’un commerce et souhaitez une analyse comparative de vos assurances, n’hésitez pas à nous contacter.
On répond à vos questions sur l’assurance des commerces de vêtements :
1. Une assurance couvre-t-elle les marchandises stockées dans mon commerce ?
Vérifiez les biens et les événements désignés au contrat, la valeur déclarée, les plafonds par garantie et les exclusions. Le stock et les vêtements en dépôt-vente ne sont pas automatiquement assurés dans toutes les formules.
soyez vigilant, parfois le montant des capitaux assurés dans le contrat peut être réduit pour certaines garanties (ex: Dégâts des eaux ou vol).
2. Dois-je assurer les vitrines de mon commerce ?
Oui, il est recommandé de souscrire une garantie bris de glace pour couvrir les dommages à vos vitrines, car leur remplacement peut être coûteux, dans les conditions générales du contrat vous aurez le détail de ce qui est couvert par cette garantie.
3. Comment fonctionne la garantie pertes d’exploitation pour un commerce de vêtements ?
Elle peut répondre à une perte de marge et à certains frais admissibles lorsque l’événement est garanti. Vérifiez la franchise, les plafonds et la durée maximale. Notre guide des pertes d’exploitation explique ces paramètres.
4. Combien coûte une assurance pour un commerce de vêtements ?
La prime dépend notamment du local, du stock, de la localisation, des événements garantis et des franchises. Demandez des devis datés sur le même périmètre : aucune moyenne annuelle n’est établie dans cette étude.
5. Les inondations et tempêtes sont-elles assurées ?
Distinguez dégâts des eaux, événements climatiques et régime des catastrophes naturelles. Vérifiez l’événement, la garantie, ses conditions et le régime légal applicable ; l’intitulé d’une garantie ne prouve pas que toute inondation ou intempérie est couverte.
6. Comment protéger mon commerce contre les risques de vol ou d’effraction ?
Pour être indemnisé en cas de vol ou d’effraction, votre assurance peut exiger des mesures de sécurité minimales (alarme, barreaux, porte blindée). Vérifiez ces exigences dans les conditions générales de votre contrat. Vous avez un doute ? Ménélas réalise des audits gratuitement de vos contrats d’assurance existants
7. Que faire si je déménage mon commerce de vêtements dans un autre local ?
Vous devez informer votre assureur du changement de local avant le déménagement. Le contrat sera mis à jour en fonction des caractéristiques du nouveau lieu (surface, emplacement, niveau de sécurité).
Pensez à transmettre la copie du bail à votre courtier et pensez à obtenir un justificatif de sortie des lieux pour résilier l’ancien contrat d’assurance et éviter de payer 2 assurances en même temps par négligence.
8. Quels documents dois-je fournir pour souscrire une assurance commerce ?
Généralement, il faut fournir un justificatif de propriété ou de bail du local, une estimation de la valeur des marchandises, et une description de votre activité. Certains assureurs peuvent également demander un état des lieux ou un rapport de sécurité en fonction de la superficie et de la localisation.
À lire aussi sur Menelas
Repère contractuel
L’article L. 112-4 du Code des assurances porte notamment sur les risques, la durée, le montant de garantie et la prime mentionnés dans la police, ainsi que la présentation des exclusions. Ce texte ne prouve pas qu’une formule comprend une garantie particulière : vérifiez les conditions générales et particulières du contrat proposé.