Révision éditoriale : 10 novembre 2026. Périmètre : matériel professionnel utilisé en France ; déplacements à préciser dans le contrat.
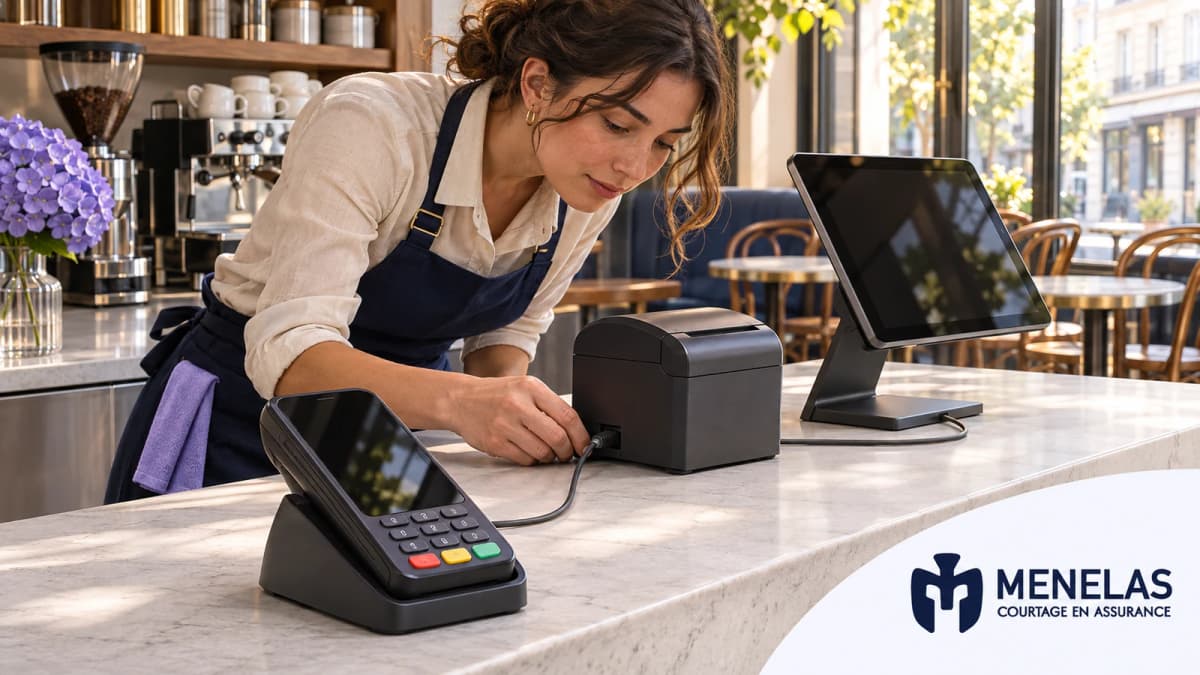
Pour assurer une caisse et un terminal de paiement, partez du système réellement utilisé : écran ou tablette, lecteur bancaire, imprimante, tiroir et connexion. Identifiez ensuite les propriétaires et les protections déjà prévues par le fournisseur et la multirisque du commerce. La casse du lecteur, le vol du poste complet et une interruption du service de paiement appellent des réponses différentes. Une assurance matériel ne garantit pas, à elle seule, les espèces, les paiements contestés ou les ventes perdues.
Un samedi, la caisse affiche encore les produits, mais le terminal refuse les transactions. Faut-il remplacer le lecteur, rétablir la connexion ou appeler le prestataire de paiement ? Tant que la cause reste inconnue, acheter un deuxième appareil peut ne rien résoudre. C'est cette chaîne de dépendances qu'il faut comprendre avant de choisir une protection.
Le terminal est parfois le petit élément d'une installation plus large
Lecteur connecté et terminal autonome : une différence très concrète
Deux produits d'une même marque permettent de voir le problème. Le SumUp Solo Lite utilise une liaison Bluetooth avec un appareil connecté. Le Solo dispose, lui, de sa propre connectivité Wi-Fi et d'une carte SIM intégrée, et peut fonctionner de façon autonome. Ces caractéristiques proviennent des fiches d'aide officielles consultées le 10 novembre 2026 : présentation du Solo Lite et présentation du Solo.
La conséquence pour votre dossier est simple : avec un lecteur dépendant d'un autre appareil, il faut aussi identifier cet appareil. Si la tablette est cassée, assurer uniquement le lecteur ne reconstitue pas le poste. À l'inverse, un terminal autonome peut continuer à fonctionner malgré l'indisponibilité de certains périphériques, sous réserve de son service et de sa connexion. Cet exemple décrit des architectures ; il ne recommande pas un produit.
Ce qui appartient au commerce et ce qui lui est confié
Une boutique peut avoir acheté l'écran et l'imprimante, tout en louant le terminal à un prestataire. Le téléphone utilisé ponctuellement peut appartenir au dirigeant. Le tiroir-caisse, la douchette et le matériel réseau peuvent encore provenir d'autres achats.
Au premier échange, nul besoin de reconstruire toute la comptabilité : notez les cinq ou six éléments qui doivent fonctionner ensemble, leur propriétaire et leur preuve d'achat ou de location. Séparez les équipements des commissions bancaires et de l'abonnement logiciel. Ces derniers représentent des services ou des charges ; ils ne deviennent pas des biens matériels à inscrire automatiquement dans le capital assuré.
Commencer par les contrats déjà détenus
La multirisque du point de vente peut être le premier document utile
Si le poste reste dans le magasin, lisez d'abord les rubriques de votre multirisque concernant le contenu, les matériels et les événements garantis. Demandez quels éléments de l'encaissement y entrent et selon quelles valeurs. Puis examinez ce qui manque : dommage interne recherché, accident de manipulation, appareil mobile ou utilisation hors des locaux, selon vos besoins.
Un contrat technique ou une extension peut répondre à certains écarts. Il n'est pas nécessairement préférable d'empiler les contrats : la comparaison doit montrer ce qui est déjà couvert, ce qui pourrait être ajouté et ce qui resterait à votre charge. Une mention générale « matériel » ne permet pas de trancher sans les définitions, les limites et les options retenues.
Le contrat du terminal loué répond à d'autres questions
Retrouvez les clauses du fournisseur sur l'assistance, le remplacement, le vol, les dommages et la restitution. Un échange rapide du terminal peut être un service appréciable, mais il faut savoir dans quels cas il s'applique et quels frais peuvent vous être réclamés.
Demandez notamment qui déclare l'incident et qui autorise le retour. Si l'appareil repart chez le fournisseur, conservez auparavant les références, les photographies utiles et le numéro du dossier support. Faites préciser comment obtenir le diagnostic. L'assurance peut avoir besoin de ces éléments pour examiner la cause ; une simple preuve d'expédition ne raconte pas ce qui s'est produit. Ne démontez pas un terminal de paiement pour rechercher vous-même la panne.
Trois situations de travail à examiner séparément
La caisse fixe d'une boutique
L'écran, l'imprimante et le réseau restent dans le même local. Un événement peut donc toucher plusieurs éléments simultanément. Le montant à examiner ne se limite pas au prix du lecteur : il faut regarder le poste complet, les accessoires inclus et le plafond susceptible de s'appliquer à l'ensemble.
Une panne d'internet ne prouve cependant pas que ce matériel est endommagé. Avant d'ouvrir un dossier de dommage, relevez le message affiché et faites diagnostiquer la cause par le prestataire approprié. Une défaillance de service et un appareil physiquement atteint n'appellent pas les mêmes justificatifs.
Le terminal qui circule dans un restaurant
Le lecteur passe du comptoir à la salle, parfois à la terrasse, et change d'utilisateur. Décrivez ces manipulations, les lieux et les incidents que vous souhaitez examiner : chute, liquide renversé ou vol, par exemple. Ne déduisez pas d'une garantie « casse » que toutes ces causes sont acceptées.
Pour comparer, prenez un cas précis : le terminal tombe pendant le service et le fournisseur propose une réparation. Cherchez alors les frais admissibles, la franchise et la procédure préalable aux travaux. Cette lecture est plus utile qu'une liste de garanties sans montant.
Le commerçant ambulant ou la boutique qui expose sur une foire
Le poste peut voyager, rester dans un véhicule, fonctionner sur un stand et être rechargé à domicile. Une protection limitée au magasin ne décrit pas ce parcours. Signalez aussi les sorties occasionnelles : le fait de participer à deux salons dans l'année ne rend pas ces déplacements sans importance.
Pour le vol, donnez une situation réelle de stationnement et le montant maximal emporté. Le contrat du véhicule, l'assurance des marchandises et la garantie du matériel ne doivent pas être présumés interchangeables. Notre article sur le vol de matériel professionnel dans un véhicule détaille ces questions de garde.
Un appareil peu coûteux peut bloquer l'activité sans justifier la même assurance
Le prix d'achat ne mesure pas à lui seul la gêne provoquée par l'arrêt. Un lecteur simple peut être remplaçable rapidement, tandis qu'une installation configurée sur plusieurs périphériques demande plus d'intervention. Cela ne signifie pas qu'il faut assurer chaque petite réparation : comparez la dépense possible, la franchise et votre capacité de remplacement.
Exemple de gestion entièrement hypothétique, sans valeur de tarif ni de règlement : un terminal de remplacement coûte 100 € HT, une livraison urgente 25 € HT et une configuration 60 € HT. Le besoin de reprise atteint 185 € HT. Si la franchise applicable au seul dommage matériel est supposée de 250 €, le remplacement de 100 € ne produirait pas de versement au titre de ce poste, dans cette hypothèse. Le traitement des deux autres frais demanderait sa propre clause ; les additionner ne les rend pas assurés.
Ce petit calcul ne règle pas le risque d'un événement touchant toute l'installation. Il sert à distinguer la petite dépense que le commerce peut absorber d'une perte collective plus difficile à financer. Pour celle-ci, utilisez le coût documenté du parc et les montants réellement proposés au contrat.
Préparer un secours qui permet réellement d'encaisser
Il ne s'agit pas de créer un dispositif informatique complexe. Commencez par appeler votre prestataire avec une question : « Si ce terminal ne fonctionne plus pendant un service, quelle solution autorisez-vous et comment l'activer ? »
Un deuxième lecteur dans un tiroir n'est utile que s'il est compatible, activable et relié au bon compte. Une solution reposant sur le même accès réseau peut aussi conserver une dépendance commune. Vérifiez la personne habilitée à demander un échange, le contact d'assistance et le moyen autorisé de repli. Un bref test avant une période chargée permet de confirmer ce qui fonctionne effectivement.
N'improvisez pas un relevé de numéros de carte pour contourner un incident. Le mode de secours doit préserver la sécurité du paiement et respecter les instructions du fournisseur. Après reprise, faites contrôler les opérations selon ses procédures afin de ne pas traiter une transaction comme acquise sur la seule foi d'une tentative affichée.
Matériel remplacé, ventes perdues : deux calculs distincts
Une boutique peut subir un dommage au terminal tout en conservant un autre moyen d'encaisser. Les ventes définitivement perdues, les ventes reportées et les dépenses de reprise ne se confondent pas. Une perte d'exploitation ne correspond donc pas automatiquement au chiffre d'affaires attendu pendant la panne.
Si la continuité constitue un besoin majeur, faites examiner l'événement déclencheur, les frais supplémentaires recherchés, les limites et les accords préalables. Gardez la réparation ou le remplacement du matériel dans une première rubrique, la solution temporaire dans une deuxième et les conséquences économiques dans une troisième. Cette séparation aide à savoir ce qui reste à financer, sans supposer une indemnisation.
Quand la boutique change, le dossier doit suivre
Un deuxième point d'encaissement, un nouvel écran, une imprimante d'étiquettes ou la participation régulière à des marchés modifie la description du parc. Au renouvellement, rapprochez les acquisitions du montant assuré et de la base de valorisation demandée. Une éventuelle indexation du contrat ne démontre pas à elle seule que ces nouveaux biens et lieux sont intégrés.
Pour lancer l'étude, réunissez l'inventaire du poste, les justificatifs disponibles, le contrat du terminal et la multirisque actuelle. Ajoutez vos sorties et votre solution de repli. Si un usage important reste ambigu, demandez une réponse précise et vérifiez qu'une modification nécessaire est bien acceptée dans les documents contractuels retenus.
Vous pouvez présenter votre système d'encaissement à MENELAS. L'étude vise à rapprocher les appareils, les services existants et vos conditions de travail, puis à expliquer les protections possibles et leurs limites. L'acceptation et la prise d'effet restent à confirmer dans les documents du contrat.
Document non contractuel, peut nécessiter d’être actualisé et contextualisé en fonction de votre dossier.