Révision éditoriale : 10 novembre 2026.
Le matériel professionnel volé dans un véhicule n’est pas automatiquement couvert par l’assurance de la voiture. Il faut identifier la garantie qui protège les biens transportés, puis lire ses conditions pour le véhicule utilisé, les personnes concernées et les périodes de stationnement. Un contrat qui mentionne le transport peut couvrir un accident de circulation sans couvrir le vol du chargement.
Pour un dirigeant ou un indépendant, le travail utile n’est pas de tenir un journal de chaque arrêt. Il consiste d’abord à repérer les deux ou trois situations habituelles qui exposent le matériel : déjeuner entre deux rendez-vous, chargement la veille, nuit à l’hôtel ou retour au domicile d’un salarié. Ces situations doivent recevoir une réponse compréhensible dans le contrat.
Véhicule assuré et contenu assuré : deux questions différentes
La responsabilité civile automobile obligatoire protège contre certains dommages causés aux tiers ; elle ne constitue pas l’assurance de votre scanner, de votre ordinateur ou de vos outils. France Assureurs distingue l’assurance des véhicules d’entreprise et celle des objets ou matériels transportés.
Une garantie facultative du contenu peut se trouver dans un contrat automobile. Le matériel peut aussi relever d’une extension de multirisque professionnelle, d’une garantie de mobilité ou d’une police dédiée aux risques techniques. Aucune de ces architectures ne dispense de lire les biens admis, les événements, les plafonds et les exclusions.
La première question à poser est donc très concrète : « Dans quel document mes appareils sont-ils protégés lorsqu’ils se trouvent dans ce véhicule ? » La réponse doit désigner une garantie et son périmètre, au lieu de s’arrêter à « votre utilitaire est bien assuré contre le vol ».
Partir d’un déplacement réel, avec ses moments sensibles
Le déjeuner n’est pas la seule interruption à examiner
Situation pédagogique : une technicienne charge un instrument au bureau, déjeune avant son rendez-vous, l’utilise chez le client puis passe la nuit à l’hôtel avant une seconde mission. Le véhicule peut être personnel, loué ou appartenir à l’entreprise. Le matériel n’est pas exposé de la même façon pendant la conduite, dans un coffre, à l’entrée du site et dans une chambre.
Le contrat doit être rapproché de ce fonctionnement. Une garantie limitée aux locaux ne répond pas à la tournée. Une garantie couvrant certains accidents du véhicule ne répond pas nécessairement au vol pendant le déjeuner. Enfin, une extension pour le contenu du véhicule ne suffit pas à établir le traitement d’une valise déposée dans un hall.
Décrire la garde sans créer une procédure de tournée
Pour une petite structure, une description courte suffit généralement à demander l’étude : qui emporte le matériel, quels véhicules sont utilisés, où il reste pendant les pauses et où il dort lors des missions. Une consigne simple peut ensuite être diffusée aux personnes concernées.
Un parc partagé de grande valeur peut demander davantage d’organisation, notamment pour retrouver l’équipe détentrice d’un instrument. Cette traçabilité reste proportionnée au parc et aux exigences réelles de la police. Il ne faut pas transformer une recommandation de prévention en obligation contractuelle imaginaire.
Lire une clause de mobilité : un exemple public précis
Les conditions générales MAAF Multirisque professionnelle, référence 11031, édition 01/26, distinguent les dommages pendant le transport à l’article 11.2.2 et une garantie optionnelle de vol à l’article 12.2, pages imprimées 38 et 39. Le premier régime exclut notamment la perte, la disparition et le vol des biens transportés ; le second prévoit des situations de vol, sous ses propres conditions.
L’intérêt de cette architecture est de rendre le besoin identifiable : il existe un volet à examiner pour le vol, sans le déduire du dommage de transport. Une limite importante apparaît aussi hors période d’activité : le texte prévoit un remisage dans un local clos et couvert avec effraction du local, ou dans un parking gardienné ou privé. Le texte prévoit une intervention lorsque les biens sont non assurés ou insuffisamment assurés, dans la limite de cette insuffisance. Les conditions particulières fixent notamment les montants et franchises ; les biens concernés sont définis par renvoi.
Cet exemple, consulté le 10 novembre 2026, ne prouve pas l’éligibilité de votre équipement ou l’acceptation de votre tournée. Il montre pourquoi un arrêt du soir doit être décrit avant de conclure. Le mot « privé », par exemple, mérite une réponse sur le parking réellement utilisé, sans inventer une condition que le texte ne donne pas.
Les conditions qui changent réellement l’organisation
Le véhicule admis et le bien transporté
L’utilisation d’un véhicule personnel par un salarié ne doit pas être traitée comme identique à celle d’un utilitaire désigné au contrat sans vérifier les définitions. Il en va de même pour une location ponctuelle ou le véhicule d’un sous-traitant.
La situation du matériel compte aussi : appareil appartenant à l’entreprise, équipement en crédit-bail, location de quelques jours ou bien confié. Assurer la voiture n’établit ni le propriétaire du matériel ni son acceptation. Un inventaire du matériel exploitable pour l’assurance permet de retrouver ces informations sans les répéter dans chaque dossier.
Les arrêts et la nuit
Les clauses peuvent distinguer les périodes de travail, les horaires, les lieux de remisage ou la présence de protections. Ce sont des critères à relever dans votre police, pas une règle générale à reconstituer à partir d’un autre contrat.
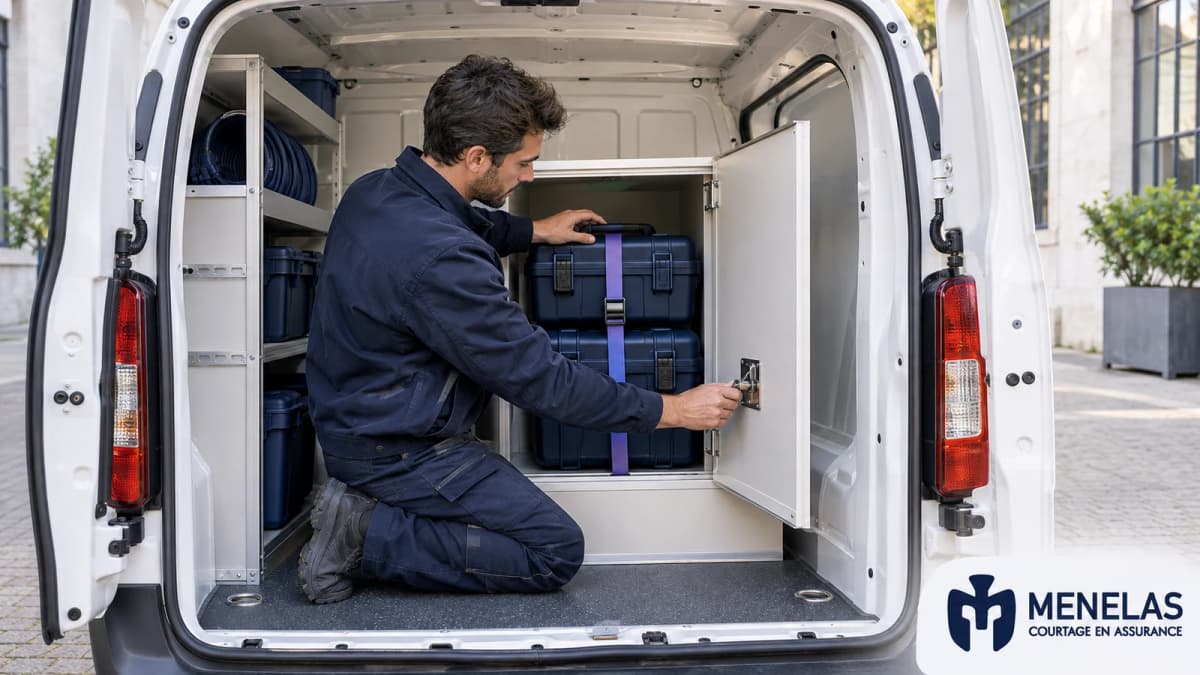
Un parking d’hôtel n’a pas nécessairement la même situation qu’un garage fermé. Un utilitaire vitré ne dissimule pas le matériel comme un coffre séparé. Si votre fonctionnement rend une condition difficile à respecter, le sujet doit être étudié avant la mission : stockage différent, adaptation du déplacement ou recherche d’un aménagement de garantie.
La preuve de l’événement
Vol avec effraction, vol du véhicule, agression ou disparition inexpliquée peuvent recevoir des traitements différents. Le dépôt de plainte ne remplace pas, à lui seul, l’examen des conditions de la garantie. Il faut pouvoir expliquer ce qui a été constaté, sans choisir une qualification plus favorable que les faits connus.
Les recommandations de prudence gardent leur utilité : éviter de montrer le chargement, ne pas laisser des justificatifs uniquement dans la valise et emporter un équipement sensible lorsque cela est possible. Leur caractère obligatoire dépend toutefois des documents applicables ; toutes les bonnes habitudes ne sont pas des conditions de garantie.
Le plafond à comparer est aussi celui du chargement
Un parc peut être correctement détaillé par appareil et pourtant concentré dans un seul véhicule à la fin d’une journée. Plusieurs séries n’établissent pas plusieurs plafonds autonomes. Il faut rechercher si la limite est prévue par bien, événement, véhicule ou ensemble de biens, puis lire la franchise correspondante.
Hypothèse de calcul, sans prix de matériel constaté ni simulation de règlement : deux ensembles sont valorisés à 12 000 € chacun selon une même base de travail, et un ordinateur à 2 000 €. Réunis dans le même véhicule, ils représentent 12 000 + 12 000 + 2 000 = 26 000 € de matériel exposé. Si le contrat limite cet événement à 20 000 €, le montant exposé dépasse cette limite de 6 000 €, avant tout autre élément du règlement.
Ce calcul ne dit pas que 20 000 € seraient indemnisés : il reste à établir l’événement garanti, la valeur retenue, la franchise et les autres conditions. Il révèle seulement pourquoi il faut présenter le chargement maximal vraisemblable, plutôt qu’une moyenne de tournée qui masquerait les journées les plus chargées.
Le capital peut par ailleurs évoluer par indexation, sans que toutes les sous-limites suivent le même mécanisme. Lorsqu’un appareil important rejoint le parc, vérifiez aussi le plafond de transport et de vol en véhicule. Une hausse du capital général ne répond pas nécessairement à cette concentration.
Après la découverte du vol, agir sans attendre un dossier parfait
Mettez-vous en sécurité, prévenez les autorités et l’assureur selon les modalités du contrat. L’article L113-2 du Code des assurances prévoit l’avis dès la connaissance du sinistre et le délai contractuel, qui ne peut être inférieur à deux jours ouvrés pour un vol. Il ne faut donc pas attendre d’avoir retrouvé toutes les factures pour donner le premier avis.
Lorsque les circonstances le permettent, conservez des photos du véhicule, des fermetures et des traces constatées avant réparation. Notez la dernière présence certaine du matériel, l’heure de découverte et le lieu de stationnement. Les pièces de mission ou de parking peuvent compléter la chronologie. S’il n’existe aucune trace apparente d’effraction, dites-le ; l’analyse de la garantie doit partir de cette réalité.
La fiche MENELAS déplacements et prévention du vol peut servir de support pour les faits utiles. Son utilisation ne doit pas être comprise comme l’obligation de remplir une fiche à chaque trajet. Si le matériel donne accès à des données, la sécurisation des comptes et l’information du responsable informatique constituent un autre volet de réaction.
Obtenir un accord sur votre fonctionnement réel
Pour l’étude, rassemblez le contrat actuel, le chargement maximal, les véhicules possibles et un exemple de déplacement avec ses arrêts. Demandez ensuite une réponse sur les situations admises, les conditions de nuit, les plafonds et la franchise.
Lorsqu’une adaptation est proposée, conservez l’accord et le document qui la constate, avec sa date d’effet et son auteur habilité. L’article L112-3 du Code des assurances prévoit notamment l’avenant pour constater une modification. Une mention « dont acte » doit être lue pour ce qu’elle confirme réellement ; son intitulé ne vaut pas levée automatique d’une exclusion.
Décrivez votre fonctionnement à MENELAS. Une bonne étude transforme les quelques points sensibles de votre activité en réponses écrites utilisables, puis en consignes que votre équipe peut effectivement appliquer.
Document non contractuel, peut nécessiter d’être actualisé et contextualisé en fonction de votre dossier.