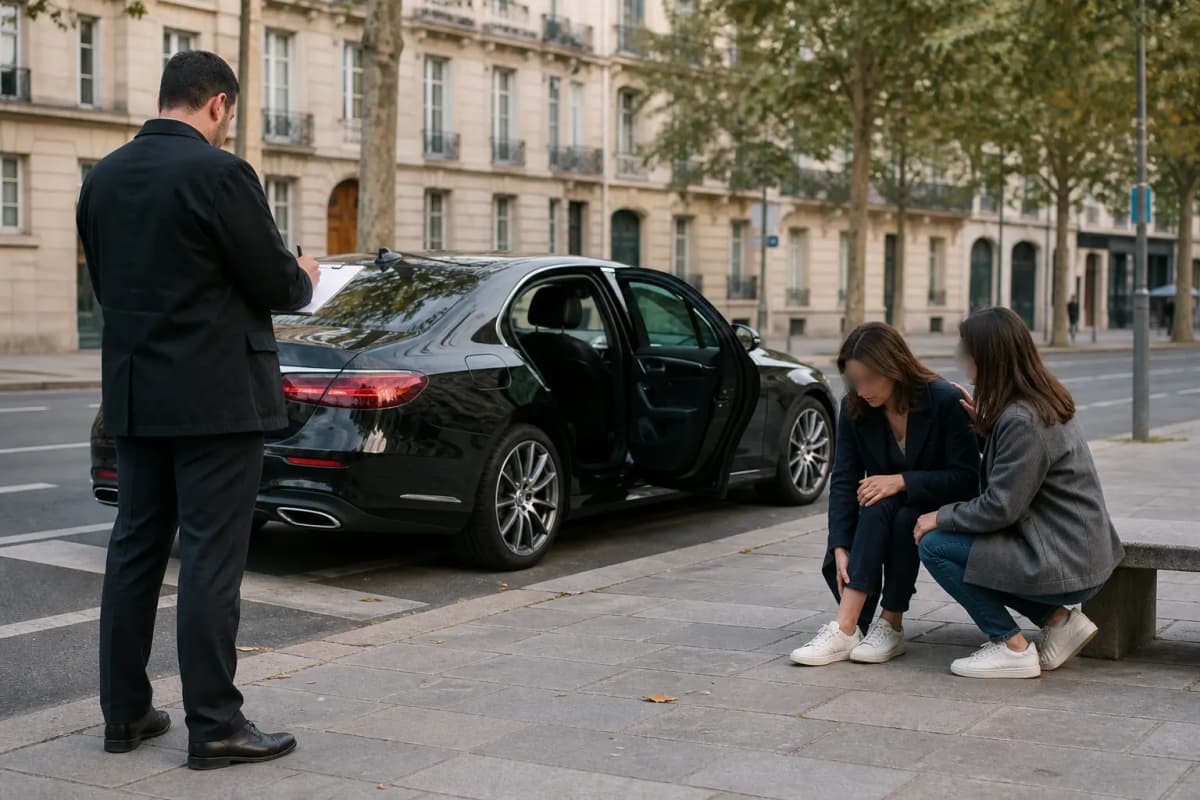
Un passager glisse sur le pavé en sortant de votre véhicule, ou trébuche en montant. La première priorité est d'être attentif à la personne. La seconde, souvent oubliée, est de relever immédiatement les faits : endroit, mouvement, contexte. Plus les informations sont notées tôt, plus elles sont utiles le jour où la question d'une garantie se posera. Ce guide vous donne une méthode de relevé factuel et rappelle ce qui relève de l'obligation légale, de la recommandation pratique et de la stipulation contractuelle.
Pourquoi relever les faits sans attendre
Une chute autour du véhicule peut donner lieu, plus tard, à une demande de prise en charge. Rien ne vous oblige à qualifier la situation sur le moment, mais tout vous incite à la documenter : la mémoire est fragile, les témoins partent, les traces disparaissent. Une fiche remplie sur place vaut mieux que des souvenirs reconstitués des semaines plus tard.
Relever les faits ne signifie pas reconnaître une responsabilité. C'est l'inverse : une chronologie précise éclaire ce qui s'est passé, sans que vous présumiez du rôle de chacun.
Les faits à noter immédiatement
- la date et l'heure précises de l'incident ;
- le lieu exact : côté du véhicule, zone de montée ou de descente, nature du sol ;
- le mouvement du passager : montée, descente, appui sur la portière ;
- les circonstances : pluie, sol glissant, encombrement ;
- la position du véhicule : arrêté, en double file, sur voie de dépose ;
- les témoins présents et leurs coordonnées, si consentement ;
- les secours éventuels et l'heure de leur intervention ;
- les photos des lieux, sans montrer la personne.
Chaque item est un fait. Remplissez la fiche avec des phrases courtes, sur le moment ou juste après.
Ce que vous pouvez et ne pouvez pas écrire
Écrivez ce que vous voyez, pas ce que vous déduisez. Préférez « le passager a glissé en posant le pied droit sur le trottoir » à « le passager est tombé à cause du trottoir ». Évitez les phrases qui reconnaissent une faute tant que les circonstances ne sont pas claires.
La prudence vaut aussi dans la conversation : vous pouvez exprimer votre attention, sans dire « c'est de ma faute » ni promettre une prise en charge. Une reconnaissance hâtive, même orale, peut ensuite être reprise contre vous.
Les démarches auprès de la personne
Si une personne est blessée, vérifiez d’abord votre sécurité et celle du lieu. Alertez les services d’urgence si nécessaire et répondez à leurs questions.
Dans la mesure du possible, proposez de noter les coordonnées de la personne et des témoins, dans le respect du consentement. Ne photographiez pas le passager et ne filmez pas la scène pour documenter l'incident : la protection des données personnelles limite la collecte à ce qui est nécessaire et proportionné. Des photos des lieux, sans personnes identifiables, peuvent aider à documenter les circonstances.
Le lien avec les contrats d'assurance
Une chute en montant ou en descendant d'un véhicule peut interroger plusieurs contrats, qu'il ne faut pas confondre :
- l'assurance du véhicule couvre la responsabilité civile liée à la circulation ; la preuve d'assurance passe par le Fichier des véhicules assurés, qui recense les contrats de responsabilité civile automobile ;
- la responsabilité civile professionnelle (RC Pro) couvre, selon les conditions du contrat, les dommages causés à des tiers dans le cadre de votre activité de transport.
Les périmètres de ces garanties diffèrent, et leur application dépend des faits, des exclusions et des stipulations écrites. Aucune couverture ne peut être promise sans lecture du contrat : vérifiez les conditions de votre RC Pro et de votre assurance du véhicule avant toute affirmation.
L’article L3120-4 impose de pouvoir justifier à tout moment d’une RC professionnelle pour les prestations concernées. L’article L113-2 impose aussi d’aviser l’assureur d’un sinistre susceptible de mettre en jeu la garantie dès sa connaissance et au plus tard dans le délai contractuel : minimum cinq jours ouvrés, ou deux en cas de vol, avec possibilité d’un délai plus long.
Construire la chronologie en vue d'un éventuel litige
Si une réclamation est formulée, assemblez les pièces : fiche de relevé, photos des lieux, horaires, échanges avec la personne, coordonnées des témoins. Cette chronologie doit rester factuelle. Ne reconnaissez pas une responsabilité et n'annoncez pas une indemnisation : documentez, puis vérifiez les contrats.
Pour compléter votre préparation, consultez nos guides sur la différence entre RC Pro et assurance circulation, les preuves à conserver en cas de litige et la réaction face à un bagage endommagé.
Vos questions fréquentes
Dois-je remplir un constat amiable si un passager est blessé en montant ou en descendant ?
Le constat amiable concerne principalement les collisions entre véhicules. Une chute autour du véhicule ne relève pas de la même mécanique. Privilégiez une fiche de relevé des faits et demandez à votre assureur la démarche attendue.
Quand dois-je prévenir mon assureur ?
Avisez l’assureur d’un sinistre susceptible de mettre en jeu la garantie dès sa connaissance et au plus tard dans le délai applicable. La déclaration relève aussi de l’article L113-2, pas seulement d’une clause du contrat. Déclarez avec les faits disponibles sans attendre toutes les pièces.
Une chute en montant dans le véhicule est-elle couverte par la RC Pro ou par l'assurance auto ?
L’application d’une garantie nécessite d’examiner les faits, les règles de responsabilité applicables et les contrats. La RC automobile et la RC professionnelle ont des périmètres distincts ; une chute en montée ou descente ne peut être qualifiée à partir du seul résumé de l’incident. Posez la question à votre assureur avec la chronologie et les documents.
Conclusion
Face à un passager blessé en montant ou en descendant, deux réflexes comptent : la sollicitude pour la personne et le relevé immédiat des faits. Votre fiche factuelle protège chacun, et votre prudence — ne rien promettre, ne rien reconnaître trop vite — évite d'aggraver une situation délicate. Examinez ensemble les faits, les règles applicables et les contrats pour déterminer si une garantie peut intervenir.
Sources officielles
- Code des transports, article L3120-4 (Légifrance) — obligation de justifier d'un contrat couvrant la RC professionnelle.
- Code des assurances, article L113-2 (Légifrance) — déclaration des circonstances nouvelles et des sinistres.
- Service-Public.fr — comment prouver qu'un véhicule est assuré — Fichier des véhicules assurés.
- Documents à vérifier : conditions de votre contrat RC Pro, conditions de l'assurance du véhicule, et cadre général de la responsabilité civile dans le texte en vigueur.
- Croix-Rouge française — Les quatre étapes pour porter secours : sécurité du lieu, alerte et informations à transmettre aux secours.