Un reproche, une demande d'indemnisation, une mise en cause par un client ou une plateforme : face à ce type de situation, la première réaction est souvent d'appeler son assureur sans préparation. Pourtant, une déclaration de réclamation se prépare. Elle obéit à des règles fixées par la loi et par le contrat, et la qualité du dossier dépend des informations réunies dès les premiers jours. Ce guide propose une méthode : reconnaître une réclamation, réunir les faits, respecter les délais et présenter des pièces lisibles. Il ne remplace jamais la lecture de vos conditions particulières.
Qu'est-ce qu'une réclamation au sens de la RC Pro VTC ?
Dans une assurance de responsabilité déclenchée par la réclamation, l'article L124-5 vise la première demande en réparation adressée à l'assuré ou à son assureur. Elle peut notamment prendre la forme d'un courriel, d'un courrier ou d'une demande transmise par une plateforme. Le point de départ concret dépend aussi des définitions et modalités écrites dans votre contrat. Vérifiez la définition écrite dans vos conditions générales et particulières avant de dater quoi que ce soit. Ne déduisez jamais le contenu d'un contrat particulier d'une règle générale.
Obligation légale, recommandation pratique, condition de contrat
Le Code des assurances fixe des obligations minimales : l'assuré répond exactement aux questions de l'assureur, déclare sous quinze jours les circonstances nouvelles visées par le texte et avise l'assureur d'un sinistre dans le délai prévu au contrat. Ce délai ne peut être inférieur à cinq jours ouvrés, mais il est ramené à deux jours ouvrés en cas de vol. Pour le reste, le délai exact de déclaration, les modalités de transmission et la liste des informations demandées sont des conditions contractuelles : c'est votre police qui les fixe. Une recommandation pratique ne se confond ni avec une obligation légale, ni avec une condition de contrat.
Les informations de base à réunir avant le premier contact
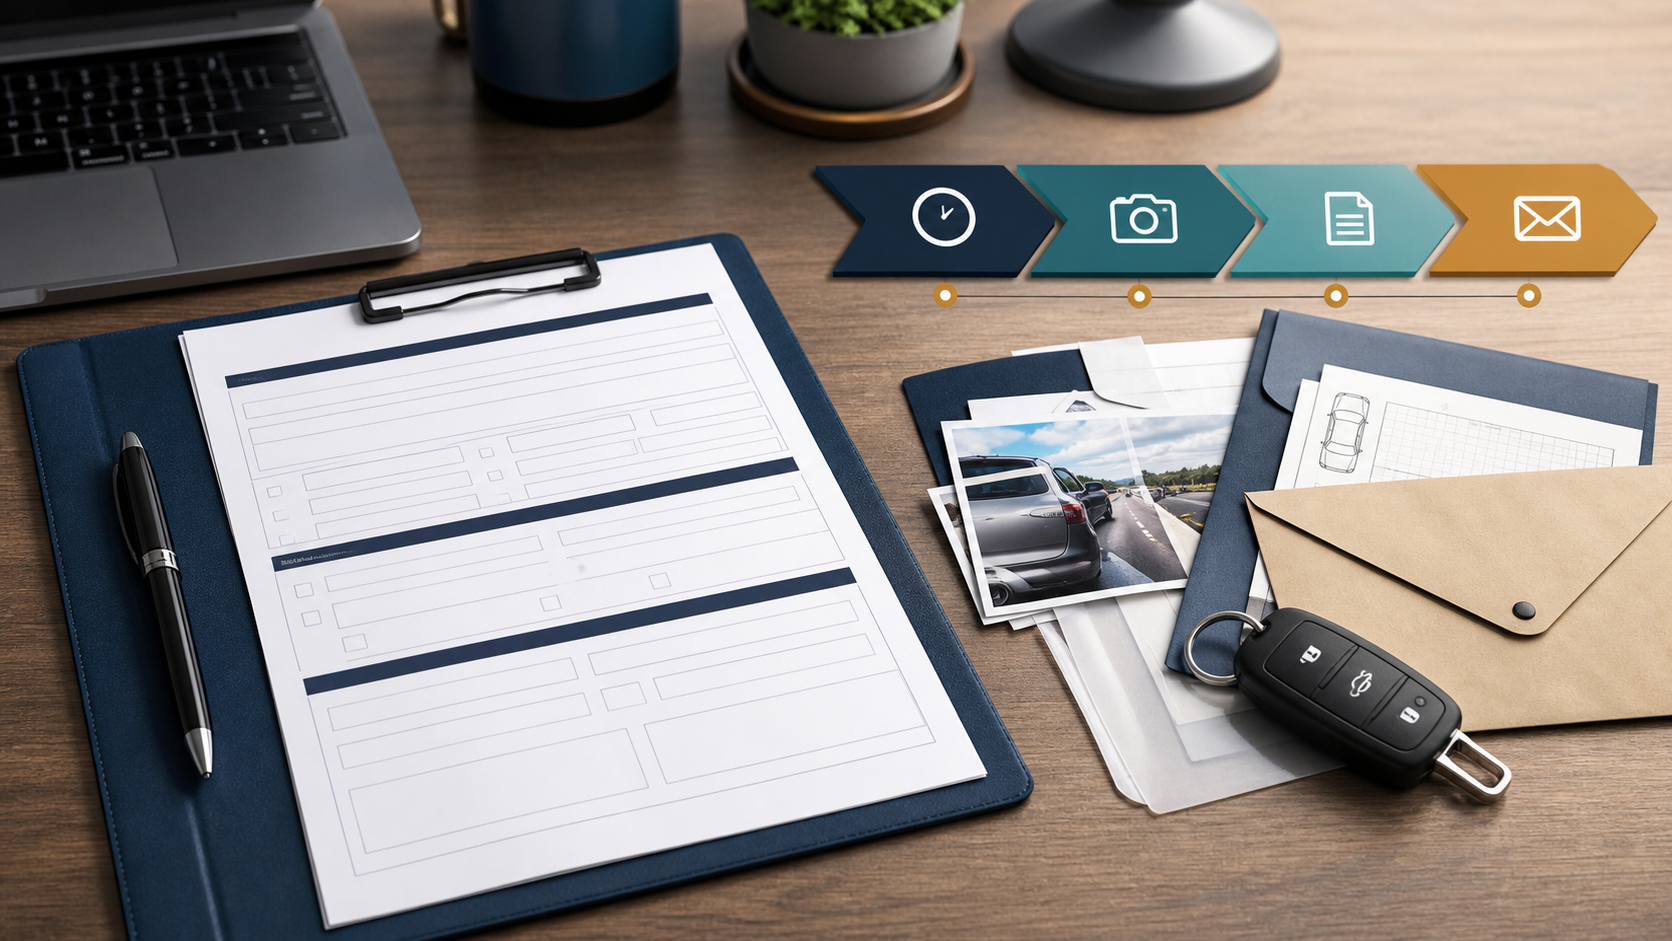
Avant d'appeler ou d'écrire à votre assureur, préparez une fiche simple : références de contrat, identité et coordonnées de la personne qui formule la réclamation, date et lieu des faits, nature des dommages allégués et montant s'il est indiqué. Mentionnez les circonstances particulières : conditions météo, témoins, contexte de la course, état du véhicule. Une fiche structurée aide le gestionnaire à comprendre rapidement la situation et évite les allers-retours. N'inventez aucune information : une déclaration incomplète est préférable à une déclaration inexacte.
Construire une chronologie factuelle
La chronologie est la pièce maîtresse du dossier. Notez les étapes dans l'ordre : réservation, prise en charge, déroulement du trajet, événement à l'origine de la réclamation, fin de course, puis date à laquelle vous avez eu connaissance de la réclamation. Pour chaque étape, distinguez ce que vous savez, ce qu'affirme l'autre partie et ce que vous supposez. Cette discipline protège votre crédibilité et aide l'assureur à qualifier les faits. Rappelez-vous que le véhicule et la circulation relèvent de garanties distinctes de la responsabilité civile professionnelle : une chute autour du véhicule, un dommage au véhicule ou un litige commercial ne se traitent pas de la même façon. Consultez notre guide sur les preuves à conserver en cas de litige VTC.
Quelles pièces joindre selon la situation ?
Les pièces utiles dépendent du type de réclamation. Pour un litige sur une course : captures de la réservation, horodatages, échanges de messages, justificatif de paiement. Pour un objet oublié : trace des échanges, date de restitution, état de l'objet. Pour un dommage corporel allégué : relevé des circonstances, coordonnées des témoins, photographies sans caractère humiliant. Pour un sinistre matériel : photos des lieux et des dégâts, constat si établi. Conservez les originaux, fournissez des copies. Si une pièce manque, dites-le clairement. Face à une réclamation client sans accident, les mêmes réflexes de conservation s'appliquent.
Ce qu'il faut éviter avant et pendant la déclaration
Quelques réflexes peuvent aggraver votre situation. Ne reconnaissez pas votre responsabilité tant que les faits ne sont pas établis. Ne proposez aucune somme d'argent de votre propre initiative. N'affirmez jamais au client que la garantie couvre tel dommage : vous n'êtes pas l'assureur. Ne repoussez pas la déclaration au prétexte d'un règlement amiable : informez d'abord votre assureur. Ne modifiez pas une preuve. La sincérité de la déclaration conditionne la lecture du dossier. Retrouvez des réflexes complémentaires dans notre guide sur la réaction en cas de sinistre, bagage ou retard.
Questions fréquentes
Dois-je déclarer une simple demande d'explication ?
Si une personne met en cause votre responsabilité ou demande une indemnisation, il s'agit d'une réclamation à prendre au sérieux. En cas de doute, relisez la définition du contrat et, si le doute persiste, informez votre assureur.
Quel est le délai pour déclarer ?
La loi impose un socle : en principe cinq jours ouvrés pour aviser d'un sinistre, ramené à deux jours ouvrés en cas de vol, sous réserve des délais écrits au contrat. Relisez vos conditions pour connaître le délai exact applicable à votre situation.
Que faire si je n'ai pas toutes les pièces ?
Déclarez avec les informations disponibles, puis complétez au fur et à mesure. Signalez les pièces manquantes et le délai prévisible de leur obtention.
Puis-je régler à l'amiable sans prévenir l'assureur ?
Un accord amiable peut avoir des conséquences sur l'exercice de la garantie. Informez votre assureur avant de vous engager, car le contrat peut imposer une intervention préalable.
La déclaration fait-elle évoluer ma prime ?
Les règles de tarification sont propres à chaque assureur et à chaque contrat. Aucune évolution ne peut être déduite d'une règle générale.
Conclusion : préparer, déclarer, compléter
La déclaration d'une réclamation VTC n'est pas une formalité improvisée. Elle se prépare : fiche d'informations, chronologie factuelle, pièces identifiées. Elle se fait dans le respect des délais et des formes prévus au contrat. Elle se complète ensuite au fil des demandes de l'assureur, sans rien inventer. Cette méthode ne garantit aucun résultat : aucune couverture, aucun délai, aucune indemnisation ne peut être promis ici. Elle protège en revanche votre dossier, votre crédibilité et votre droit d'être entendu.
Vous cherchez des repères pour préparer votre dossier de réclamation ou anticiper les preuves à conserver ? Parcourez nos guides pratiques et préparez-vous avant le premier contact : découvrez la démarche RC Pro VTC.
Sources officielles
- Code des assurances, article L113-2 (Légifrance) : obligations de l'assuré, déclaration des circonstances nouvelles et avis de sinistre.
- Code des assurances, article L124-5 (Légifrance) : modes de déclenchement de la garantie de responsabilité et première réclamation.