L’assurance de responsabilité décennale est obligatoire lorsque la responsabilité décennale du professionnel peut être engagée dans le champ légal concerné. Pour une entreprise de maçonnerie, il faut examiner les travaux, le rôle contractuel et l’ouvrage ; l’obligation ne découle pas du seul intitulé du métier.
Voici quelques critères pour bien choisir votre contrat :
Vérifiez les garanties proposées : Certaines assurances offrent des couvertures élargies (par exemple, dommages immatériels).
Lisez les exclusions de garantie : Assurez-vous que vos travaux habituels sont bien couverts.
Comparez les franchises et plafonds d’indemnisation : Ces éléments varient d’un assureur à l’autre.
Privilégiez un assureur spécialisé dans le secteur de la maçonnerie.
Un courtier peut vous aider à préparer le dossier et à comparer les propositions : activités déclarées, garanties, exclusions, franchises et conditions de souscription. L’étude ne préjuge pas de l’acceptation par l’assureur.
Vous avez des questions sur l’assurance décennale en général ? Vous pouvez lire notre article sur la loi Spinetta
Malgré tout, elle soulève souvent de nombreuses questions. Cet article vise à répondre aux interrogations essentielles sur ce sujet pour vous aider à mieux comprendre vos responsabilités et vos droits en tant que professionnel du BTP.
Qu’est-ce que l’assurance décennale en maçonnerie ?
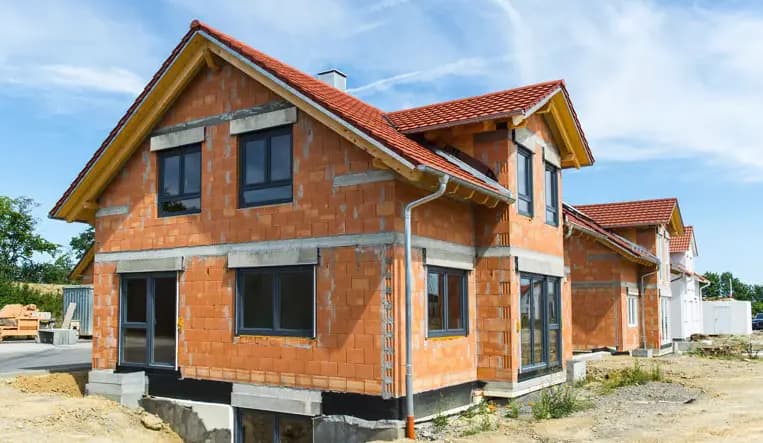
La responsabilité décennale vise notamment les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination, pendant dix ans à partir de la réception. L’assurance répond à cette responsabilité dans son champ légal et contractuel. En maçonnerie, les éléments suivants peuvent être concernés selon la nature et la gravité du dommage :
Les fondations : tout défaut ou affaissement affectant la stabilité de l’ouvrage.
Les murs porteurs : fissures importantes, effondrements ou tout dommage impactant leur résistance.
Les planchers : dégradations ou vices les rendant incapables de supporter les charges prévues.
La responsabilité décennale bénéficie au maître d’ouvrage et aux propriétaires successifs dans les conditions légales. La qualification du dommage et les responsabilités doivent être examinées ; cela ne signifie pas que toute fissure donne droit à une indemnisation automatique.
Pourquoi est-elle obligatoire pour les maçons ?
Les conditions de l’obligation sont expliquées par Service Public. Un sous-traitant sans contrat direct avec le maître d’ouvrage n’est pas dans la même situation que l’entreprise titulaire du marché. Certaines natures d’ouvrages sont exclues du champ de l’assurance obligatoire par l’article L.243-1-1. Présentez donc précisément votre rôle avant de conclure.
Protection des clients : l’assurance décennale répond à la responsabilité du constructeur dans le périmètre applicable. Le préfinancement des réparations sans recherche préalable des responsabilités est une fonction distincte de la dommages-ouvrage, dans son champ légal. Aucun règlement rapide ne peut être promis ici au titre de toute assurance décennale.
Préservation de la sécurité : Les travaux de maçonnerie, tels que les fondations, les murs porteurs ou les planchers, sont essentiels à la stabilité et à la durabilité d’un bâtiment. Une malfaçon peut entraîner des risques pour les occupants et une perte de valeur du bien.
Conséquences financières : une garantie applicable peut prendre en charge certaines conséquences de la responsabilité du professionnel. La souscription ne supprime pas cette responsabilité ni les limites ou exclusions pertinentes.
Conformité légale : le défaut d’assurance lorsqu’elle est obligatoire expose aux sanctions prévues par les textes. Cette règle doit être reliée à la situation réellement soumise à l’obligation.
Cette obligation est un gage de confiance pour les clients et un filet de sécurité pour les artisans comme les maçons face aux litiges et aux réparations coûteuses.
Quels types de dommages sont couverts dans une assurance pour artisan maçon?
Pour un maçon, l’assurance décennale peut couvrir :
Les fissures importantes dans les murs.
L’effondrement partiel ou total de l’ouvrage.
Les infiltrations d’eau dues à une mauvaise construction des murs ou des fondations.
Les défauts affectant la stabilité du bâtiment (ex : tassement des sols mal compactés).
⚠️ Important : Les dommages esthétiques ou mineurs ne sont pas couverts, sauf s’ils compromettent l’usage de l’ouvrage.
Quels sont les travaux concernés par la garantie décennale pour les activités de maçonnerie ?
Certains travaux de maçonnerie liés au gros œuvre peuvent relever du régime décennal selon leur qualification, la nature de l’ouvrage et le rôle de l’entreprise. Les opérations à examiner comprennent notamment :
La construction de fondations.
La pose de murs porteurs.
Les dalles de béton.
Les piscines maçonnées.
Les ouvertures font également partie des travaux de gros œuvre concernés par la décennale.
En revanche, les travaux d’entretien ou de rénovation légers, comme un simple crépi décoratif, peuvent ne pas relever de la décennale.
Quels sont les risques pour un maçon sans assurance décennale ?
Exercer sans assurance décennale expose à des risques importants :
Sanctions légales : lorsque l’assurance décennale est obligatoire, son absence peut être punie de six mois d’emprisonnement et de 75 000 euros d’amende, comme l’indique la fiche Service Public citée plus haut.
Responsabilité financière : sans garantie applicable, le professionnel responsable peut devoir financer les réparations. Les conséquences patrimoniales dépendent notamment de sa forme d’exercice et des règles applicables ; elles ne se déduisent pas de la seule insolvabilité de l’entreprise.
Exigences du marché : vérifiez les justificatifs d’assurance demandés par le maître d’ouvrage ou le donneur d’ordre et leur cohérence avec les prestations prévues. Ne transmettez pas une attestation comme preuve d’un périmètre qu’elle ne décrit pas.
Combien coûte une assurance décennale pour un maçon ?
Pour comparer le coût de la décennale en maçonnerie, commencez par décrire votre activité et les garanties recherchées. Une fourchette sans profils ni contrats comparables ne constitue pas une référence tarifaire fiable.
Le coût de l’assurance décennale dépend de plusieurs facteurs :
Votre chiffre d’affaires.
L’expérience et l’historique de sinistralité.
Les types de travaux réalisés (construction neuve, rénovation, etc.).
Demandez des propositions datées pour les mêmes travaux, plafonds, franchises et conditions. Le tarif et l’acceptation dépendent de l’étude du dossier ; aucune moyenne générale n’est annoncée ici.
Quels documents fournir pour souscrire une assurance décennale ?
Pour souscrire, un assureur vous demandera :
Votre numéro SIRET et les justificatifs d’immatriculation adaptés à votre situation.
Les justificatifs de qualification et d’expérience correspondant aux travaux décrits : diplômes, certificats de travail ou autres pièces demandées lors de l’étude. Le nombre d’années exigé varie selon la proposition ; trois ans ne constituent pas une règle universelle d’admission.
Les typologies des travaux réalisés et prévus (neuf/rénovation, particulier / professionnel / collectivité)
MENELAS peut vous aider à préparer la description du dossier. Les pièces nécessaires à l’étude et à une éventuelle souscription seront précisées selon la proposition ; leur transmission ne garantit pas l’acceptation.
Maçonnerie : les travaux et procédés à décrire pour l’étude
La liste suivante est un support de préparation, pas une nomenclature commune à tous les assureurs. Seule la définition d’activité de la proposition retenue permet de déterminer le périmètre contractuel.
- Fondations, murs porteurs, dalles et ouvrages en béton : précisez les techniques et les éléments réalisés.
- Maçonnerie en blocs, briques ou pierre : indiquez les supports, procédés et types d’ouvrages.
- Ouvertures, reprises en sous-œuvre et soutènements : décrivez dimensions, méthodes, études et responsabilités confiées.
- Enduits, ravalement, chapes et dallages : distinguez les prestations accessoires et les activités autonomes.
- Travaux complémentaires : terrassement, drainage, canalisations, fumisterie, isolation, démolition ou VRD doivent être décrits sans supposer leur inclusion.
- Sous-traitance et missions voisines : identifiez qui réalise chaque tâche et les limites du lot assuré.
Les hauteurs, procédés ou exclusions éventuels doivent être repris de votre propre contrat, avec sa compagnie et sa version. Pour élargir la description aux autres lots, utilisez la matrice des activités des artisans.
Ce que vous devez retenir sur l’assurance décennale des maçons
L’assurance décennale est bien plus qu’une obligation légale : c’est une protection essentielle pour les maçons.
Avant de vous engager sur un chantier, vérifiez que les activités déclarées correspondent aux travaux prévus et faites préciser les écarts. Une assurance adaptée se lit dans ses conditions, sans promettre l’indemnisation de tout dommage futur.
Si l’obligation d’assurance s’applique à votre intervention, assurez-vous de la respecter avant l’ouverture du chantier. Conservez les documents utiles, les devis et les réponses apportées sur votre périmètre d’activité.