Voiture, utilitaire et flotte

Assurance véhicule professionnel

Rendez-vous, livraisons et interventions donnent à votre véhicule son usage réel. Faisons le point sur les conducteurs, les déplacements et les biens emportés.

  • Vos missions réelles
  • Des clauses expliquées
  • Courtage MENELAS
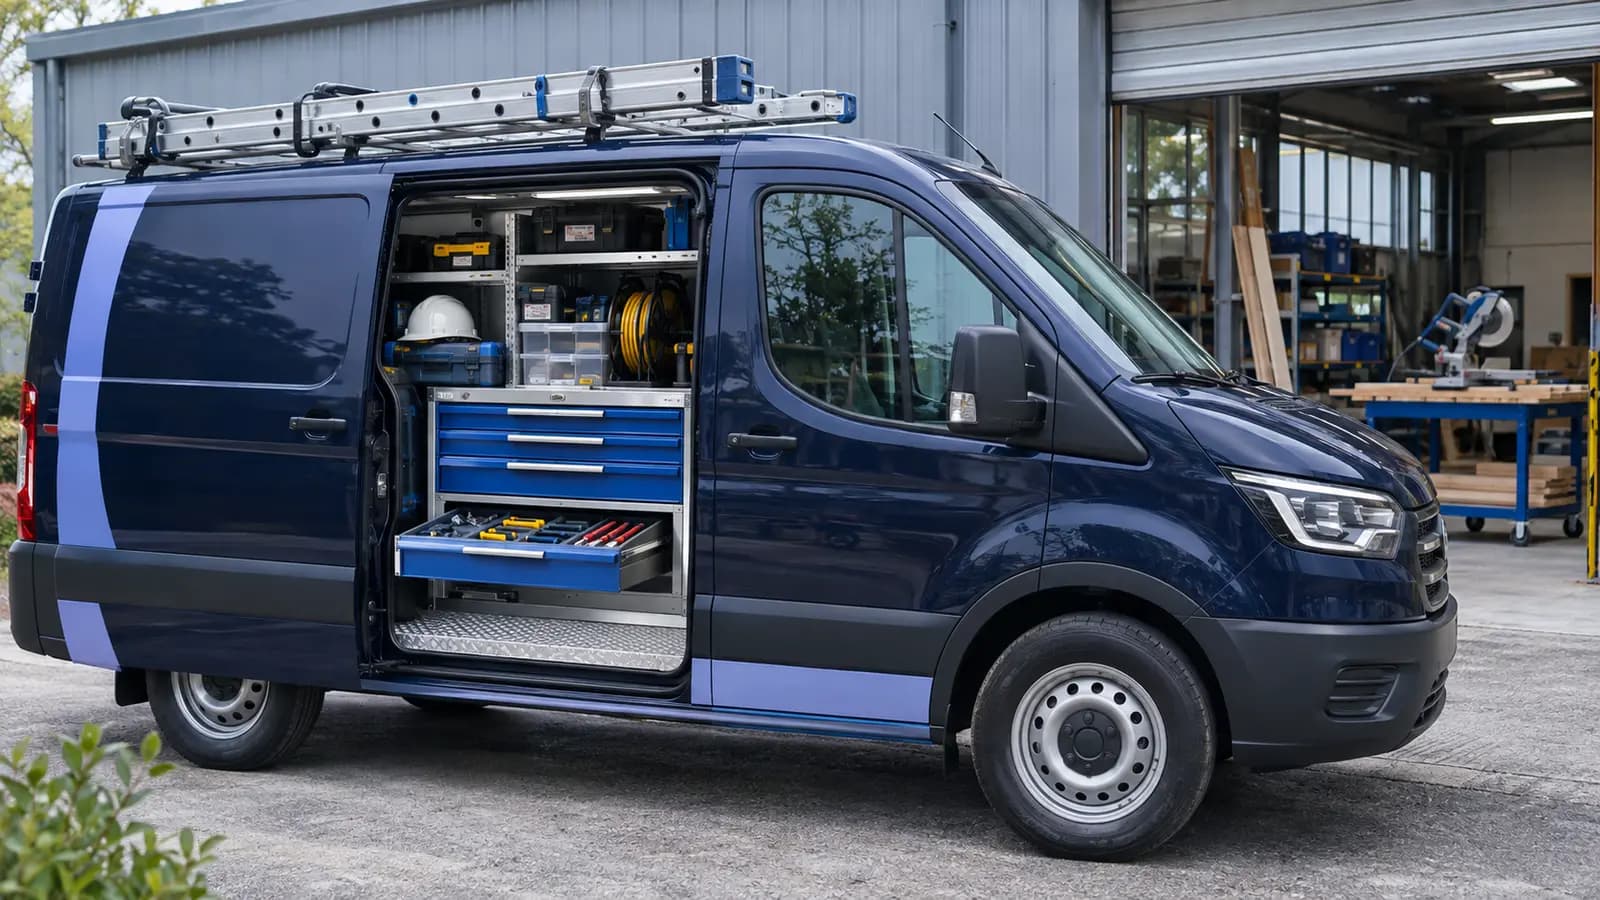
Utilitaire d’intervention avec tiroirs à outils organisés
MENELAS, courtage en assurances

Les usages qui doivent apparaître dans votre étude

Assurance véhicule professionnel

Assurez la voiture de société, l’utilitaire de chantier ou toute une flotte avec un contrat qui correspond à l’usage réel : trajets, tournées, conducteurs et matériel transporté.

Tarif selon véhicules, usage déclaré, conducteurs, bonus et garanties choisies.

Artisans, commerçants, indépendants, PME et entreprises avec flotte

Utilitaire d’intervention avec tiroirs à outils organisés. Illustration de l’environnement de travail à présenter dans l’étude.

Vos premières questions

Des réponses pour vous situer

Demander une étude véhicule
01

Comment savoir si mon assurance automobile personnelle accepte mes déplacements professionnels ?

Présentez les trajets effectués, leur fréquence et ce que vous transportez. Des rendez-vous clients, des tournées, des chantiers et des livraisons ne décrivent pas tous la même utilisation. Retrouvez l’usage déclaré dans les documents contractuels et demandez une confirmation si votre activité a évolué.

Le courtier pourra examiner l’adaptation du contrat ou une solution professionnelle selon le dossier. La réponse doit aussi situer les conducteurs et les éventuels équipements ou marchandises emportés. Une attestation d’assurance du véhicule ne contient pas nécessairement l’ensemble de ces conditions d’usage et de garantie.
02

Les outils laissés dans mon utilitaire sont-ils compris dans l’assurance du véhicule ?

Recherchez la garantie qui désigne les outils, matériels ou marchandises et précise les lieux et phases couverts. L’assurance automobile peut comporter une option sur le contenu, mais son périmètre doit être vérifié. Une police matériel ou transport peut également intervenir selon les contrats souscrits et les faits.

Présentez la valeur maximale emportée et les situations habituelles de stationnement ou de dépôt. Demandez le traitement du vol, de l’accident et des manipulations lors du chargement. Une comparaison utile doit montrer les plafonds, les franchises et les conditions propres au contenu avec les équipements réellement utilisés.

Obligatoirepour tout véhicule qui circule
La responsabilité civile automobile est exigée par le Code des assurances (article L211-1), même pour un véhicule peu utilisé.
L’usagedéclaré au contrat
Une déclaration inexacte de l’usage peut réduire l’indemnité en proportion de la prime qui aurait dû être payée (article L113-9).
36 moisd’historique
Le relevé d’information de chaque conducteur et véhicule est demandé à la souscription pour fixer le tarif.
Usage du véhicule

Quel usage déclarer pour votre véhicule ?

C’est la première question de l’assureur, et la plus mal remplie. L’usage déclaré doit couvrir le déplacement le plus large que vous faites réellement.

  • Trajets domicile-travail uniquement

    Le véhicule ne sert pas pendant la journée de travail.

    Usage privé et trajet

  • Rendez-vous clients et déplacements professionnels

    Visites, réunions, interventions ponctuelles avec un matériel léger.

    Usage affaires

  • Tournées, chantiers, livraisons de vos produits

    Le véhicule transporte votre outillage ou vos marchandises tous les jours.

    Usage professionnel, à préciser

  • Transport de personnes ou de biens pour autrui contre rémunération

    VTC, taxi, transporteur ou coursier pour le compte de clients.

    Contrat spécifique

Un changement d’usage en cours d’année se déclare à l’assureur : c’est l’occasion de revoir la formule.

Un équipement, une mission ou une clause à vérifier ? Présentez votre situation à MENELAS.

Demander une étude véhicule
Personnel ou entreprise

Votre voiture ou celle de l’entreprise : deux contrats différents

Le titulaire de la carte grise détermine qui souscrit et quels conducteurs sont couverts.

  • Qui souscrit le contrat

    Véhicule personnel utilisé pour le travailVous, à titre personnel

    Véhicule au nom de l’entrepriseL’entreprise

  • Usage à déclarer

    Véhicule personnel utilisé pour le travailAffaires, au minimum

    Véhicule au nom de l’entrepriseAffaires ou professionnel selon l’activité

  • Conducteurs couverts

    Véhicule personnel utilisé pour le travailVous et les conducteurs désignés

    Véhicule au nom de l’entrepriseConducteurs désignés ou tout salarié autorisé, selon contrat

  • Plusieurs véhicules

    Véhicule personnel utilisé pour le travailUn contrat par véhicule

    Véhicule au nom de l’entrepriseContrat flotte possible

Porte arrière d’utilitaire ouverte sur des étagères à outils vides
Le sinistre qui coûte le plus

Un utilitaire au garage, c’est une journée de travail perdue

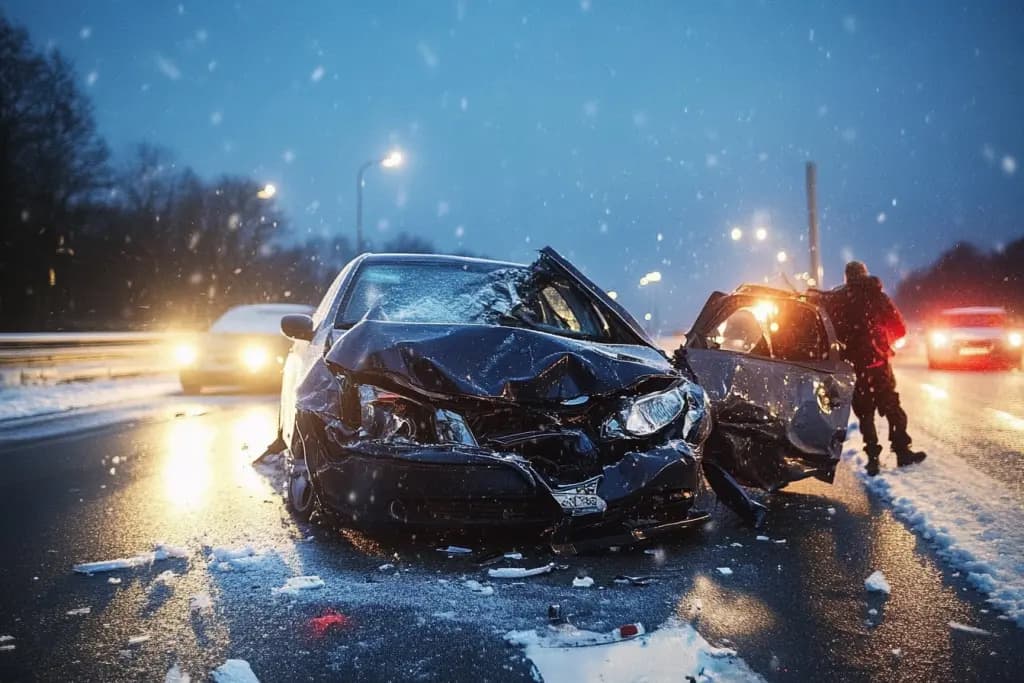
Pour un artisan ou un livreur, le premier coût d’un accident n’est pas la carrosserie : c’est l’immobilisation. Sans véhicule, le chantier ou la tournée s’arrête.

L’étude MENELAS regarde donc l’assistance dès le premier kilomètre, le véhicule de remplacement et sa catégorie, et la garantie du matériel laissé à bord.

  • Assistance panne et accident, y compris devant chez vous
  • Véhicule de remplacement de taille équivalente
  • Outillage et marchandises à bord, avec leurs conditions de vol
Avant le devis

Les pièces qui accélèrent l’étude

Avec ces éléments, MENELAS peut interroger plusieurs assureurs sans aller-retour.

Tiroir de bureau ouvert contenant des clés de véhicule
  1. 01

    Certificat d’immatriculation

    Pour chaque véhicule à assurer.

  2. 02

    Relevé d’information

    Des 36 derniers mois, pour le véhicule et les conducteurs.

  3. 03

    Permis des conducteurs désignés

    Date d’obtention et éventuelles suspensions.

  4. 04

    Usage et kilométrage

    Trajets, tournées, kilométrage annuel estimé.

  5. 05

    Stationnement de nuit

    Garage fermé, parking privé ou voie publique.

Un équipement, une mission ou une clause à vérifier ? Présentez votre situation à MENELAS.

Demander une étude véhicule
Garanties

Les garanties à comparer

Le prix ne se compare qu’à garanties, franchises et usage identiques.

  • Responsabilité civile automobile obligatoire

  • Dommages tous accidents ou au tiers selon formule

  • Vol, incendie et bris de glace

  • Garantie du conducteur

  • Assistance et véhicule de remplacement

  • Contenu et outillage transportés selon option

Ce qui fait varier le tarif

  • Type, valeur et nombre de véhicules
  • Usage déclaré et kilométrage annuel
  • Conducteurs, ancienneté de permis et bonus
  • Lieu de stationnement de nuit
  • Sinistres des 36 derniers mois

Tarif selon véhicules, usage déclaré, conducteurs, bonus et garanties choisies.

Déroulé de l’étude

  1. 1

    Vous décrivez vos véhicules, leur usage et leurs conducteurs.

  2. 2

    MENELAS compare les formules et vérifie usage, franchises et options.

  3. 3

    Vous recevez une proposition et votre attestation dès la souscription.

Comprendre les documents

Une lecture concrète des activités et des garanties

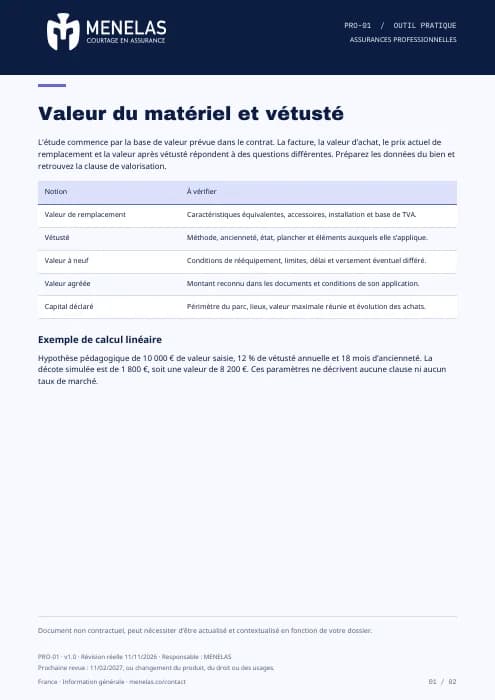
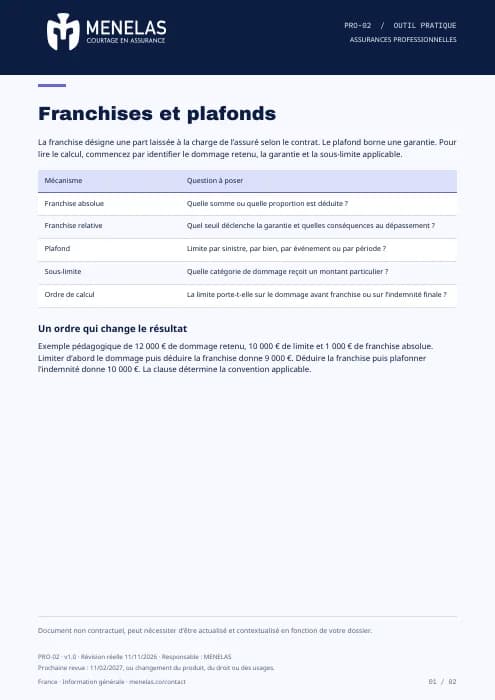
Explorez un exemple fictif pour identifier les passages à rapprocher de votre activité et des documents du dossier. Ce support pédagogique aide à préparer vos questions.

Choisissez une zone du document pour comprendre ce qu’elle change.

MENELASExemple pédagogique fictif

Lire ses conditions particulières

Maquette explicative. Ce document n’est ni un devis, ni un contrat, ni une attestation.

Qui est assuré ?

Le souscripteur, l’entreprise assurée, le propriétaire d’un bien et la personne qui l’utilise peuvent être différents. Une dénomination commerciale seule ne suffit pas toujours à identifier la personne concernée.

Un exemple concret

Un bien confié à votre entreprise appartient à un tiers : sa présence dans vos locaux ne permet pas, à elle seule, de conclure qu’il entre dans les biens assurés.

Mon entreprise et les personnes qui interviennent sont-elles bien visées ?

Faire préciser un point à MENELAS

Pour préparer vos questions

Des repères à utiliser pour votre dossier

Pour un véhicule, commencez par l’usage, les conducteurs et les garanties automobiles. Les outils et marchandises emportés appellent leur propre lecture.

Les fiches pratiques à conserver

Version 1.0 du 11 novembre 2026. Document non contractuel, peut nécessiter d’être actualisé et contextualisé en fonction de votre dossier. Les PDF s’ouvrent dans un nouvel onglet.

Questions fréquentes

Les points à clarifier avant devis

30 questions

Comment savoir si mon assurance automobile personnelle accepte mes déplacements professionnels ?

Présentez les trajets effectués, leur fréquence et ce que vous transportez. Des rendez-vous clients, des tournées, des chantiers et des livraisons ne décrivent pas tous la même utilisation. Retrouvez l’usage déclaré dans les documents contractuels et demandez une confirmation si votre activité a évolué.

Le courtier pourra examiner l’adaptation du contrat ou une solution professionnelle selon le dossier. La réponse doit aussi situer les conducteurs et les éventuels équipements ou marchandises emportés. Une attestation d’assurance du véhicule ne contient pas nécessairement l’ensemble de ces conditions d’usage et de garantie.
Les outils laissés dans mon utilitaire sont-ils compris dans l’assurance du véhicule ?

Recherchez la garantie qui désigne les outils, matériels ou marchandises et précise les lieux et phases couverts. L’assurance automobile peut comporter une option sur le contenu, mais son périmètre doit être vérifié. Une police matériel ou transport peut également intervenir selon les contrats souscrits et les faits.

Présentez la valeur maximale emportée et les situations habituelles de stationnement ou de dépôt. Demandez le traitement du vol, de l’accident et des manipulations lors du chargement. Une comparaison utile doit montrer les plafonds, les franchises et les conditions propres au contenu avec les équipements réellement utilisés.

À quoi sert l’étude d’un contrat flotte quand l’entreprise utilise plusieurs véhicules ?

Elle permet de comparer une organisation commune avec les contrats existants, en tenant compte des usages, des conducteurs et des catégories de véhicules. Le nombre de véhicules constitue une information du dossier, mais l’acceptation et les modalités d’une flotte dépendent de l’offre étudiée. Il faut aussi présenter les antécédents et le rythme d’évolution du parc.

Demandez les règles d’entrée et de sortie, la désignation des conducteurs, les franchises et la gestion des sinistres. Les garanties peuvent varier entre catégories de véhicules selon la proposition. Le choix doit rester lisible pour les personnes qui déclarent les mouvements et pour celles qui conduisent au quotidien.

Un salarié utilise sa voiture personnelle pour visiter des clients. Que doit présenter l’entreprise ?

Décrivez l’usage professionnel, sa fréquence et les personnes concernées. Le véhicule personnel du salarié et le véhicule fourni par l’entreprise correspondent à des organisations d’assurance différentes. Il faut rapprocher l’autorisation d’usage, le contrat automobile et les éventuelles garanties souscrites par l’employeur.

Demandez comment sont traités les déplacements de mission et les responsabilités de chacun. France Assureurs décrit notamment les contrats destinés aux véhicules et aux déplacements professionnels de l’entreprise. Les pièces utiles sont celles qui permettent de confirmer l’usage admis et l’articulation des garanties avant les premières missions.

Un véhicule de remplacement permet-il de reprendre une tournée ou un chantier ?

Demandez quel véhicule peut être mis à disposition, pour quelle durée et selon quelles conditions. La capacité de chargement, les équipements et l’usage autorisé doivent correspondre au travail à reprendre. Une voiture légère peut résoudre un déplacement tout en laissant une livraison ou une intervention technique impossible.

Faites préciser l’assurance du véhicule prêté ou loué, les conducteurs admis et les frais restant à votre charge. Si l’immobilisation d’un utilitaire bloque une part importante de l’activité, présentez aussi les conséquences financières et les solutions de continuité disponibles. Ces informations permettent de comparer les offres sur votre besoin réel.

À lire sur le blog

Pour aller plus loin

Tous les articles

Guide MENELAS

Comprendre la loi Badinter

La Loi Badinter, adoptée le 5 juillet 1985, marque un tournant dans l’histoire du droit français. Pensée par Robert Badinter, alors ministre de la Justice, elle vise à améliorer la situation des...

Lire le guide

Guide MENELAS

Assurance du matériel professionnel

Décidez à partir des pertes que votre entreprise peut supporter et du temps nécessaire pour reprendre le travail. La méthode combine équipements critiques, scénarios, trésorerie et lecture des protections déjà détenues.

Lire le guide

Guide MENELAS

Assurance pour les taxis

RC Pro taxi : distinguez responsabilité professionnelle et assurance automobile, vérifiez les garanties et comparez des devis pour votre activité déclarée.

Lire le guide
Voiture, utilitaire et flotte

Étude personnalisée par MENELAS, courtier en assurances professionnelles.

Tarif selon véhicules, usage déclaré, conducteurs, bonus et garanties choisies.