Pourquoi une réclamation reçue en mars 2026 après la fin d'un contrat peut-elle être examinée sous l'angle d'un contrat expiré ? Parce que la garantie de responsabilité civile professionnelle peut être déclenchée par le fait dommageable ou par la réclamation. Selon la base choisie par votre contrat, la date qui compte n'est pas la même.
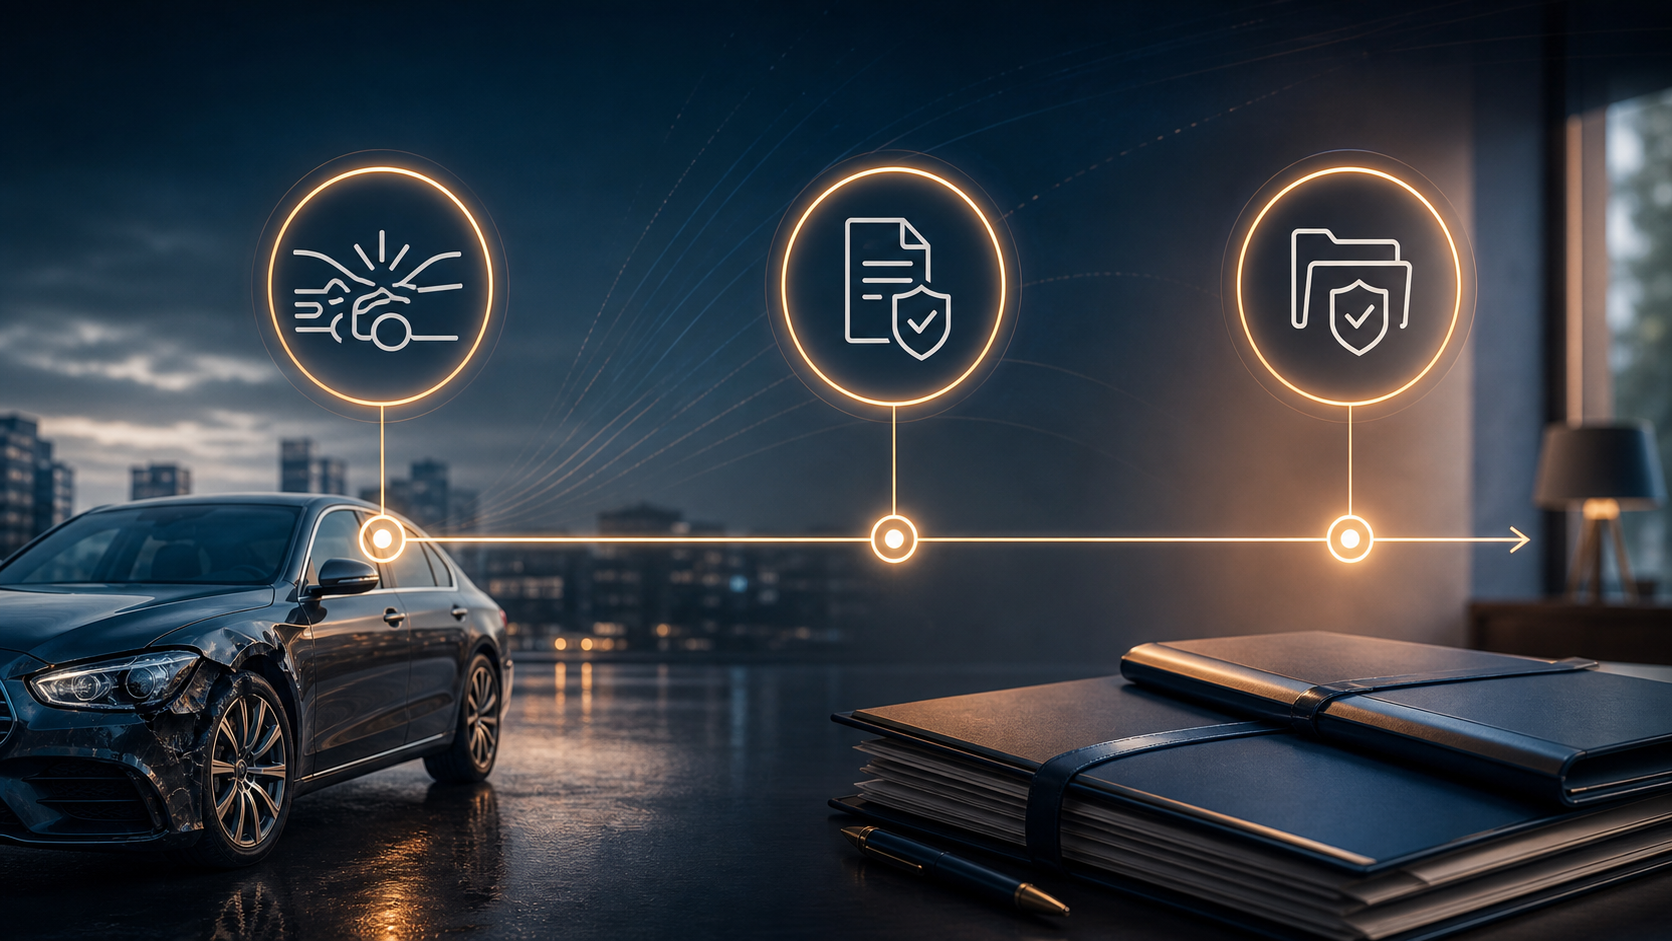
Cet article explique ces deux mécanismes et la notion de garantie subséquente, sans interpréter un contrat particulier. Il distingue l'obligation légale, la condition écrite et la recommandation pratique, et n'annonce aucune indemnisation ni aucun délai de traitement.
Pourquoi la date du litige compte
Une question classique : un passager ou un client réclame, parfois longtemps après les faits. Le Code des assurances prévoit que la garantie de responsabilité peut être déclenchée par le fait dommageable ou par la réclamation. Autrement dit, le moment qui déclenche la garantie peut être le jour de l'événement dommageable, ou le jour où la réclamation est présentée.
Cette distinction a des conséquences pratiques importantes pour un chauffeur qui change de contrat, cesse son activité ou fait face à une demande tardive. Elle ne dépend pas d'une statistique de secteur : elle dépend du contenu du contrat.
Le fait dommageable : un déclenchement par l'événement
En base « fait dommageable », la garantie s'examine au moment où le dommage est survenu, à condition que le contrat soit en vigueur à cette date. Une réclamation présentée bien plus tard peut donc, dans ce mécanisme, être rapprochée du contrat qui couvrait la période des faits.
Cette base pose une question de preuve : il faut pouvoir dater les faits allégués. La conservation d'une chronologie, de messages ou de justificatifs devient un enjeu central pour éclairer la situation. Même sans sinistre, conserver les éléments de son activité permet de répondre à une demande ultérieure dans de meilleures conditions.
La réclamation : un déclenchement par la demande
En base « réclamation », la date de la première demande de réparation pilote l'examen dans les conditions de l'article L124-5 : cette première réclamation peut être adressée pendant la période de garantie ou pendant le délai subséquent mentionné au contrat.
Elle incite à regarder attentivement quand une réclamation est considérée comme présentée : courrier, e-mail, demande écrite. Ces modalités peuvent être précisées dans le contrat.
La garantie subséquente : la règle des cinq ans
En base réclamation, l'article L124-5 du Code des assurances prévoit un délai subséquent qui ne peut être inférieur à cinq ans. Ce mécanisme permet, sous les conditions prévues par le texte, qu'une réclamation présentée après la fin du contrat puisse être prise en compte, notamment lorsque les faits sont antérieurs à cette fin.
Cette règle est légale, mais ses conditions d'application sont précisées par l'article : n'en déduisez pas qu'une réclamation tardive entre nécessairement dans la garantie de votre situation. Le contenu du contrat reste décisif. Le délai légal minimal fixe une règle de temps ; il n'est pas une promesse d'indemnisation, dont l'application dépend des conditions du contrat et des circonstances.
Changer ou cesser un contrat : les questions à poser
Quand vous changez d'assureur ou cessez votre activité, la question du sort des réclamations futures devient concrète. Posez des questions écrites : quelle base est prévue par mon contrat ? Que prévoit-il pour les réclamations présentées après son échéance ? Quelles conditions de délai s'appliquent ?
Trois articles complètent cette lecture : la continuité lors du renouvellement, les justificatifs à conserver en cas de pause d'activité, et la carte de lecture des conditions générales et particulières.
L'ordre pratique : dater, lire, questionner, conserver
En pratique, quatre gestes simples structurent la démarche :
- Dater précisément les faits allégués et la réclamation reçue.
- Relire la base de déclenchement et les annexes de votre contrat.
- Questionner votre assureur par écrit en cas de doute, sans présumer du résultat.
- Conserver les traces de vos démarches et les justificatifs de votre activité.
Cette méthode ne garantit aucun traitement : elle permet de poser les bonnes questions et de conserver les éléments utiles.
Questions fréquentes
Comment savoir si mon contrat est en base réclamation ?
La base de déclenchement est une condition écrite de votre contrat. Relisez vos conditions générales et particulières, et posez la question à votre assureur si le libellé n'est pas clair. Ne déduisez pas cette information d'une règle générale.
La garantie subséquente couvre-t-elle tous les litiges après la fin du contrat ?
Non. En base réclamation, l'article L124-5 prévoit un délai subséquent qui ne peut être inférieur à cinq ans, mais sous des conditions précisées par le texte et par le contrat. Chaque situation s'apprécie au regard des règles applicables. Une réclamation postérieure à la fin du contrat doit être examinée au regard de ces conditions, jamais présumée couverte.
Je change d'assureur : faut-il déclarer une réclamation ancienne ?
La déclaration des sinistres relève de règles propres à chaque contrat. En cas de changement, posez la question écrite à votre assureur et conservez sa réponse. Vérifiez dans vos documents le circuit de déclaration prévu.
Pourquoi conserver l'ancien contrat ?
Une réclamation peut survenir après sa résiliation ou son expiration. Conservez donc les conditions générales, particulières et avenants qui permettent d'identifier la base de déclenchement et le délai subséquent applicables à la période concernée.
En résumé : la date du litige dépend de votre contrat
La garantie de responsabilité professionnelle peut être déclenchée par le fait dommageable ou par la réclamation. En base réclamation, l'article L124-5 du Code des assurances prévoit un délai subséquent qui ne peut être inférieur à cinq ans, sous conditions. C'est votre contrat qui fixe la base applicable.
Besoin d'un point de départ sur votre projet d'assurance VTC ? Découvrez nos informations dédiées aux chauffeurs.